
売上高10億円以上100億円未満の中小企業が、売上高100億円の達成を目指すなかで、大規模な設備投資の資金確保に課題を抱えるケースは少なくありません。そうした企業の成長を支援するために中小企業庁が創設したのが、中小企業成長加速化補助金です。
投資額1億円以上、補助率1/2以内、補助上限5億円という超大型の補助額で、工場建設・大型設備投資・DX・海外展開などを支援する制度は、2025年に新設された中小企業庁の目玉施策です。1次公募の最終的な採択率は約16.6%でしたが、2次公募では約25.6%まで上昇しました。
得られる補助額の大きさを考えれば破格ともいえる採択率であり、該当する企業にとっては魅力的な制度です。制度の構造を正しく理解し、計画的に準備を進めた企業が採択を得ています
本記事では、2026年最新の情報をもとに、対象要件・補助金額・申請スケジュール・採択のポイントまでを、中小企業の経営者の方が活用しやすいように解説します。
● この記事からわかること
- 1 対象企業・補助額(最大5億円)などの制度概要
- 2 「100億宣言」や賃上げ計画などの申請必須条件
- 3 プレゼン審査で評価されるポイントと採択のコツ【3つ目の要点を入力】
中小企業成長加速化補助金とは?制度の目的と背景

画像をクリックすると拡大表示されます
中小企業成長加速化補助金は、売上高100億円という目標を掲げる中小企業を支援するために、独立行政法人中小企業基盤整備機構(中小機構)が実施する大型補助金制度です。制度の背景と基本情報を順に確認していきましょう。
成長加速化補助金が創設された背景と目的
日本経済は長年続いたコストカット型経済から、投資と賃上げが連動する成長型経済への転換期を迎えています。政府は構造変革を加速させるため、地域経済の中核を担う中堅企業候補を積極的に育てる方針を打ち出しました。
成長加速化補助金はただの設備投資の補填ではなく、経営者が売上100億円の目標を社員と共有し、組織を変革するための装置として設計されています。100億宣言の制度と一体になっており、経営者自らが成長への本気度を対外的に示すことが申請の前提となっています。
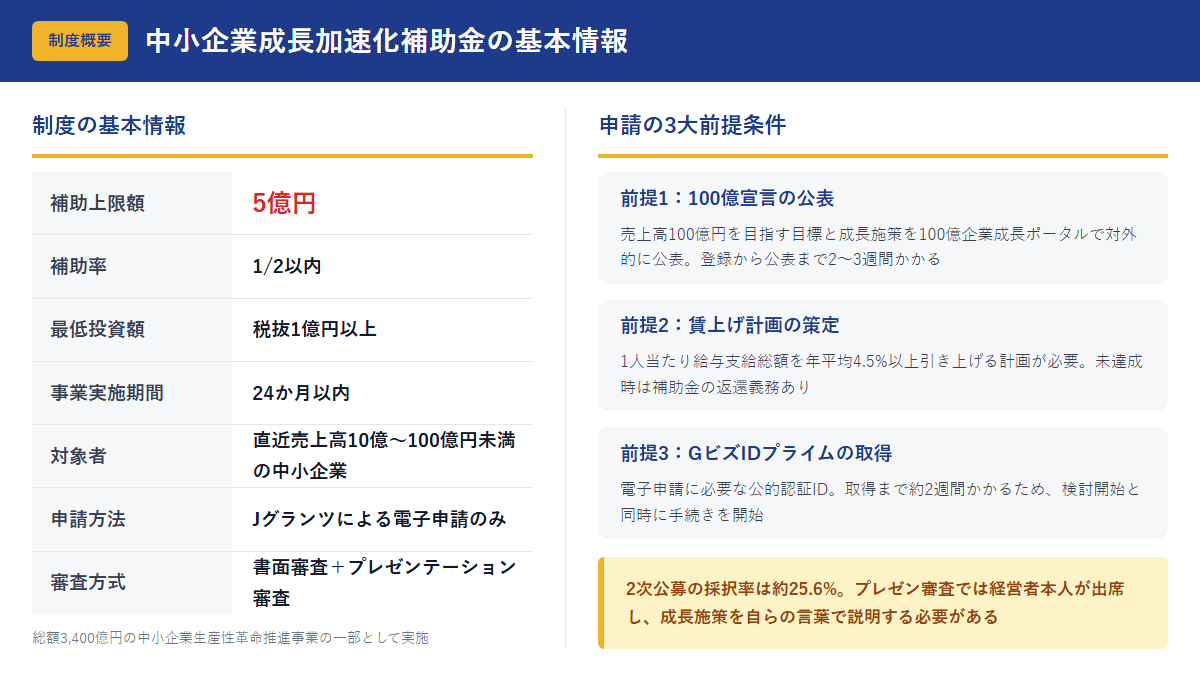
制度の基本情報
画像をクリックすると拡大表示されます
最大5億円の補助上限額が設けられ、拠点新設・増築などの建物費、機械装置等費、ソフトウェア費などを補助対象とする大型の設備投資支援制度です。中小企業向け設備投資補助金では通常対象外となる「建物費(工場・倉庫の新築・増築等)」が補助対象になる点は、本補助金ならではの強みです。
申請スケジュール|3次公募の状況と今後の見通し
本補助金は2025年に1次公募が開始され、事務局は3次公募の実施に向けた最終準備を進めています。3次公募要領は8月20日に公開され、9月3日に更新済み。申請期間は2026年9月29日~10月29日15:00です。公式ポータルでは申請様式のみ「準備中」となっています。
公募スケジュールの推移
事前準備をスムーズに進めるために、これまでの公募スケジュールを確認しましょう。
1次公募・2025年
申請受付が始まり、多くの企業から注目を集めた初回公募でした。応募倍率が高く、有効申請1,270件に対して211件が採択され、採択率は約16.6%に留まりました。
2次公募・2025年12月公募要領公開から2026年3月申請締切
2025年12月26日に公募要領が公開され、2026年2月24日から申請受付が始まり、同年3月26日15時に締め切られました。1次公募から複数の要件変更があり、採択者は2026年8月4日に公表されています。採択率は約25.6%でした。
3次公募・公募要領公開済み、申請受付は2026年9月29日開始
3次公募・準備進行中、スケジュール公開を待つ段階 2026年8月現在、3次公募は申請受付準備中であり、公募要領や具体的な申請受付期間は公開されていません。今後の詳細なスケジュールや申請様式のダウンロード情報等は、100億企業成長ポータルサイトにて正式に確定し次第、随時公開・更新される予定です。
スケジュール上の重要な注意点
申請準備には時間がかかるため、先に取り組める部分を明確にする必要があります。
特に、以下の点には注意が必要です。
GビズIDの取得には約2週間かかる
申請には事業者向けの公的認証IDであるGビズIDプライムが必要です。取得には約2週間かかるため、申請を検討し始めたら速やかに手続きを開始してください。
100億宣言の登録・公表・2週間から3週間かかる
補助金の申請前に100億宣言を専用ポータルに登録し、事務局の確認を経て公表される必要があります。2週間から3週間程度かかるため、公募締切を逆算して早めに動き出すことが重要です。
中小企業成長加速化補助金が申請できる対象事業者の条件
自社が対象になるかどうか気になる方のために、申請要件を5つのチェックポイントで整理します。
チェック①|中小企業者であること
中小企業等経営強化法第2条第1項各号に規定する中小企業者が対象です。業種ごとの基準は次の通りです。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業・建設業・運輸業 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
補足として、大企業が株式の2分の1以上を所有するみなし大企業等は対象外です。
チェック②|売上高が10億円以上100億円未満
申請要件として、売上高が10億円以上100億円未満である中小企業であることが必要です。企業グループとして申請する場合は、グループ全体の売上高で判定します。
重要なグループ判定のルール
売上高の判定は、個社ベースではなくグループ合算で行います。会社法上の親会社・子会社・孫会社に該当する、すべての対象企業の売上高の単純合算合計額で判定します。なお、ひ孫会社以降は対象範囲に含まれません。グループ会社を持つ場合は、合算ルールを必ず確認してください。企業グループとして掲載申請を行う場合は、該当する親会社・子会社・孫会社の「すべて」を宣言に含める必要があり、グループ内の特定の一部企業のみを抜き出して申請することは例外なく認められません。
チェック③|1億円以上の大型投資・税抜
補助対象経費のうち、建物費・機械装置費・ソフトウェア費の合計が税抜1億円以上であることが申請の条件となります。
注意すべきは、外注費や専門家経費は1億円の算定には含まれない点です。また、単価100万円以上の資産が原則対象となるため、小額備品の積み上げで1億円を構成することはできません。
チェック④|賃上げ要件を満たす計画であること
補助金を受けるには、賃上げ要件を満たす今後5年程度の投資計画書を策定し、補助事業終了後3年間に賃上げを実施する計画が必要です。
賃上げ目標
従業員の1人当たり給与支給総額について、年平均成長率4.5%以上の目標を掲げる必要があります。目標として「給与支給総額」を選択することも可能ですが、その場合でも「1人当たり額が4.5%以上増加していること」が前提です。
賃上げは目標ではなく義務です。未達成の場合は補助金の返還が求められます。ただし、売上高100億円の達成そのものが未達でも返還にはなりません。
チェック⑤|100億宣言が公表されていること
補助金の申請時点で、100億宣言が100億企業成長ポータルで公表済みであることが条件です。100億宣言とは、売上高100億円を目指す目標と具体的な成長施策を対外的に表明する制度で、宣言をしていない企業は申請できません。
補助金額・補助率・対象経費の詳細
補助金の金額や対象経費の範囲は、申請計画に欠かせません。補助率・上限額・対象経費の3点を整理します。
補助率と補助上限額
画像をクリックすると拡大表示されます
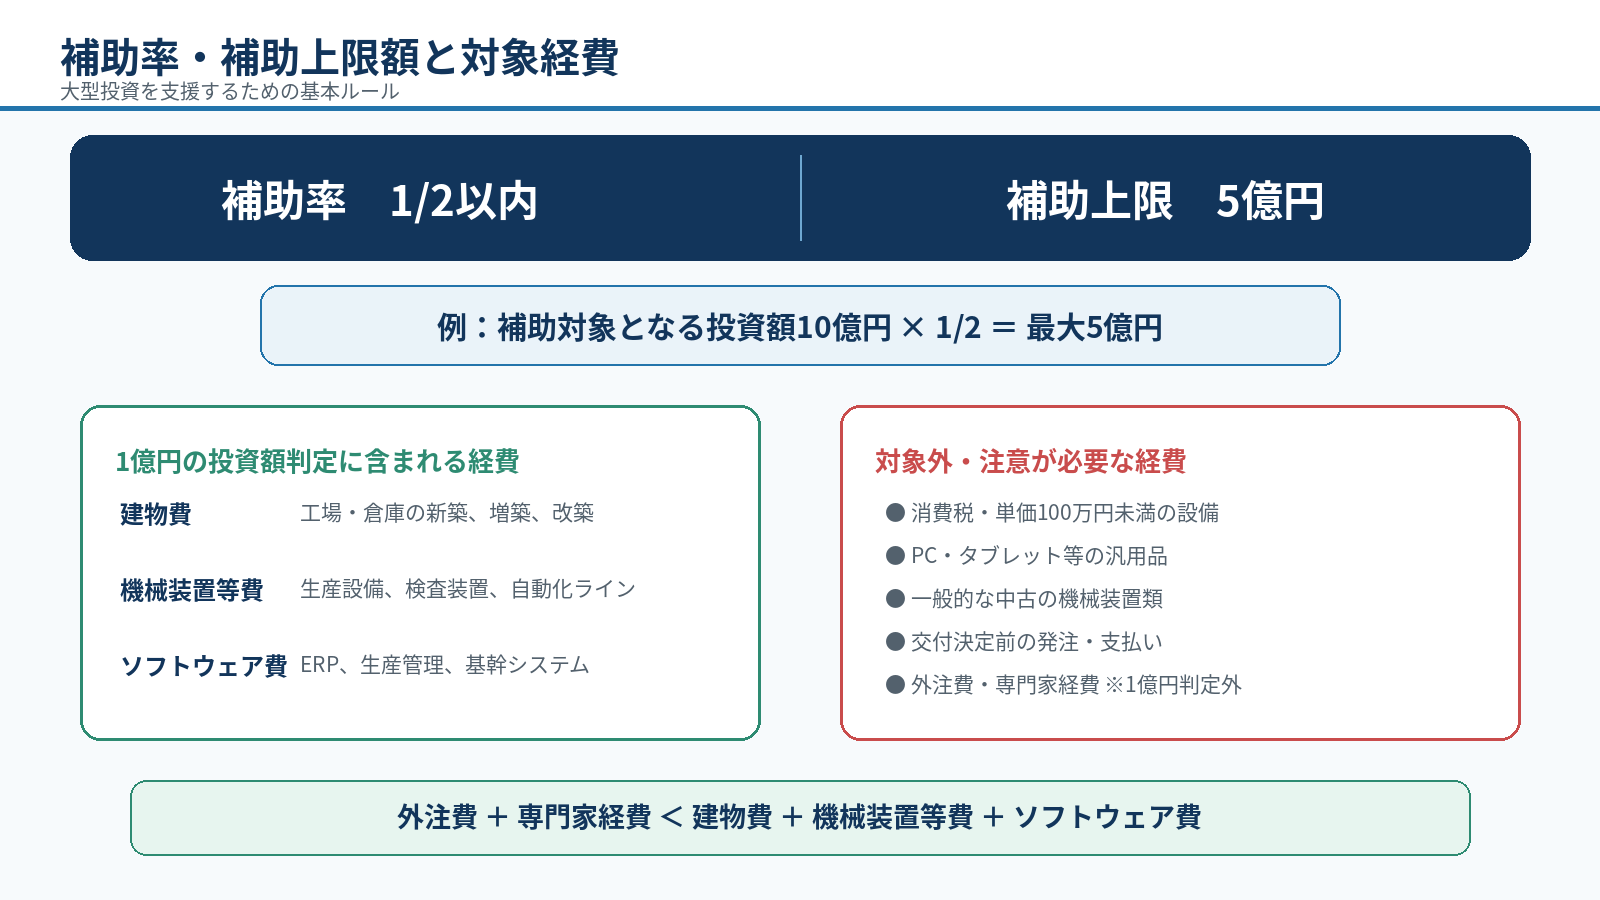
補助率:補助対象経費の1/2以内
補助上限額:5億円
たとえば、10億円の設備投資を行う場合、補助率1/2が適用されるため最大5億円が補助されます。ただし、補助対象経費として認められるものとそうでないものがあるため、事前の計画が重要です。
補助対象となる経費
画像をクリックすると拡大表示されます
他補助金にない建物費が対象の強み
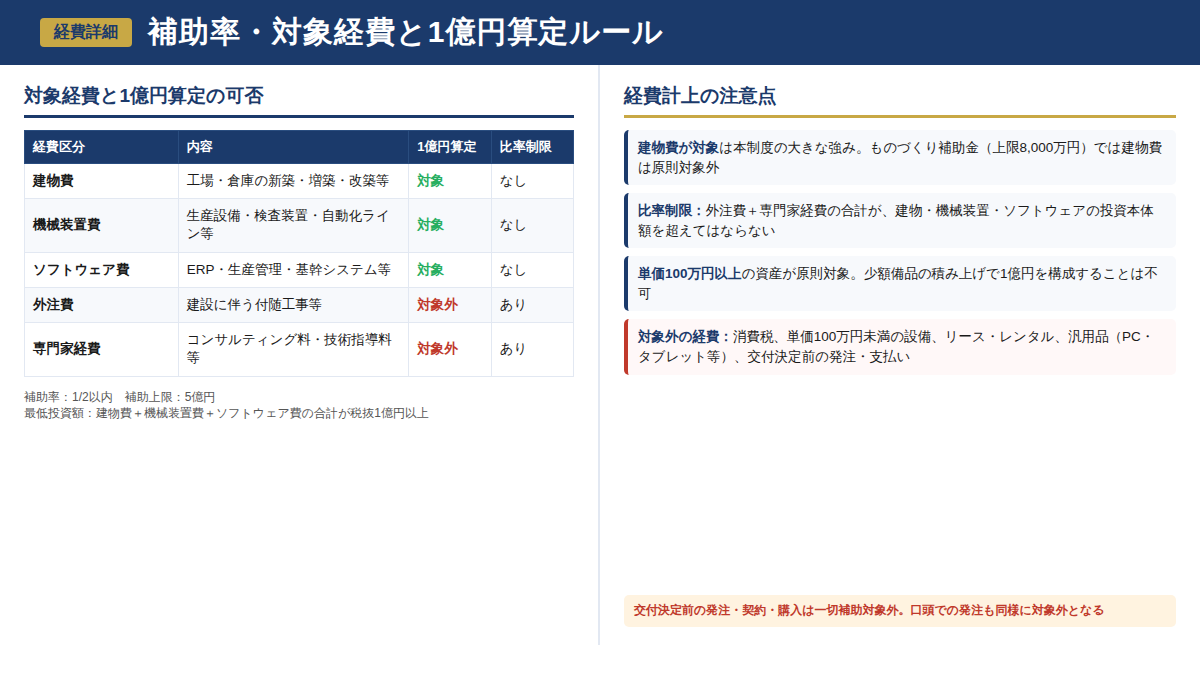
本補助金の特徴として、工場や倉庫の建物費まで対象になることが挙げられます。成長加速化補助金では他の補助金では対象外となりやすい建物の新築・増築費用も補助対象です。大規模な生産拠点を整備したい製造業や物流業にとって、他に代替のない魅力的な補助金となっております。
注意が必要な比率制限
外注費と専門家経費の補助対象経費の合計額は、投資本体額の合算金額未満でなければならないというルールがあります。コンサルタント費用や外注費だけで予算の過半数を占めるような計画は認められず、実体のある設備投資が主役であることが求められます。
補助対象とならない経費
- 消費税
- 単価100万円未満の設備、および一般的な中古の機械装置類
- 共同申請に基づかない一般的なリース・レンタル契約
- 汎用品・パソコン・タブレット等
- 交付決定前に発注・支払いした経費
申請から補助金受給までの全体の流れ
申請から補助金を受け取るまでには複数のステップがあります。全体の流れを把握しておくことで、スケジュール上の失敗を防げます。
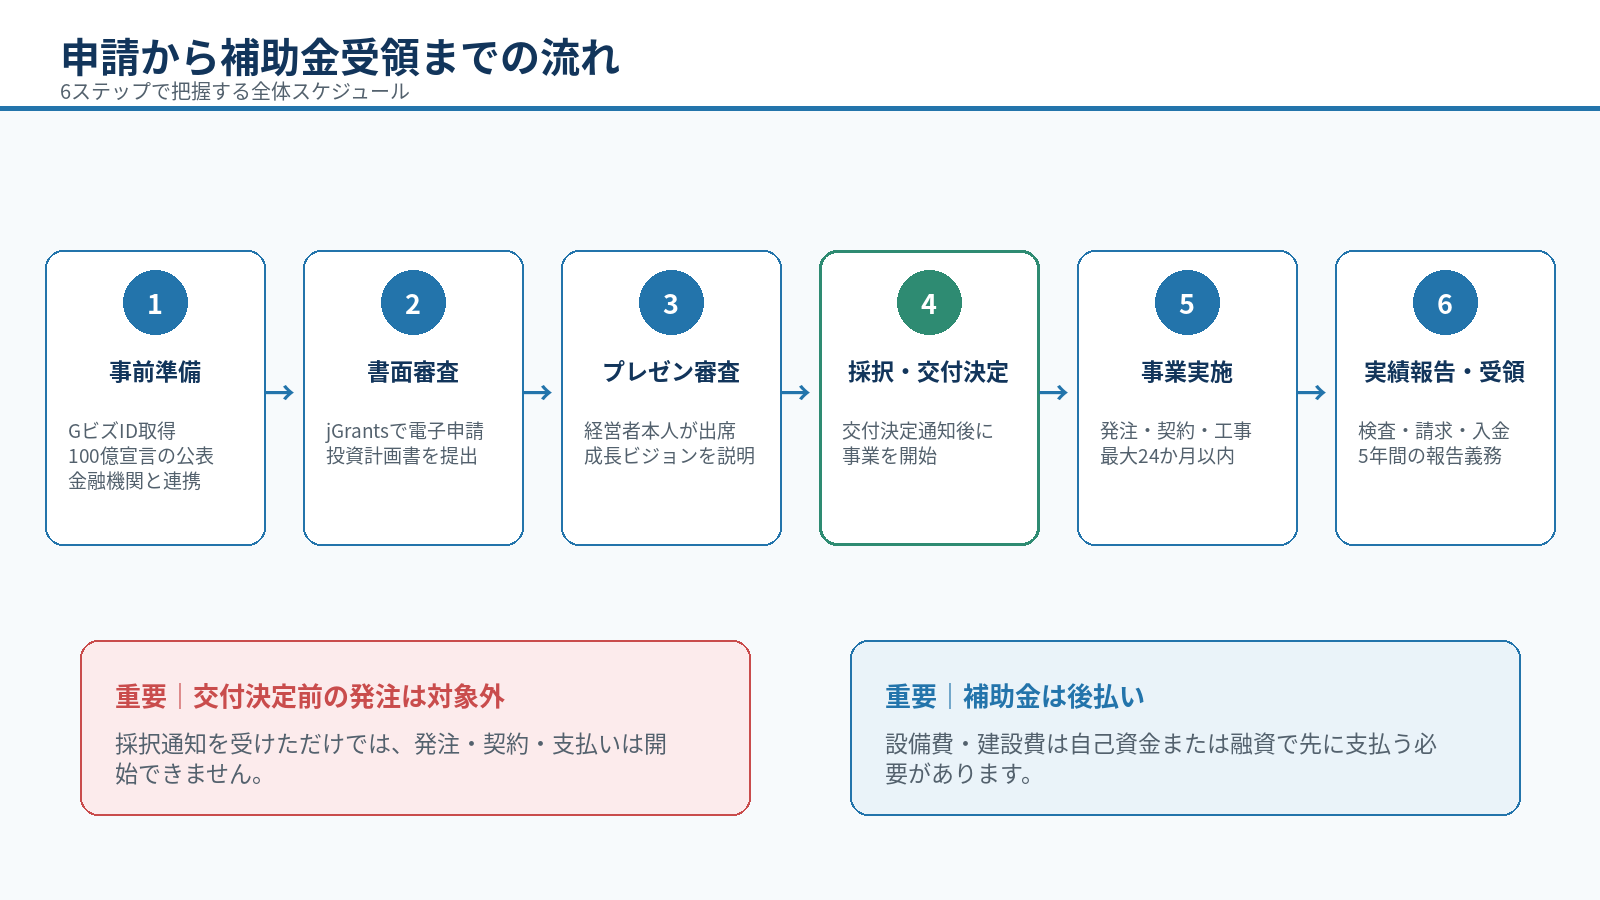
画像をクリックすると拡大表示されます
STEP1|事前準備
最初に取り組むべきことは2つです。
GビズIDプライムの取得
電子申請に必要な公的認証IDです。取得まで約2週間かかるため、申請を思い立ったらまず手続きを開始してください。
100億宣言の登録・公表
2次公募以降、「補助金の申請時点で、すでに100億宣言がポータル上に公表済みであること」が必須の足切り要件となりました。
この掲載審査には事務局側で約2〜3週間を要するため、スケジュールを逆算して先行申請する必要があります。 さらに、宣言書の作成には、システム不備を未然に防ぐための細かい「デザイン・記載ルール」が敷かれています。
- フォント色の対比ルール: ①企業概要欄(青背景)」のみすべて白字で記載し、右側の「企業理念」「具体的措置」などの枠(白背景)はすべて黒字で記載。色指定を誤ると、表示不全として事務局から却下・差し戻される
- 目標年の表記ルール: 実現目標年は、西暦で「2030年に達成する」のように断定形式で記載。「2030年度に」や「2030年までに」といった曖昧な表現は不備となる
- URLの改行禁止ルール: ホームページ等のURLを記載する際は、システムエラーを防ぐため、途中で改行を挟まずに必ず1行で入力
形式不備は申請ミスの大きな原因です。公募要領の記載ルールを熟読して準備してください。
STEP2|1次審査・書面審査
jGrantsから事業計画書等を提出します。書面審査では、事業計画の論理性と投資対効果が精査されます。
必要書類・主なもの
書面審査には、5つの書類を提出します。
- 投資計画書(様式1・PDF形式): 100億宣言と完全に整合した、一貫性のある成長ストーリーを書き込むメインの書類
- 投資計画書別紙(様式2・Excel形式): 設備投資の具体的な内訳や数値計画を整理
- ローカルベンチマーク(様式3・Excelマクロ有効ブック形式): 自社の経営状況を客観的な財務・非財務指標でスコアリング
- 決算書:3期分
- 金融機関等からの確認書(様式4・PDF形式): 融資予定の金融機関から事業計画の裏付けを得たことを証明(ただし該当者のみ)
ファイルの命名規則も審査に影響するので注意しましょう。
STEP3|2次審査・プレゼンテーション審査
書面審査を通過した企業は、オンラインまたは対面でプレゼンテーション審査を受けます。採否の重要な分かれ目であり、本補助金ならではの特徴です。
ルール① 経営者本人が出席すること
代理出席は認められません。売上100億円の実現に向けた取り組みを、経営者自らが審査員の前でプレゼンする必要があります。
ルール② 金融機関の確認書を提出すること
資金調達の確実性を示すため、融資予定の金融機関による確認書の提出が事実上の必須条件です。
STEP4|交付決定・事業実施
採択・交付決定が通知されたら、設備の発注・契約・工事を開始します。交付決定前の発注や支払いは、口頭でのやり取りも含めて一切補助対象になりません。急いでいても、必ず交付決定通知を受け取ってから動き始めるよう注意してください。
事業実施期間は最大24か月で、期間内に設備の導入を完了し、実績報告を行います。
STEP5|実績報告・補助金受領
事業完了後に実績報告書を提出し、確定検査を経て補助金が支払われます。補助金は後払いのため、数億円規模の自己資金またはつなぎ融資の準備が欠かせません。資金繰り計画は事前に十分に検討しておきましょう。
STEP6|交付後の報告義務・5年間
補助金受領後も、事業計画に定めた目標の達成状況を毎年報告する義務があります。賃上げ要件の未達成は返還対象になるため、給与設計には十分な注意が必要です。
100億宣言とは?申請の前提となる重要な仕組み
100億宣言は、中小企業成長加速化補助金を申請するための必須の前提条件です。企業の成長取り組みを社会に公表する重要な制度で、具体的な記載内容とメリットを確認しておきましょう。
100億宣言に記載する5つの必須構成要素
宣言書には以下の内容を盛り込む必要があります。
①企業概要
会社の基本情報、事業内容、現在の売上規模などを記載します。
②企業理念
会社の根本的な存在意義や、目指すべき未来のあり方を表現します。
③100億宣言に向けた経営者メッセージ
なぜ100億円を目指すのか、経営者としての熱いビジョンを言葉で表現します。この枠の中に「2030年に達成する」のように、西暦の「年」で目標達成時期を断定的に言い切る形式で明記するルールとなっています。
④売上高100億円実現の目標と課題
達成目標の年を明記します。西暦の年に達成すると言い切る形式(例:2030年に達成する)での記載が必要で、年度表記や期限を示す表現は使用できません。
⑤売上高100億円実現に向けた具体的措置
設備投資・DX・人材採用・海外展開など、具体的な成長施策を記載します。
100億宣言のメリット
100億宣言のメリットは、補助金の申請資格を得られるだけにとどまりません。公式ロゴマークの活用やポータル掲載による信頼・採用力向上に加え、実務上で極めて強力な「中小企業経営強化税制」との連携優遇を受けられる特典が用意されており、大規模な投資を行う企業のキャッシュフローを改善させます。
審査基準と採択のポイント
2次公募の採択率は約25.6%で、4社に1社が採択される選考の厳しい審査です。採択を得るために、審査基準を正しく理解することが欠かせません。
| 区分 | 項目 | 公式上の扱い |
|---|---|---|
| 明示的な加点 | 金融機関による確認書を提出し、当該金融機関の担当者がプレゼン審査に同席 | 加点されることが公式資料に明記されています。 |
| 加点要素 | パートナーシップ構築宣言 | 「波及効果」を評価する際の参考材料として、公式FAQで加点要素と明記されています。 |
| 加点要素 | 地域未来牽引企業 | 「波及効果」を評価する際の参考材料として、公式FAQで加点要素と明記されています。 |
| 審査上プラス評価 | 賃上げ水準が要件値を上回る | 「波及効果」の審査ポイントとして明記されています。 |
| 審査上プラス評価 | 域内仕入の拡大・地域での価値創造 | サプライチェーン、ものづくり高度化、イノベーション、地域資源活用などを評価します。 |
| 審査上プラス評価 | 下請取引先への適切な取引姿勢 | 地域のモデル企業としての取組を評価します。 |
| 審査上プラス評価 | 防災・レジリエンスへの取組 | 地域のモデル企業としての取組を評価します。 |
| 審査上プラス評価 | 女性活躍などへの取組 | 地域のモデル企業としての取組を評価します。 |
| 審査上プラス評価 | 金融機関のコミットメント | 「実現可能性」の審査項目です。 |
| 審査上プラス評価 | 良好な財務状況 | ローカルベンチマークなどにより、「実現可能性」を評価します。 |
| 審査上プラス評価 | グループ・コンソーシアムの相乗効果 | 該当する場合、「経営力」の評価要素となります。 |
2. 波及効果|地域や産業への貢献が見えるか
自社の成長だけでなく、地域の雇用水準の向上や域内サプライチェーンへの波及など、地域の中核企業としての社会的役割が問われます。
3. 実現可能性|計画に根拠と整合性があるか
100億宣言の内容と補助金の「投資計画書」が完全に整合し、一貫したストーリーになっているか厳しくチェックされます。さらに、ローカルベンチマークに基づく財務の健全性や、金融機関による確実な資金調達の裏付けが得られているかなど、客観的な「計画の実行エビデンス」が多角的に評価されます。
採択されやすい投資のテーマ
- 公表されている1次・2次公募の採択事例を見ると、以下のようなテーマの投資が多く見られます。
- 既存技術・ノウハウの新分野展開:自社の強みを活かして新たな市場に参入する投資
- DXによる高付加価値化・生産性向上:ERPや生産管理システムの導入による、受注から出荷までの一元管理など
- 地域資源を活かした新規ビジネス・観光振興:地方の温泉地やリゾートにおける「高級ヴィラやスモールラグジュアリー旅館の新設・大規模リノベーション」など、地域全体の観光・産業構造を不連続に変革する数億円規模の拠点インフラ整備投資
- 環境・カーボンニュートラルへの対応:再生可能エネルギーの活用や低炭素型の製造プロセスへの転換など、ESG経営につながる投資
採択率を上げるための具体的な方法
採択率を上げるために、次の方法があります。
賃上げ計画を基準の4.5%を大幅に上回る水準にする
高い賃上げ率を無理に設定することは、かえって事業にとってマイナスになりえます。そのため慎重な判断が求められますが、賃上げ率が高いほど、評価が高くなる傾向があります。
補助金によって得られる支給額と賃上げの事業に与える影響を加味しながら、事業に支障がない範囲で賃上げ計画を作成することが効果的です。
ローカルベンチマークの財務スコアを高める
経済産業省が提供するローカルベンチマークは、単に財務スコアの優劣を競うものではありません。大切なのは、スコアから読み取れる自社の経営課題や財務基盤の現状が、今回の「投資計画書」に盛り込んだ大型投資の必要性・ストーリーと、一貫性をもって結びついていることです。
また、財務スコアは改善には時間を要するため、本補助金を目指す場合、数年がかりで準備に動くケースもあります。
金融機関による確認書・様式4を提出する
公募要領上は「該当者のみ」であり、未提出だけで審査対象外になる制度ではありません。 ただし、2次公募では採択者224件の提出率が100%であり、金融機関の支援姿勢も審査対象なので、実務上、極めて重要です。
プレゼンテーション審査の準備を徹底する
プレゼン当日は、PCの持ち込みや液晶プロジェクター等による「スライド投影」は認められません。事前申請した「紙の投資計画書のみ」に基づき審査が行われるため、追加の提案スライドを作るのではなく、提出資料の数値を経営者自身が完全に把握し、論理的に受け答えする練習が必要です。
採択後の義務と会計・税務の実務
採択・受給後には義務が発生し、会計・税務上の対応も求められます。内容を事前に理解しておくことで、後のトラブルを防げます。
賃上げ要件の返還ペナルティを理解する
賃上げ要件に違反した場合、補助金の返還義務が発生します。具体的には以下の4つのケースが返還対象です。
返還事由①:交付決定を受けるまでに、投資計画書で策定した賃上げ目標を社内の従業員等に対して正式に表明しなかった場合。
返還事由②:補助事業が完了した日を含む事業年度(基準年度)の「従業員1人当たり給与支給総額」が、応募申請時直近の事業年度の額を下回ってしまった場合。
返還事由③:応募申請時に投資計画に掲げた賃上げ目標を、最終年度(基準年度の3事業年度後)に達成できなかった場合
返還自由④:賃上げ目標に「給与支給総額」を選択した場合であっても、最終年度の「従業員1人当たり給与支給総額」の年平均上昇率が、全国基準率(4.5%)を下回ってしまった場合
圧縮記帳を活用して税負担を抑える
数億円規模の補助金を受け取ると、多額の法人税が発生します。圧縮記帳を適用すれば、取得資産の価額から補助金額を差し引き、課税を将来に繰り延べられます。専門家(税務担当者)と早期に連携し、方針を固めておきましょう。
自治体の上乗せ補助を活用する
一部の自治体では、国の成長加速化補助金に上乗せする独自支援パッケージを展開している例があります。申請と並行して地元の自治体や商工会議所に問い合わせることで、支援額を拡大できる可能性があります。
類似補助金との比較|成長加速化補助金が適している企業
自社にどの補助金が合っているかを判断するため、主要な大型補助金と比較します。
| 補助金名 | 補助上限 | 補助率 | 主な特徴 | 適している企業 |
|---|---|---|---|---|
| 成長加速化補助金 | 5億円 | 1/2 | 建物費が対象。100億宣言が必要 | 売上10から100億円の中小企業で工場・大型設備投資を検討中 |
| 大規模成長投資補助金 | 最大50億円 | 1/3等 | より大規模な工場新設向け | 中堅企業・大企業寄りの投資規模 |
| 新事業進出・ものづくり補助金 | 最大9,000万円
(申請枠による) |
1/2から2/3 | 製品革新向け
建物費は原則対象外 |
売上規模を問わず、製品・工法の革新を目指す中小企業 |
| 省力化投資補助金 | 最大1,500万円 | 1/2 | カタログ製品の導入。随時受付 | 人手不足解消のために自動化設備を導入したい中小企業 |
成長加速化補助金が特に適しているのは、売上高10億円から100億円の中小企業で、工場・倉庫の新設や大型の生産設備導入を計画し、売上100億円の達成に本気で取り組める企業です。
一方、売上が10億円に達していない、または投資規模が1億円未満の場合は、ものづくり補助金や省力化投資補助金の活用を検討するのが現実的です。自社の成長方針に合った補助金を選ぶ視点が大切といえます。
よくある質問
申請を検討する事業者様からよく寄せられる疑問をまとめました。ぜひ申請に向けた参考にしてください。
Q 売上高100億円を達成できなかった場合、補助金を返還しなければなりませんか?
A. 売上目標の未達だけでは返還義務は生じません。
「100億宣言」や「投資計画書」に記載する売上目標は、あくまで企業としての野心的な成長ビジョンであり、ペナルティの対象外です。 ただし、「賃上げ要件」を達成できなかった場合は、補助金返還ペナルティが発生します。
Q 申請から採択・入金まで、どれくらいの期間がかかりますか?
A. 全体で3年程度の期間がかかります。
内訳は、申請から交付決定まで数ヶ月、事業実施期間として最大24ヶ月、実績報告・確定検査から入金まで数ヶ月です。補助金は後払いのため、自己資金またはつなぎ融資での先出しが必要です。資金繰り計画は必ず事前に立ててください。
Q 他の補助金と併用できますか?
A. 国等の他制度と同一または類似内容の事業について重複受給できません。
単に経費科目を分ければよいのではなく、異なる事業としてテーマ・製品サービス・市場・製造方法等まで総合的に異なる必要があります。
まとめ
中小企業成長加速化補助金は、売上高10億円以上100億円未満の中小企業が工場建設や大型設備投資を行う際に、最大5億円を支援する制度です。申請には100億宣言の公表と賃上げ計画の策定が必要で、プレゼンテーション審査で経営者自身が成長ビジョンを語れるかが採否を左右します。3次公募の申請受付は2026年9月29日に始まるため、早めの準備が採択に直結する重要なポイントです。

 中小企業診断士 獣医師
