

決算書の中でも、損益計算書が1年間の稼ぐ力を示すのに対し、貸借対照表は決算日の時点で会社にどれだけの財務体力があるかを示す書類です。会社にとって資産とは、経営的な体力を示すものであり、自社がどれだけ余力があるのかなどを把握することが可能です。
自社の財務体力を数字で押さえておくと、黒字であっても資金繰りが厳しい企業と、多少の赤字でも安全な企業の違いが具体的に見えてきます。補助金の審査でも、事業を最後まで完遂できる財務体力があるかを確認するために貸借対照表の提出が求められます。
本記事では、貸借対照表の基本から経営指標の読み方、業種別の特徴、補助金申請との関係まで、実務で使える形にまとめました。補助金申請だけではなく、自社の財務体力の判断基準として参考にしてください。
● この記事からわかること
- 1 貸借対照表の資産・負債・純資産の構造と、損益計算書との違い
- 2 流動比率・当座比率・自己資本比率などから財務体力を判断する方法
- 3 補助金申請や資金繰りで、貸借対照表を確認・活用するポイント
貸借対照表は資産と負債が分かる書類
貸借対照表は、決算日時点で会社が保有する資産、抱えている負債、そして純資産の残高をまとめた書類です。英語ではバランスシートと呼ばれ、資産の合計額と負債・純資産の合計額が必ず一致する構造を持っています。
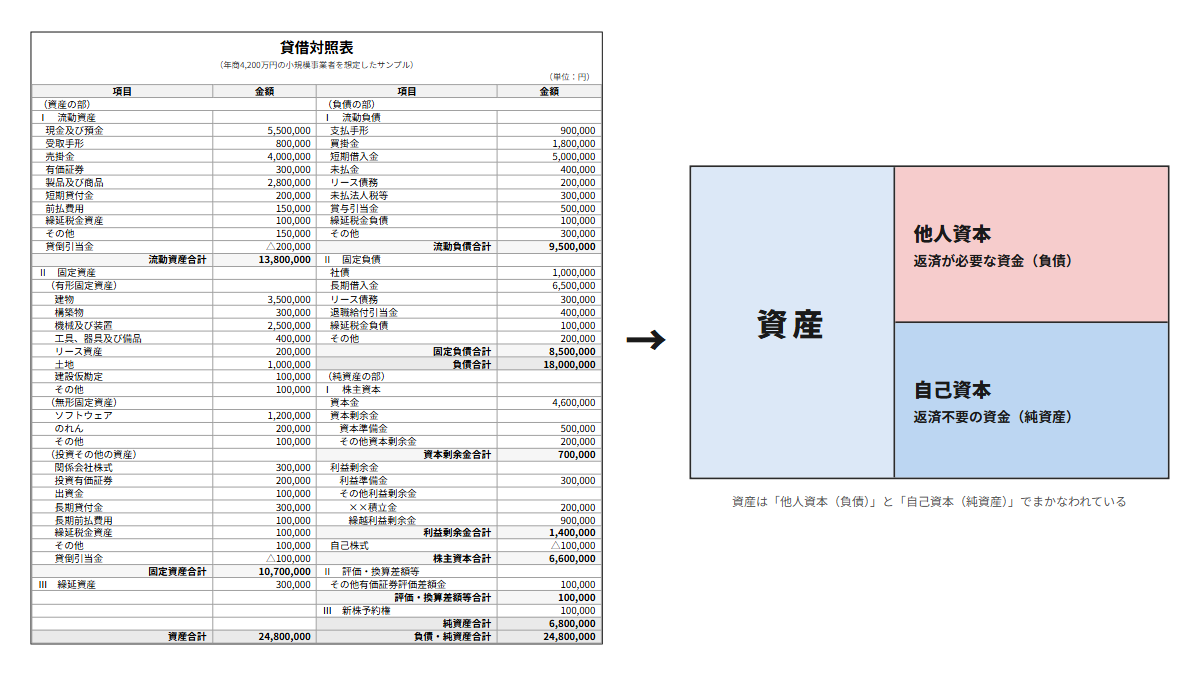
貸借対照表の内容
貸借対照表の左側には資産の部が記載されます。会社が調達した資金を、現金や売掛金、在庫、建物や機械などどのような形で保有しているかを示す欄です。右側には負債の部と純資産の部が記載されます。負債は銀行からの借入金や仕入先への買掛金など、将来返済する義務があるお金であり、純資産は株主からの出資金や過去に積み上げた利益など、返済する必要のないお金です。
損益計算書は、企業の一定期間における「経営成績」を明らかにするため、一年間に発生したすべての収益と、それに対応するすべての費用を対比して損益(利益または損失)を示す書類です。これに対し貸借対照表は、決算日という「一時点」における企業の「財政状態(どのような資産、負債、純資産のバランスがあるか)」を一覧で示す書類です。
両者を見比べると、損益計算書で確定した「当期純利益」が、貸借対照表の純資産の部にある「利益剰余金(繰越利益剰余金)」へどのように積み上がっていったのかを確認でき、会社の1年間の成果と現時点の体力を結びつけて理解できるようになります。
貸借対照表は税務署へ提出する書類のひとつ
貸借対照表は法人が確定申告のたびに作成し、税務署へ提出する書類です。個人事業主であっても、最大55万円または65万円の青色申告特別控除を受けるためには貸借対照表の添付が必要になります。事業の規模を問わず、決算書を作成するすべての事業者にとって欠かせない書類です。
実務上での呼び方
貸借対照表はB/S、損益計算書はP/Lと略して呼ばれることがあります。金融機関や補助金の審査資料でもこの略称が使われる場面が多いため、あわせて覚えておくと資料の読み違いを防げます。
また、貸借対照表・損益計算書に加えてキャッシュフロー計算書を含めた3つの書類は財務三表と呼ばれ、会社の状態を多角的に把握するための基本セットです。個人事業主が確定申告で作成する貸借対照表は、法人のものと比べて簡易な様式ですが、資産と負債の残高を示す役割は変わりません。
貸借対照表の基本構造|押さえるべき主要6項目
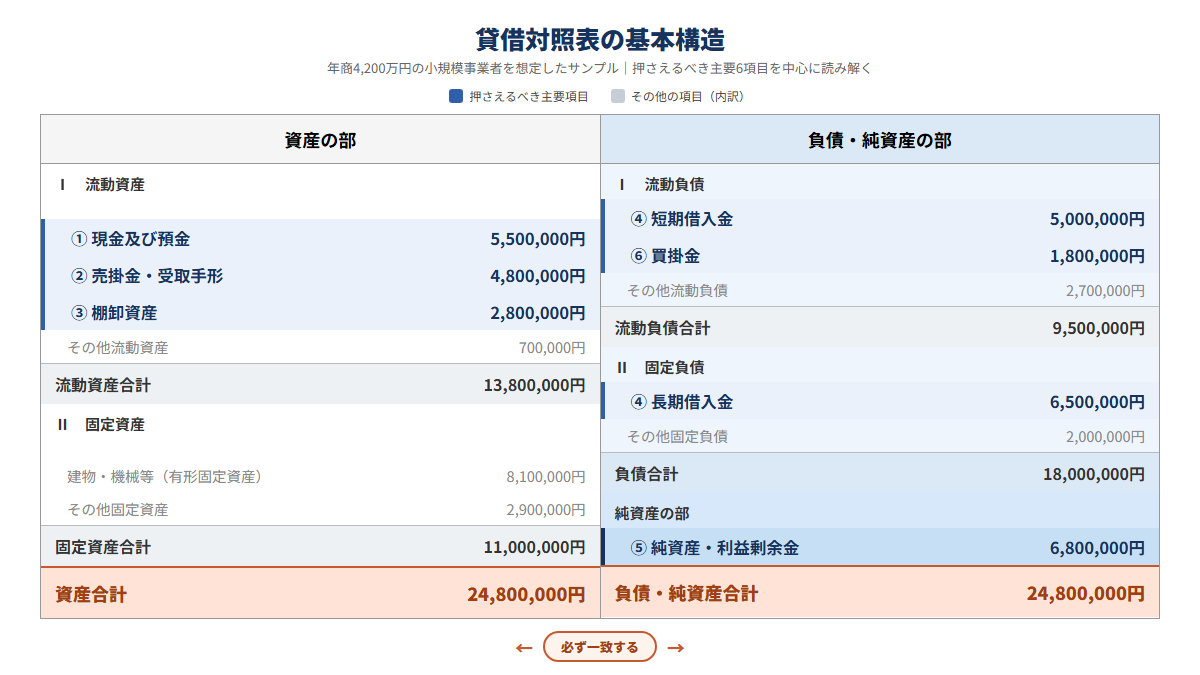
貸借対照表は、資産・負債それぞれを「1年以内に現金化・返済されるか」を基準に「流動」と「固定」に区分します。この区分を図で確認しながら、経営判断や補助金申請で特に重要な6つの項目を押さえておきましょう。
資産の部では、①現金及び預金(目先の支払い能力)、②売掛金・受取手形(まだ回収できていない売上)、③棚卸資産(抱えている在庫)が流動資産の中心です。負債・純資産の部では、④短期借入金・長期借入金(返済時期が異なる借入金)、⑥買掛金(仕入先へのまだ支払っていない代金)、⑤純資産・利益剰余金(返済不要の自己資本)が重要です。
とくに注目したいのが、流動資産の合計と流動負債の合計のバランスです。流動資産が流動負債を上回っていれば、1年以内に発生する支払いに対して現金化できる資産のほうが多いことになり、目先の資金繰りに余力があると判断できます。
逆に流動負債のほうが多い場合は、近い将来に資金がショートするリスクを抱えている可能性があります。この考え方は、のちほど紹介する「流動比率」という指標の土台になります。
現金及び預金
すぐに支払いへ充てられる現金や預金です。この現預金の残高と流動負債とのバランスが、資金繰りを判断するうえで軸になる項目です。
売掛金・受取手形
商品やサービスを提供したものの、代金がまだ未回収の状態を示す売上債権です。通常は数か月以内に入金される権利ですが、取引先の経営状況によっては回収が滞る不良債権が含まれていないかを確認しておきましょう。
棚卸資産
商品や製品、原材料など、販売目的で一時的に保有している資産です。棚卸資産は、販売されてさらに売上債権(売掛金)が回収されることで初めて現預金として会社に計上できます。そのため、売れないまま大量の在庫を抱えている場合などは、過大な資産計上となっている場合があります。不正会計(粉飾決算)においても、売れない(売れる見込みのない)在庫を計上することで、流動比率を大きく見せるケースなども散見されることから特に注意が必要です。
短期借入金・長期借入金
短期借入金は1年以内に返済期限が到来する借入で、直近の資金繰りへの影響が大きくなります。長期借入金は返済期限が1年を超える借入であり、主に設備投資の資金として使われます。年間の元金返済額の合計が、自社の稼ぎ出すキャッシュフロー(簡易キャッシュフロー≒当期純利益 + 減価償却費)の範囲内に確実に収まっているかを確認しておきましょう。
買掛金
仕入先から商品や原材料を購入したものの、まだ代金を支払っていない状態を示す仕入債務です。通常は取引条件に応じて支払いが発生します。
売掛金(売上債権)とは逆に「まだ払わなくてよいお金」として一時的に資金繰りを助ける役割がありますが、買掛金だけが増え続けている場合は、仕入代金の支払いが追いついていない、資金繰りが厳しくなっているサインである可能性もあります。
純資産・利益剰余金
主に株主の出資金である「資本金(および資本準備金)」と、これまで会社が稼ぎ出して社内に積み上げてきた利益の蓄積である「利益剰余金」を中心とした自己資本から構成されます。純資産が多いほど財務的な体力が高いと評価されますが、赤字が続いて純資産の合計がマイナスになった状態は債務超過と呼ばれ、経営の安全性に大きな懸念がある状態です。
設備やソフトウェアを購入した場合、支払った金額がすべてその期の経費になるわけではありません。まず固定資産として貸借対照表に計上され、耐用年数にわたって少しずつ減価償却費として損益計算書に費用計上されていく仕組みになっています。

貸借対照表から読み解く安全性指標
経営分析では、自社の財務状況が健全かどうかを評価・分析するため、複数の勘定科目を組み合わせて財務指標を作成します。ここでは代表的な安全性指標をいくつかご紹介します。
流動比率(短期安全性)
流動比率は、流動負債に対して流動資産がどれだけあるかを示す指標です。流動資産を流動負債で割って100を掛けることで算出します。100%を下回っている場合は、1年以内に返済・支払わなければならない負債に対して1年以内に現金化できる資産が不足している状態を意味し、資金ショートが起きてもおかしくない。製造業のように在庫や売掛金を多く抱える業種は流動比率が高めに出やすく、小売業のように店頭で現金を回収する業種は低めに出やすい傾向があります。
当座比率(短期安全性)
当座比率は、流動資産のうち現金化に時間のかかる棚卸資産(在庫)等を除外し、現金預金や売掛金といった極めて換金性の高い「当座資産」のみで流動負債をどれだけ賄えるかを示す指標です。100%以上であれば、在庫の販売状況に左右されず直近の支払いに対応できる安全性の高い状態と判断できます。
自己資本比率(中長期安全性)
自己資本比率は、総資産のうち返済不要な純資産が占める割合を示す指標です。純資産を総資産で割って100を掛けて算出します。一般的には40%以上が良好な水準とされ、20%を下回る場合や債務超過の場合は、金融機関の融資審査が厳しくなる傾向があります。
固定長期適合率(中長期安全性)
固定長期適合率は、固定資産への投資が自己資本と固定負債の範囲内に収まっているかを示す指標です。固定資産を自己資本と固定負債の合計で割って100を掛けて算出します。100%以下であることが目安で、100%を超えている場合は長期的な投資を短期の借入金や買掛金で無理に賄っている構造にあり、資金ショートを招きやすい状態です。
これらの指標は業種によって平均的な水準が異なります。自社の数値だけを見るのではなく、同業他社の平均値とあわせて確認することが、より正確な評価につながる方法です。同業種の平均財務指標は、中小企業実態基本調査など公的機関が公表している統計から確認できます。
経営指標は、それぞれ単独で判断するのではなく、あわせて読むことで精度が高まります。たとえば流動比率が高く見えても、その内訳の多くが売れ残って滞留した棚卸資産で占められている場合は、当座比率(換金性の高い資産)を確認することで、実態としての確実な支払能力(即座に支払に充てられる原資)が明確に見えてきます。
同様に、自己資本比率が高くても固定長期適合率が100%を超えていれば、長期投資が短期資金で無理に賄われている可能性があり、注意が必要です。
さらに、貸借対照表だけで会社の経営状態をすべて判断することはできません。貸借対照表から読み取れるのは、主に支払能力や資金構造といった財務の安全性です。会社の収益性(どれだけ利益を生み出せているか)、生産性(限られた資源をどれだけ効率的に活用できているか)、成長性(売上や利益が伸びているか)といった側面まで評価するには、損益計算書やキャッシュフロー計算書もあわせて確認する必要があります。
決算書は1つの書類だけで完結させず、複数の書類・複数の視点を組み合わせて読むことで、事業の実態をより正確に把握できます。
貸借対照表をサンプルで読み解く
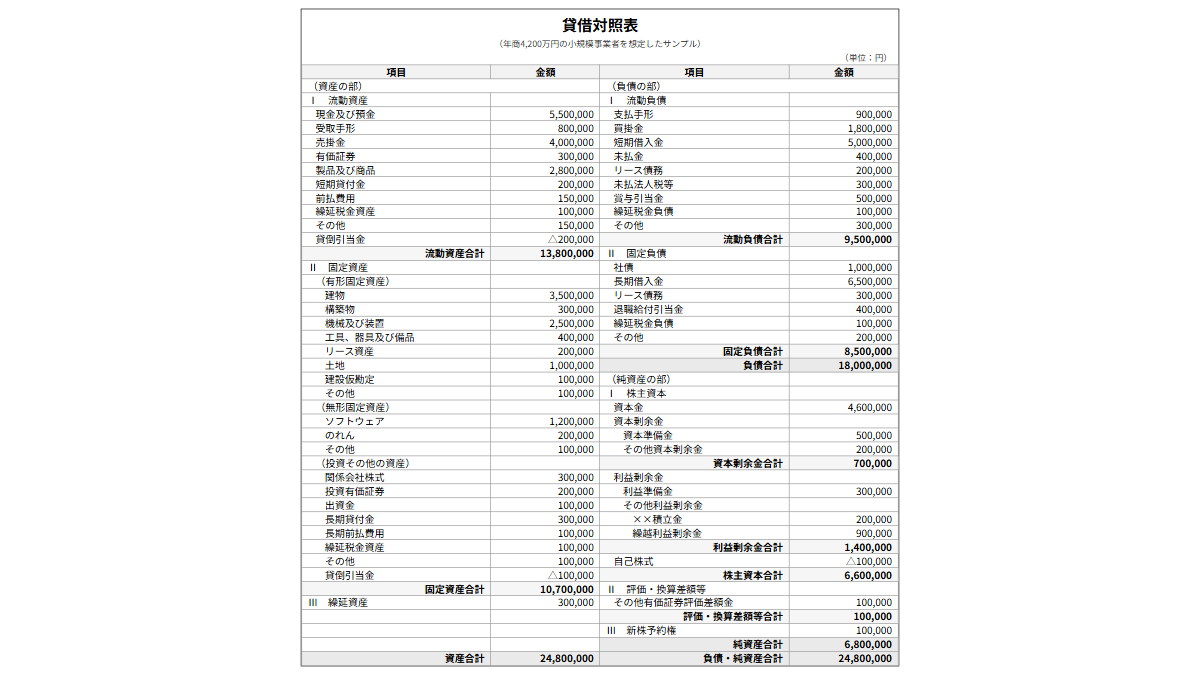
実際の数字を使って、ここまでの内容を確認してみましょう。以下は、年商4200万円の小規模事業者を想定した簡易的な貸借対照表のサンプルです。
このサンプルを読み解く手順を紹介しましょう。
まず、流動資産と流動負債を確認します。流動資産の合計は1,380万円で、流動負債は950万円です。流動比率はおよそ145%であり、100%を上回っていることから、短期的な支払能力に一定の余裕がある状態と判断できます。
次に、自己資本比率を確認します。総資産2,480万円に対して純資産が680万円であることから、自己資本比率はおよそ27%です。良好とされる40%を下回っており、借入への依存度がやや高い状態と読み取れます。
最後に、固定長期適合率を確認します。固定資産は1,070万円で、自己資本と固定負債の合計は1,530万円です。固定長期適合率はおよそ70%で、100%を下回っており、設備投資が長期資金の範囲内に収まった健全な資金構造であることがわかります。
貸借対照表は複数の指標を並べて読むことで、資金繰りの安全性と財務体質の両面を具体的に把握できる書類です。数値を単独で見るのではなく、指標同士を関連づけて読む視点が実務では役立ちます。
このサンプルのように、流動比率が100%を上回り、固定長期適合率が100%を下回っている会社は、短期的な支払い能力や長期資金の使い方の面で一定の安心材料があります。一方で自己資本比率が27%と目安の40%を下回っている点は、借入への依存度が高いことを意味しており、今後の利益の積み上げによる改善が必要な部分として、経営者自身が把握しておく価値があります。
業種別に見る貸借対照表の特徴
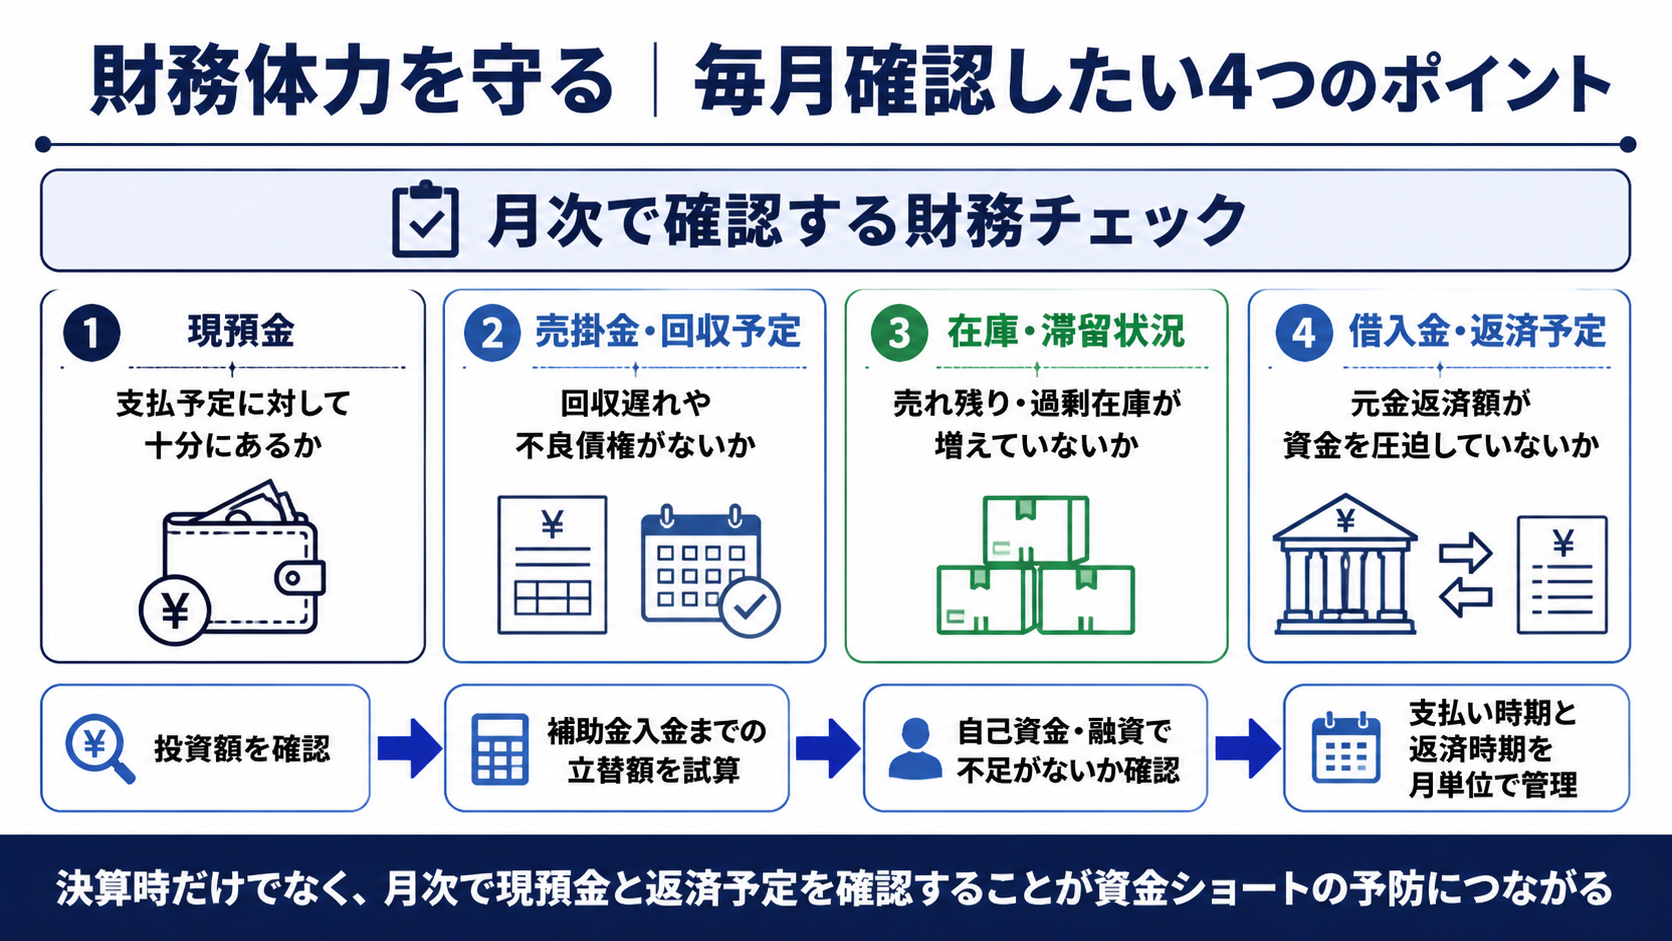
貸借対照表に現れる特徴は、業種のビジネスモデルによって大きく異なります。自社の業種特性を踏まえて数値を読むことが実務では欠かせません。
サービス業
サービス業は仕入れがほとんどなく、棚卸資産が発生しにくい業種です。流動資産の部では現預金と売掛金が大部分を占める一方、固定資産の部においては業務効率化のための予約・管理システムやソフトウェアなどの「無形固定資産」が、資産総額の中で比較的大きな割合を占める傾向があります。
在庫の滞留リスクは低い一方、人件費や地代家賃、システム利用料など、売上の増減にかかわらず発生しやすい支出があります。そのため、毎月の資金流出に備え、現預金の残高を厚めに保つ経営が必要です。
製造業
製造業は機械装置や工場建物といった有形固定資産の割合が高く、資産集約的な構造を持つ業種です。
原材料の仕入れから加工(仕掛品)、製品の完成、そして販売から売上債権の回収に至るまでの期間(キャッシュ・サイクル)が長いため、B/S上には原材料・仕掛品・製品という各種棚卸資産が、長期間にわたって滞留し資産計上されやすい特徴があります。
高額な設備投資は、長期借入金などの固定負債や自己資本といった長期資金で賄うことが基本です。そのため、設備投資額が大きくなりやすい製造業では、固定資産を長期資金でどの程度賄えているかを示す「固定長期適合率」が重要な確認指標となります。ひとつの目安として、固定長期適合率が100%以下に収まっているかを確認します。
卸売業・小売業
卸売業や小売業は、仕入れた商品をそのまま販売する高回転のビジネスです。流動資産の部をみると、販売用に確保している商品(棚卸資産)と、未回収の売掛金、そして手元の現金及び預金がその大部分を占める構成になります。在庫は日用品の小売りの場合1~2カ月程度で販売する(およびその期間内で捌けるように、仕入れる)ため、長期間に渡って在庫になっている商品は本当に売れる見込みがあるのかなどを確認する必要があります。
一方で卸売業は取引先への掛け売りが中心となるため、売掛金の残高が相対的に大きくなりやすい業種です。在庫が滞留した瞬間に支払能力が急激に悪化しやすい脆さも抱えているため、在庫回転率の管理が資金繰りの生命線になります。
補助金申請で貸借対照表が確認される理由
多くの補助金公募では、直近2期分程度の貸借対照表と損益計算書の提出が求められます。事業計画さえよければ過去の財務状況は問わないと考える申請者もいますが、審査員は貸借対照表を通じて事業の継続性を確認しています。
補助金は原則として後払いの精算払い方式です。採択されてもすぐに入金されるわけではなく、事業者はいったん設備費用の全額を自己資金や融資で立て替え、実績報告と確定検査を経てようやく補助金を受け取れます。そのため審査員は、決算書から現在の経営状況を分析・評価することで、補助事業の実施期間中に一時的な多額の支払いを賄える体力があるかを評価します。
赤字や債務超過であっても一律に申請不可となるわけではありません。一方で、直近の財務状況や資金調達の見通しを踏まえ、補助事業を最後まで遂行できることや、事業計画によって今後の収益・財務状況の改善が期待できることを具体的に示すことが重要です。
また、投資を行うにあたり金融機関からのつなぎ融資の内諾を得ておくことも、審査員の懸念を和らげる有効な材料です。
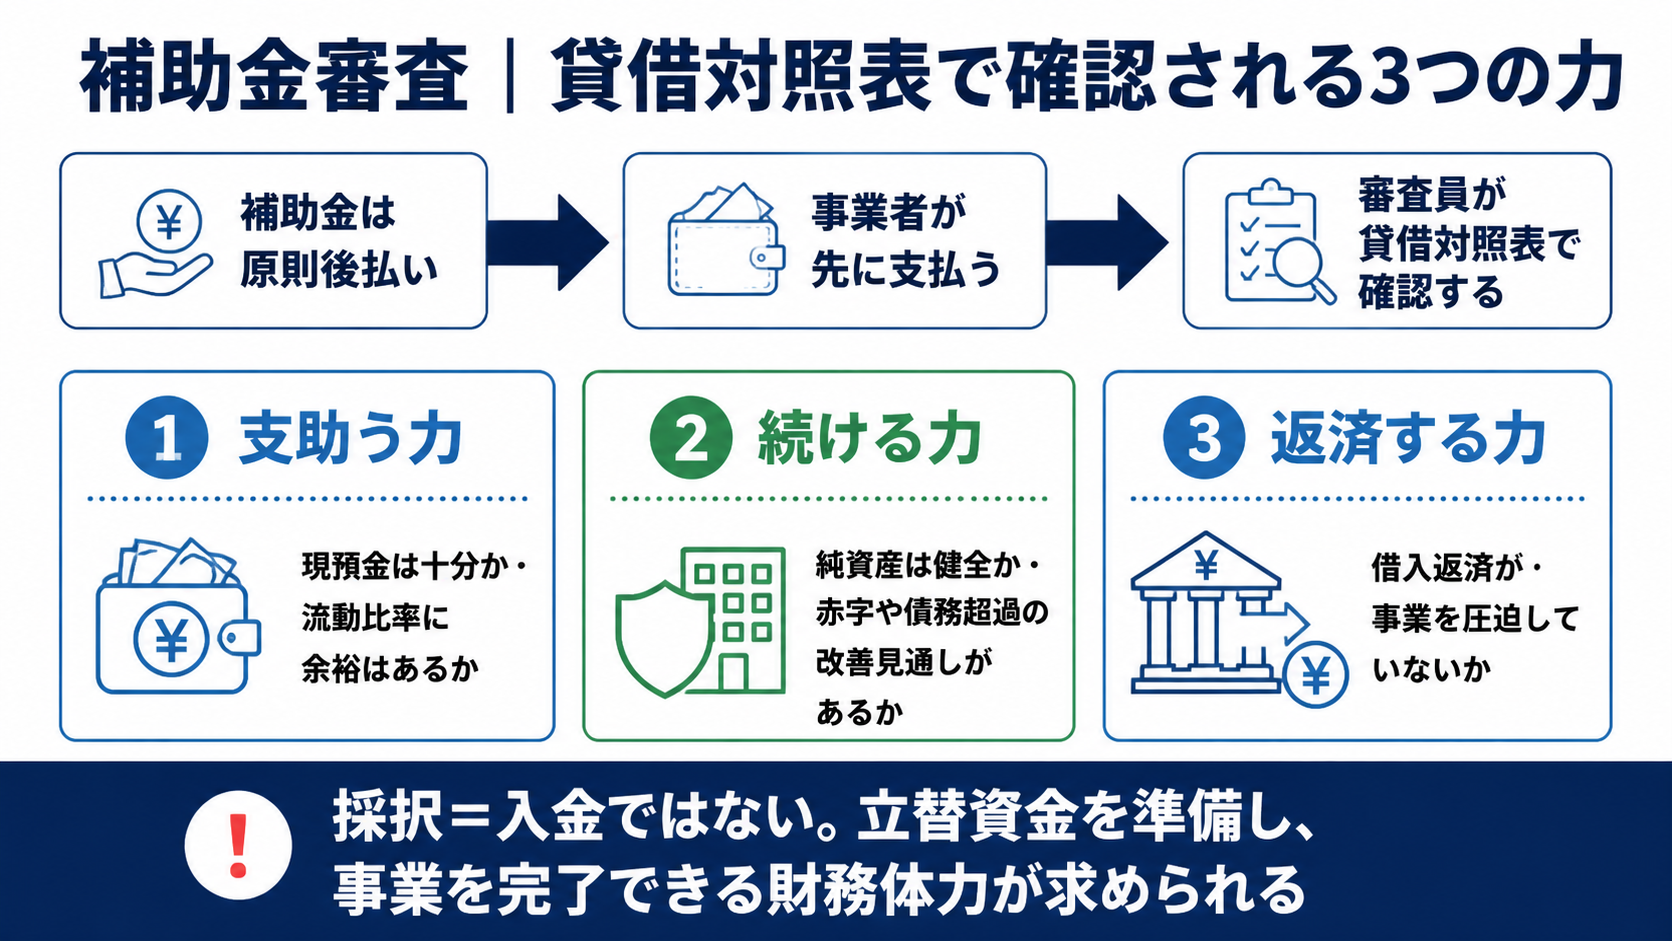
補助対象経費の全額が補助金として支払われるわけではない点にも注意が必要です。補助率が1/2の制度であれば、残りの半額に加えて消費税分や補助対象外の経費も自己資金で用意しなければなりません。想定より多くの立替資金が必要になることを見込んで、貸借対照表の現預金残高や今後の資金繰りを確認しておく姿勢が求められます。
審査員が確認するのは、現時点の財務体力だけではありません。過去2期分の貸借対照表を並べて見ることで、純資産が増加傾向にあるか、借入金が過度に膨らんでいないかといった推移も評価の対象になります。単年度の数値だけを整えるのではなく、複数期にわたって財務体質が改善していることを示せると、審査員に安心感を与えやすくなります。
黒字なのに資金が足りなくなる理由
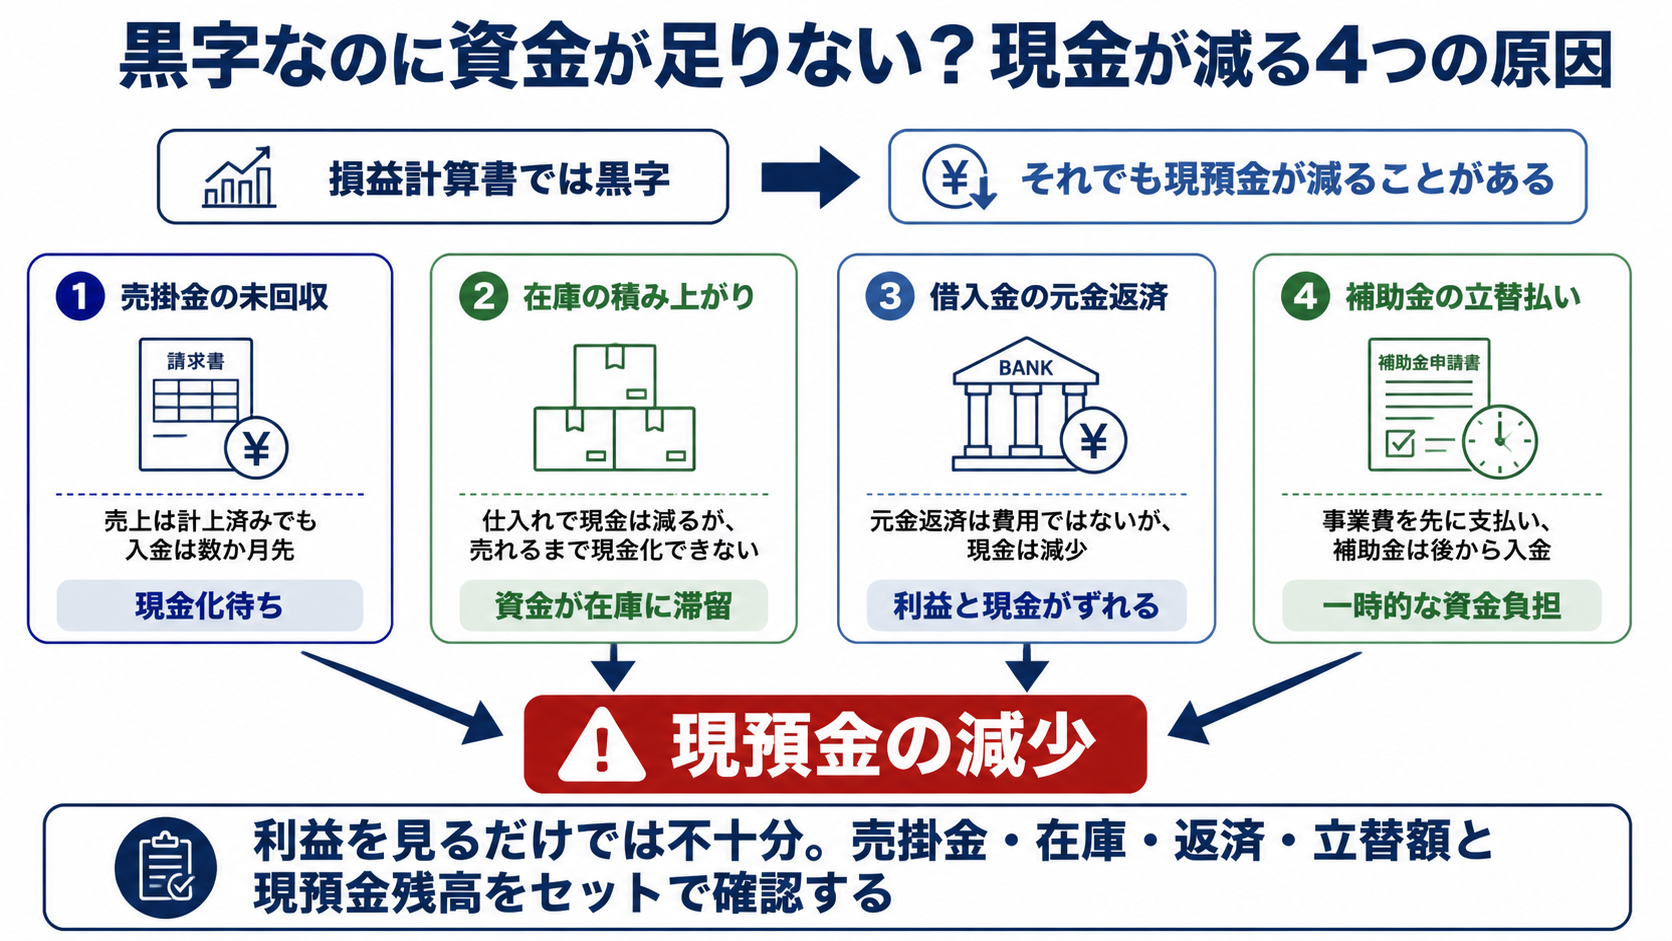
損益計算書上は黒字でも、手元の現金が不足する状態は経営においてよく見られる現象です。貸借対照表の動きを追うと、その理由が見えてきます。
売上が計上されても、代金の入金が数か月先であれば、その間の勘定科目は現預金ではなく売掛金です。売掛金の回収より先に仕入先への支払いや給与の支払いが到来すれば、帳簿上は黒字でも手元の現金が不足する事態が起こります。
在庫の積み上がりも同様です。仕入れの支払いによって現金は先に流出しますが、商品が売れ残っている間、棚卸資産として資産計上され続け、損益計算書上の費用にはなりません。利益は保たれていても、現金は在庫の形で拘束されたままになるのです。
借入金の元金返済も見落とされやすい要因です。支払利息は損益計算書上の費用になりますが、元金の返済は費用にならず、貸借対照表上の負債と現預金が直接減少するだけの処理になります。利益が出ていても、元金返済の負担が大きければ現預金は年々減少していきます。
補助金の立替払いも同様の構造です。消費税分や補助対象外の経費はすべて自己資金で先に支払うことが必要です。一時的な立替額が現預金を上回れば、補助金が入金される前に資金繰りが行き詰まるおそれがあるでしょう。損益計算書の利益だけでなく、貸借対照表の現預金の動きをあわせて確認する習慣を持つことが、こうした事態を防ぐ手がかりになります。特に複数の補助金や大型投資を同時期に実施する場合は、立替資金が重複して膨らみやすいため、資金計画を事前に細かく試算しておくことが欠かせません。
このように、損益計算書の黒字と資金繰りの安全性は別の問題として扱う必要があります。月次で試算表を作成し、現預金残高の推移を継続的に確認しておくと、資金ショートの兆候に早い段階で気づくことができます。特に補助金の実施期間中は立替資金が一時的に膨らむため、通常期よりも短い間隔で現預金の動きをチェックする体制を整えておくと安心です。
決算書・貸借対照表の読み方に関するQ&A
貸借対照表の読み方を中心に、決算書の見方でよくある質問を紹介します。
Q1、貸借対照表と損益計算書はどちらを先に確認すればよいですか。
A:まず損益計算書で一年間の収益性を確認し、そのあとに貸借対照表で決算時点の財務体力を確認する順序が一般的です。
両方をあわせて読むことで、稼ぐ力と資金繰りの安全性の両面から会社の状態を把握できます。
Q2、自己資本比率が低い場合、すぐに経営状態が悪いと判断すべきですか。
A:自己資本比率が低い状態が、直ちに経営状態の悪化を意味するとは限りません。
創業間もない会社や、大型の設備投資を借入で行った直後は一時的に低くなる場合があります。ただし、低い状態が長期間続き、借入金への依存度が高いと考えられる場合には、財務体質の見直しを早めに検討したほうがよいでしょう。
Q3、棚卸資産が多いことは常にマイナス材料になりますか。
A:棚卸資産回転期間など在庫の適切な捌け具合を確認するための指標があるので、併せて確認しましょう。
商品の種類にもよりますが、一般的な日用品などの小売業の場合、1~2カ月で入荷した在庫は捌けていきますので、同じ在庫を半年〜1年など長期間抱えていてさばけていないようであれば、問題と考えられます。
Q4、債務超過の状態から回復するまでにどれくらいの期間がかかりますか。
A:債務超過からの回復は容易なことではありません。
特に長期間に渡って、経営環境の悪化により売上が減少してきた場合など、事業内容の変更なども含めて抜本的な取り組みが必要なことも少なくありません。
回復にかかる期間は会社の規模や利益水準によって異なります。投資による生産性向上や粗利改善で毎期の当期純利益を確保し、その利益を純資産へ着実に積み上げていく計画を立てることが基本です。
金融機関に経営改善計画・事業再生計画などを提案する際には、「赤字脱却は概ね3年以内」「実質債務超過の解消は5年以内」 で計画を立てるケースが多くみられます。
Q5、貸借対照表を継続的に確認すると経営にどう役立ちますか。
A:貸借対照表を定期的に確認する習慣がつくと、利益は出ているのに現金が減っているといった異変に早く気づけるようになります。
自社の経営改善に取り組むうえでも、経営状態の変化の早期把握と初動対応が成否を大きく分けるケースが少なくありません。
金融機関や補助金の審査員に対しても、自社の財務体力を自分の言葉で説明できる経営者は信頼を得やすく、資金調達の場面でも有利に働きます。
Q6、貸借対照表の見方に迷ったら誰に相談すればよいですか。
A:自社の顧問となっている専門家や、国の認定を受けた支援機関に登録された専門家に相談する方法があります。
特に補助金の申請を検討している場合は、事業計画書の作成支援と資金繰りの助言をあわせて依頼できる専門家や中小企業診断士に相談すると、審査の観点も踏まえた具体的なアドバイスを得やすくなります。
まとめ
貸借対照表は、決算日の一時点における会社の財務体力を映し出す書類です。流動比率や自己資本比率といった安全性指標を確認し、業種特性を踏まえて数値を読み解くことで、資金繰りのリスクを早期に把握できます。補助金申請の場面でも、貸借対照表から読み取れる支払能力の情報を活かせるよう、損益計算書とあわせて自社の決算書に目を通す習慣を身につけてみてください。

 中小企業診断士 獣医師
