

会社法上の計算書類や金融商品取引法上の財務諸表の総称である決算書は、会社の1年間の経営成績を示す成績表であり、その中心に位置するのが損益計算書(P/L)です。損益計算書の読み方がわかると、自社がどこで利益を生み、どこにコストがかかっているのかが数字で見えてきます。
特に補助金の申請では、事業計画書の数値根拠として損益計算書の分析結果を求められる場面が多く、読み方を知っているかどうかで説得力のある将来の事業計画書を作れるかどうかを左右します。
本記事では、決算書と損益計算書の基礎知識から、初心者でも実践できる読み方の手順、業種別のチェックポイントまで解説します。
● この記事からわかること
- 1 決算書・損益計算書の役割と、売上高から当期純利益までを読む基本の流れ
- 2 売上総利益・営業利益・経常利益など、5つの利益から経営課題を見つける方法
- 3 補助金申請や事業計画書で、決算書の数値を根拠として活用するポイント
決算書とは1年間の経営成績がわかる書類
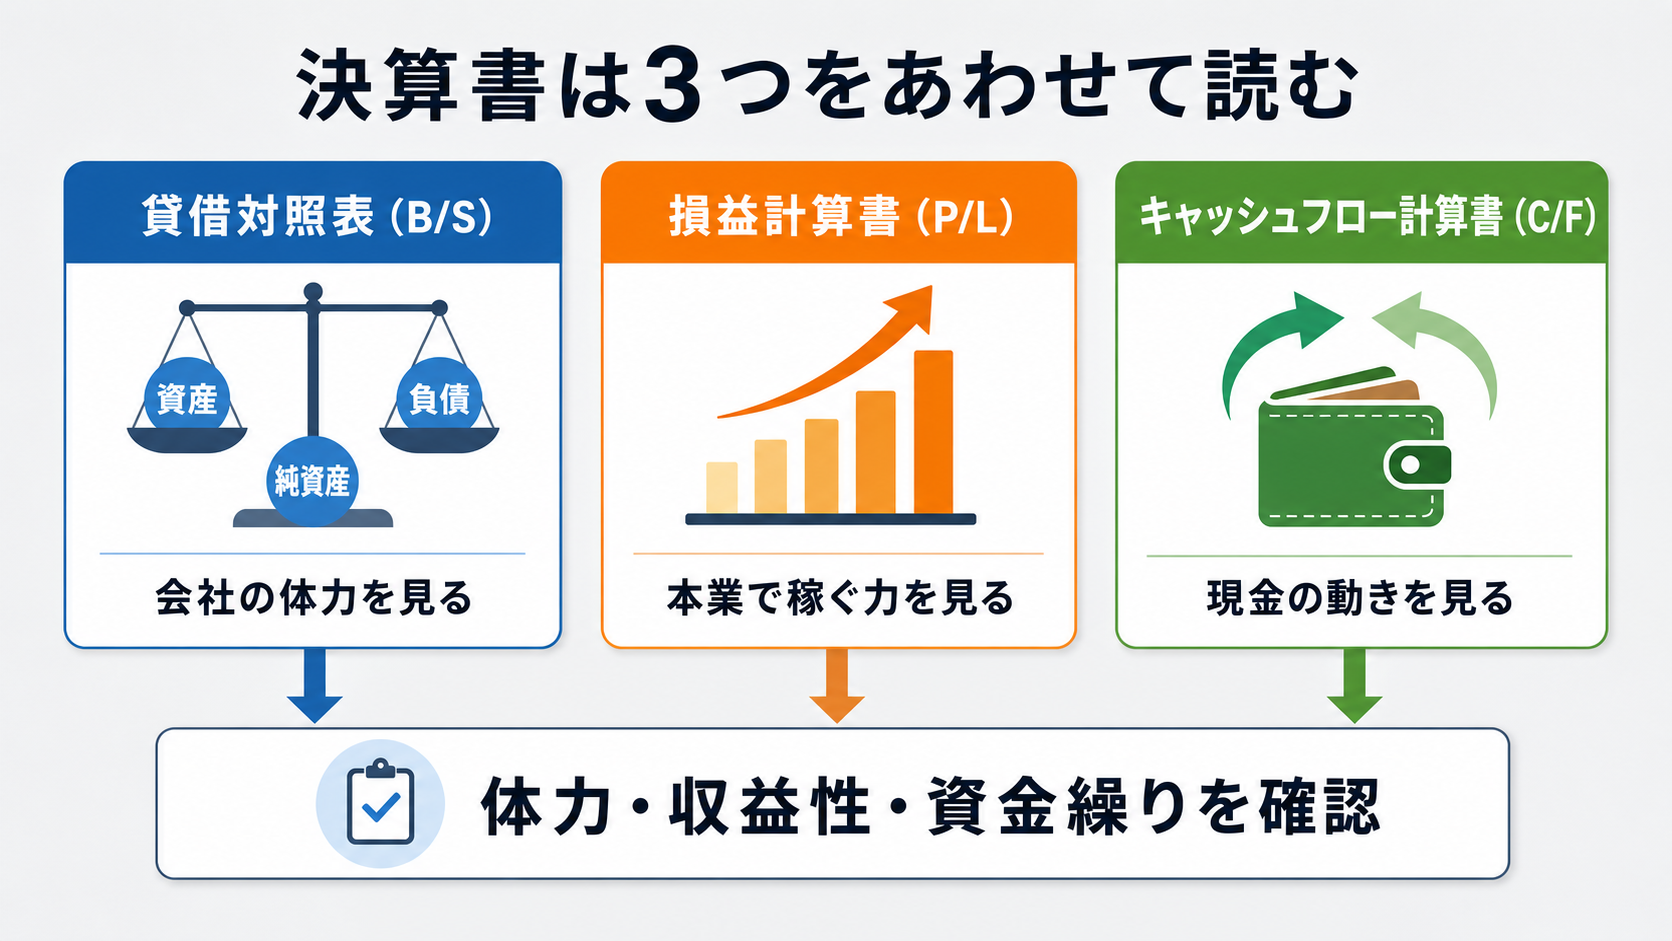
決算書とは1年間の経営成績や現在の財政状態がわかる書類です。会社法上は計算書類、金融商品取引法上は財務諸表と呼ばれるのが正式であり、中小企業では貸借対照表や損益計算書を中心に構成され、上場企業等ではこれにキャッシュフロー計算書が加わります。
損益計算書は一年間の収益と費用を集計し、最終的にどれだけの利益または損失が出たのかを示す書類です。
貸借対照表は決算日時点での会社の財政状態を示す書類です。資産・負債・純資産の3区分で構成されており、会社にどれだけの財産があり、どれだけの借入があるのかを表します。
キャッシュフロー計算書は現金の出入りを示す書類であり、利益が出ていても現金が不足する事態を把握するために活用します。
3つの書類はそれぞれ異なる角度から会社の状態を映し出すため、一種類だけでは正確な経営状態を把握できません。損益計算書で稼ぐ力を確認し、貸借対照表で会社の体力を確認したうえで、キャッシュフロー計算書で資金繰りの実態を確認する順序で読み進める流れが基本です。
決算書を読み解くための知識やスキルは、金融機関による融資審査や官公庁への補助金申請の場面でも重要視されます。金融機関の担当者や補助金の審査員は、事業計画書に記載された数値が決算書の実績と整合しているかどうかを重点的に確認するのが通例です。決算書の読み方を理解していない状態で事業計画書を作成すると、数値の裏付けが弱いと判断されやすくなります。
決算書は事業年度ごとに必ず作成する書類であり、法人であれば確定申告のたびに税務署へ提出します。作成した決算書や会計帳簿の保管期間は、会社法上は一律に10年間と定められており、税法上は原則7年間、青色申告で赤字や欠損金が生じた事業年度は10年間の保存義務があります。過去の決算書と見比べる分析を行う際は、まず社内での保管状況を確認しておきましょう。
決算書はどこで確認し、何から読み始めればよいか
自社の決算書は、税理士などの専門家や会計担当者が作成している場合が一般的ですが、もし手元にない場合は、顧問税理士や社内の経理部門に直接確認して取り寄せるか、銀行融資を受けている場合は金融機関に提出した決算書の「控え」をあわせて確認してみましょう。自社の経営状態を分析するには、直近3期分程度を用意しておくと分析精度が上がります。
決算書を読み始める際は、いきなり細かい勘定科目から追うのではなく、大きな流れをつかむことが大切です。まず売上高の推移を確認し、次に営業利益率の推移を確認する順序が基本です。
売上高が伸びているか、横ばいか、などを把握したうえで営業利益率を見ると、会社の成長性と収益性を大まかにつかめます。そのうえで5つの利益を順番に確認し、経常利益や当期純利益との差が生じている理由を掘り下げると、決算書全体の理解が深まります。
損益計算書の基本構造と5つの利益
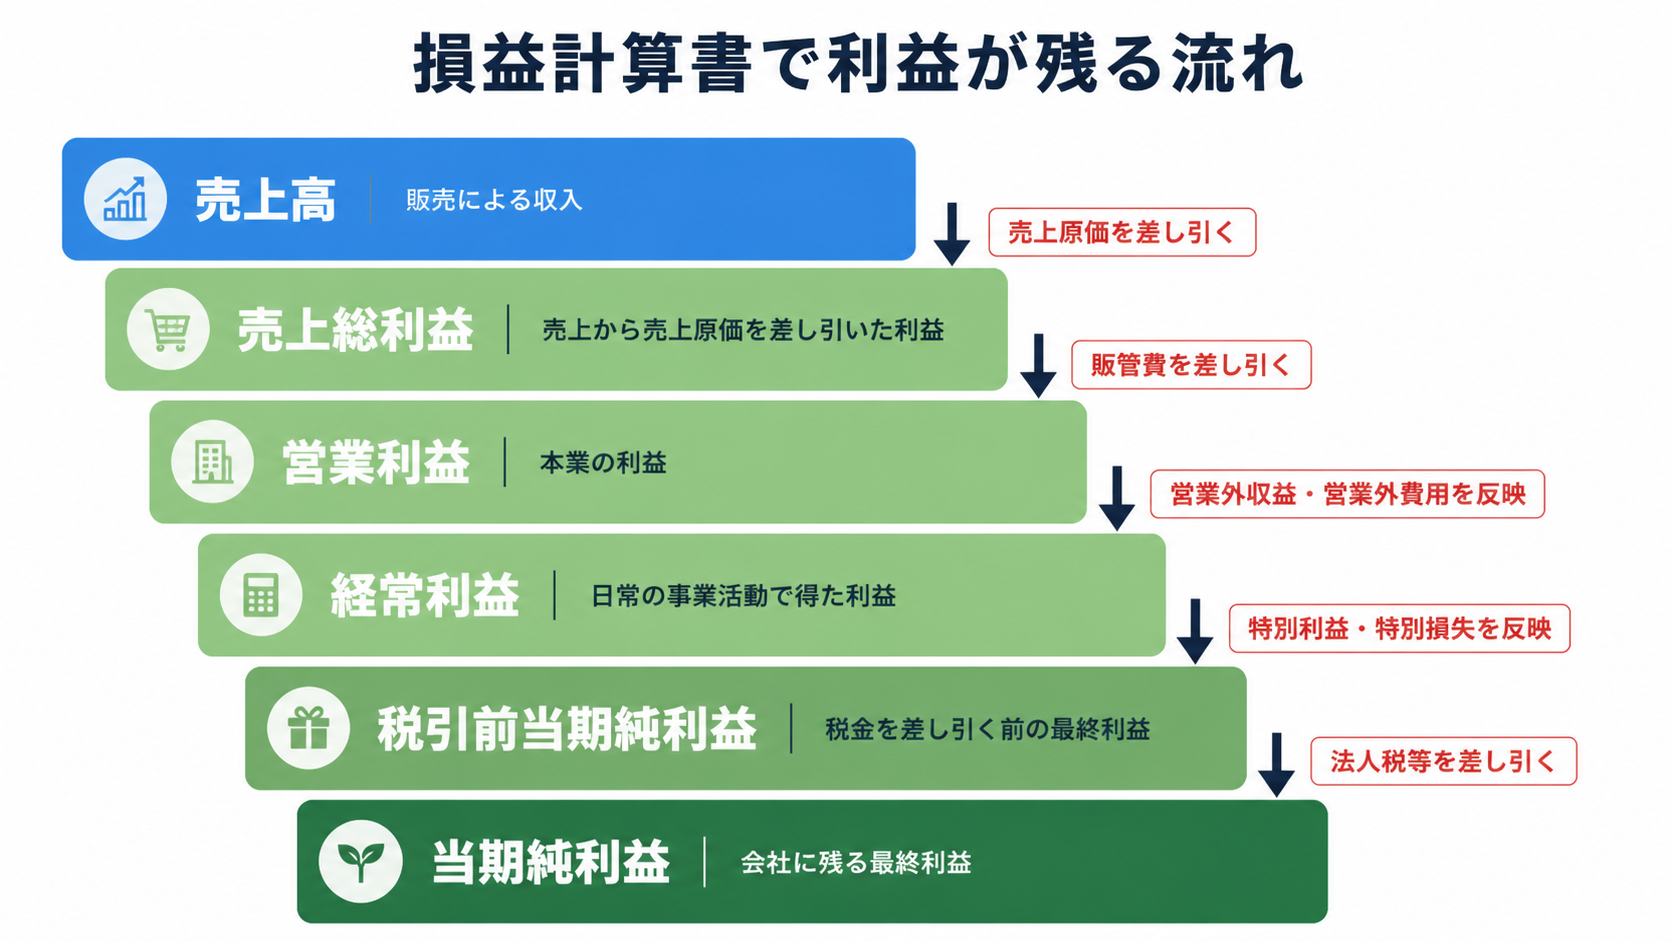
損益計算書は、売上高から段階的に費用を差し引くことで、5種類の利益を算出できる構造になっています。それぞれの利益が示す意味を理解できれば、損益計算書を正しく読み解けます。
売上総利益
売上高から売上原価を差し引いたものが売上総利益です。一般には粗利と呼ばれ、商品やサービスそのものが生み出す利益の大きさを示す指標といえます。売上総利益が低い場合は、仕入価格や製造コストを見直す、あるいは販売価格の設定を再検討する余地があります。
営業利益
売上総利益から販売費及び一般管理費(以降、販管費)を差し引いたものが営業利益です。販管費とは、人件費や広告宣伝費、家賃などといった原価を除く事業運営において必要な経費を指します。よって、営業利益は本業でどれだけ稼げているかを示す指標として重視されます。補助金の審査でも、収益性の一つとして判断材料とされるケースが一般的です。
経常利益
営業外費用とは、本業とは直接的に関係ないものの、事業において継続的に発生しうる費用で、支払利息などが代表的なものとして挙げられます。
よって、経常利益は支払利息や受取利息など、本業以外の財務活動の結果を含めた、会社の通常の稼ぐ力を示します。毎期の業績を比較する際は、特別な要因に左右されにくい経常利益を基準にするとよいでしょう。
税引前当期純利益
経常利益に特別利益を加え、特別損失を差し引いたものが税引前当期純利益です。固定資産の売却益や災害による損失など、その期だけに発生した臨時的な項目を反映します。
当期純利益
税引前当期純利益から、国税である法人税に加え、地方税にあたる住民税や事業税などを合わせた「法人税、住民税及び事業税(法人税等)」を差し引いた最終的な利益が当期純利益です。
当期純利益は、貸借対照表(B/S)の純資産の部にある「利益剰余金」に反映され、会社内部に蓄積されていきます。その後、株主への配当を行えば利益剰余金はその分減少します。利益剰余金の蓄積は、翌期以降の投資余力や財務基盤を支える要素の1つとなります。
5つの利益を上から順に確認すると、どの段階で利益が圧迫されているのかを特定できます。売上総利益が高いのに営業利益が低い場合は、見直しポイントが販管費だと分かります。営業利益は健全でも経常利益が低いときは、借入金の負担など営業外費用が重い可能性を疑ってみましょう。段階ごとの差額を追うことで、経営課題がどこにあるのかを具体的に絞り込めます。

損益計算書の見方|費用の分類を理解する

損益計算書を読み解くうえで欠かせないのが、費用がどのように分類されているかを理解することです。同じ人件費でも、製造現場の作業員の給与は売上原価に、本社の事務スタッフの給与は販管費に区分されます。
売上原価に含まれる費用は、商品の仕入れや製品の製造に直接関わるものです。製造業であれば、工場の作業員の給与や原材料費、製造設備の減価償却費などが、製造原価報告書として集計されたのち、期首・期末の製品・仕掛品在庫の調整を経て、損益計算書の売上原価へと転記されます。建設業であれば、現場の施工スタッフの人件費や工事に使用する資材費が含まれます。
販管費に含まれる費用は、営業活動や会社全体の管理に関わるものです。事務職や営業職などの間接部門の人件費、役員報酬、退職給付費用、広告宣伝費、本社オフィス営業用車両、パソコンなどの設備の減価償却費などが該当します。同じ運賃であっても、商品を仕入れる際にかかる引取運賃は売上原価(仕入原価の一部)に、顧客への発送にかかる発送運賃は販管費に分類される点にも注意してください。
費用の分類を誤ると、売上総利益と営業利益の数値が実態とずれてしまい、経営分析の精度が下がります。とくに建設業では、損益計算書に記載された完成工事原価の総額が、建設業法に基づく法定書類である完成工事原価報告書の合計額と1円単位で完全に一致しているかを確認しましょう。ここに不整合がある決算書は、経理処理のずさんさを露呈することになり、金融機関や補助金の審査員からの信頼を決定的に損なう原因になります。
補助金申請の場面では、投資によって営業利益がどのように改善するかを説明する必要があります。設備投資によって発生する減価償却費が、売上原価に計上されるのか販管費に計上されるのかを正しく区分しておくことで、投資効果の説明に説得力が生まれます。
損益計算書の読み方をサンプルで実践する
実際の数字を使って、決算書の読み方を確認してみましょう。以下は、年商4200万円の小規模事業者を想定した簡易的な損益計算書のサンプルです。
| 項目 | 金額 | 構成比 |
|---|---|---|
| 売上高 | 4,200万円 | 100.0% |
| 売上原価 | 2,058万円 | 49.0% |
| 売上総利益 | 2,142万円 | 51.0% |
| 販管費 | 1,760万円 | 41.9% |
| 営業利益 | 382万円 | 9.1% |
| 当期純利益 | 196万円 | 4.7% |
利益構造は業種によって大きく変動します。原価率が高く薄利多売の構造を持つ業種や、高単価・少量販売型の事業などもあるため、同種の事業の平均と比較して判断することが望まれます。
まず、売上総利益率を確認します。このケースでは51.0%であり、同業種の平均的な水準と比較して自社独自の収益性が高いか低いかを判断する重要なベンチマーク材料です。粗利率が高い場合は商品力や価格の強さがうかがえ、低い場合は仕入価格や製造コストの見直しが必要と言えます。
次に、販管費の内訳を確認します。このサンプルでは売上高の41.9%です。サービス業などでは人件費が高くなり、工場など製造業では地代家賃や減価償却費・水道光熱費が高くなるなど、業種によってかかるコストが異なります。
基本的に額の大きなコストに着目し、業界内平均から見て妥当かどうか、コスト削減ができる余地が無いかなどを確認することが重要です。
最後に、営業利益率と当期純利益率を確認します。営業利益率9.1%は本業の稼ぐ力を示し、当期純利益率4.7%は、税金や特別損益を反映した最終的な収益力を示す数値です。両者の差が大きい場合は、借入金の金利負担や一過性の固定資産売却損のほか、中小企業の場合はおおむね30%前後課される法人税等の負担が適正であったかを、それぞれの利益の差額から確認しておきましょう。
決算書は上から順に金額と構成比を追っていくと、どの段階に経営課題があるのかを具体的に特定できる書類です。数値を眺めるだけでなく、前期の実績や業界平均と見比べながら読むことで、分析の精度がさらに高まります。同業他社の平均値は、日本政策金融公庫や中小企業庁が公表する経営指標の資料から確認できます。
業種別に見る損益計算書のチェックポイント
損益計算書の構造は業種によって特徴が異なり、注目すべき指標も変わってきます。自社の業種特性を踏まえて損益計算書を読むことで、より実態に即した経営判断につながります。
日本政策金融公庫のサイトや中小企業庁のサイトも参考になるため、興味がある方は参考にしてみてください。
製造業
製造業では、設備の稼働率と損益計算書の関係を理解しておく必要があります。基本的には稼働率は高く保つことが理想ではありますが、極端に高い状態が続くと現場に余裕がなくなり、納期の遅延などを招くケースもあるため、余裕を持たせた稼働率で運用するなどが必要です。
納期の遅延、つまり生産リードタイムの長期化は、需要変動とのタイムラグを生み出し、余剰在庫の積み増しや販売の機会損失を招くだけでなく、製品の陳腐化による廃棄損失や仕損を急増させ、結果として売上総利益を著しく圧迫する要因です。設備投資を検討する際は、フル稼働を目指すのではなく、適度な余裕を持たせながら生産性を高める視点が求められます。
建設業
建設業の損益計算書では、完成工事高と兼業事業売上高を区別して記載することが基本です。完成工事原価は完成工事原価報告書の数値と一致させる必要があり、ここに不整合があると審査員からの信頼を損ないます。
工事案件ごとの個別原価管理を徹底し、全体の数値と照合できる体制を整えるとともに、進捗に応じて売上が計上される収益認識基準のもとでは、損益計算書上の営業黒字と実際の現預金の動きが乖離しやすいため、下請け支払いなどのキャッシュアウト先行による黒字倒産リスクを回避する資金管理体制もあわせて整えておく必要があります。
卸売業・小売業
卸売業や小売業は売上総利益率(粗利率)が低くなりやすい典型的な薄利多売・高回転型の業種です。大手企業との低価格競争に対抗するため、適正な在庫を保有することで欠品を防ぐとともに、中小卸売・小売業が本来担うべき「待てる(融通・支払猶予)」「分ける(小口・バラ納品)」「運べる(確実な現場配送)」という3大機能を差別化の強み(生存者利益戦略)として事業計画書に明示する考え方が有効です。
画一的な在庫削減を一律に進めて強みである3大機能を損なうのではなく、適正な「在庫回転率」の維持と、粗利益率に在庫回転率を掛け合わせて在庫の投資効率を示す「交差比率」の目安を事業計画書に数値としてあわせて盛り込むことで、計画全体の説得力が高まります。
サービス業
サービス業では、従業員一人当たりの売上高や労働生産性と販管費比率が重要な指標になります。広告宣伝費や店舗の家賃が利益を圧迫していないかを確認しましょう。あわせて、IT化による業務効率化が利益改善にどれだけ効果をもたらすかを数値で示せると、補助金申請における根拠として説得力が増します。
損益計算書と貸借対照表・キャッシュフロー計算書のつながり
損益計算書は単独で読むよりも、貸借対照表やキャッシュフロー計算書とあわせて確認すると、経営状態をより正確に把握できます。損益計算書で当期純利益が黒字であっても、貸借対照表の現預金残高が減少している場合は、売掛金の回収が遅れているなど、利益と現金の動きにずれが生じているおそれがあります。
税引前当期純利益から「法人税、住民税及び事業税」を差し引いて算出される最終的な「当期純利益」は、株主への配当金や利益準備金の積立てなどによる減少分(利益処分)を除いた残額が、最終的に貸借対照表(B/S)の純資産の部にある「繰越利益剰余金」(内部留保)へと積み上がっていく仕組みです。損益計算書の当期純利益が前期に比べて増えているにもかかわらず、貸借対照表の純資産があまり増えていない場合は、配当の実施や自己株式の取得、あるいは純資産に直接反映されるその他有価証券評価差額金の減少などがなかったかを確認してみましょう。
逆に、損益計算書上は赤字でも、貸借対照表の自己資本比率が高く、内部留保、利益剰余金や手元現預金が厚い会社であれば、当面の資金繰りには余裕があると判断できる場合もあります。
キャッシュフロー計算書は、損益計算書の利益と実際の現金の動きの差を埋める役割を果たします。減価償却費のように現金の支出を伴わない費用や、売掛金・棚卸資産の増減による資金繰りへの影響は、損益計算書だけを見ていても把握しきれません。3つの書類を照らし合わせながら読む習慣を持つことで、決算書全体から読み取れる情報がより詳しく、正確になります。
補助金申請で決算書の読み方を活かすポイント
補助金の審査では、決算書に記載された数値が事業計画の裏付けとして確認されます。決算書を正しく読み解くことは、審査を通過するための実務的な備えといえるでしょう。
自己負担資金の調達力と本業の返済・成長能力が多角的に評価される
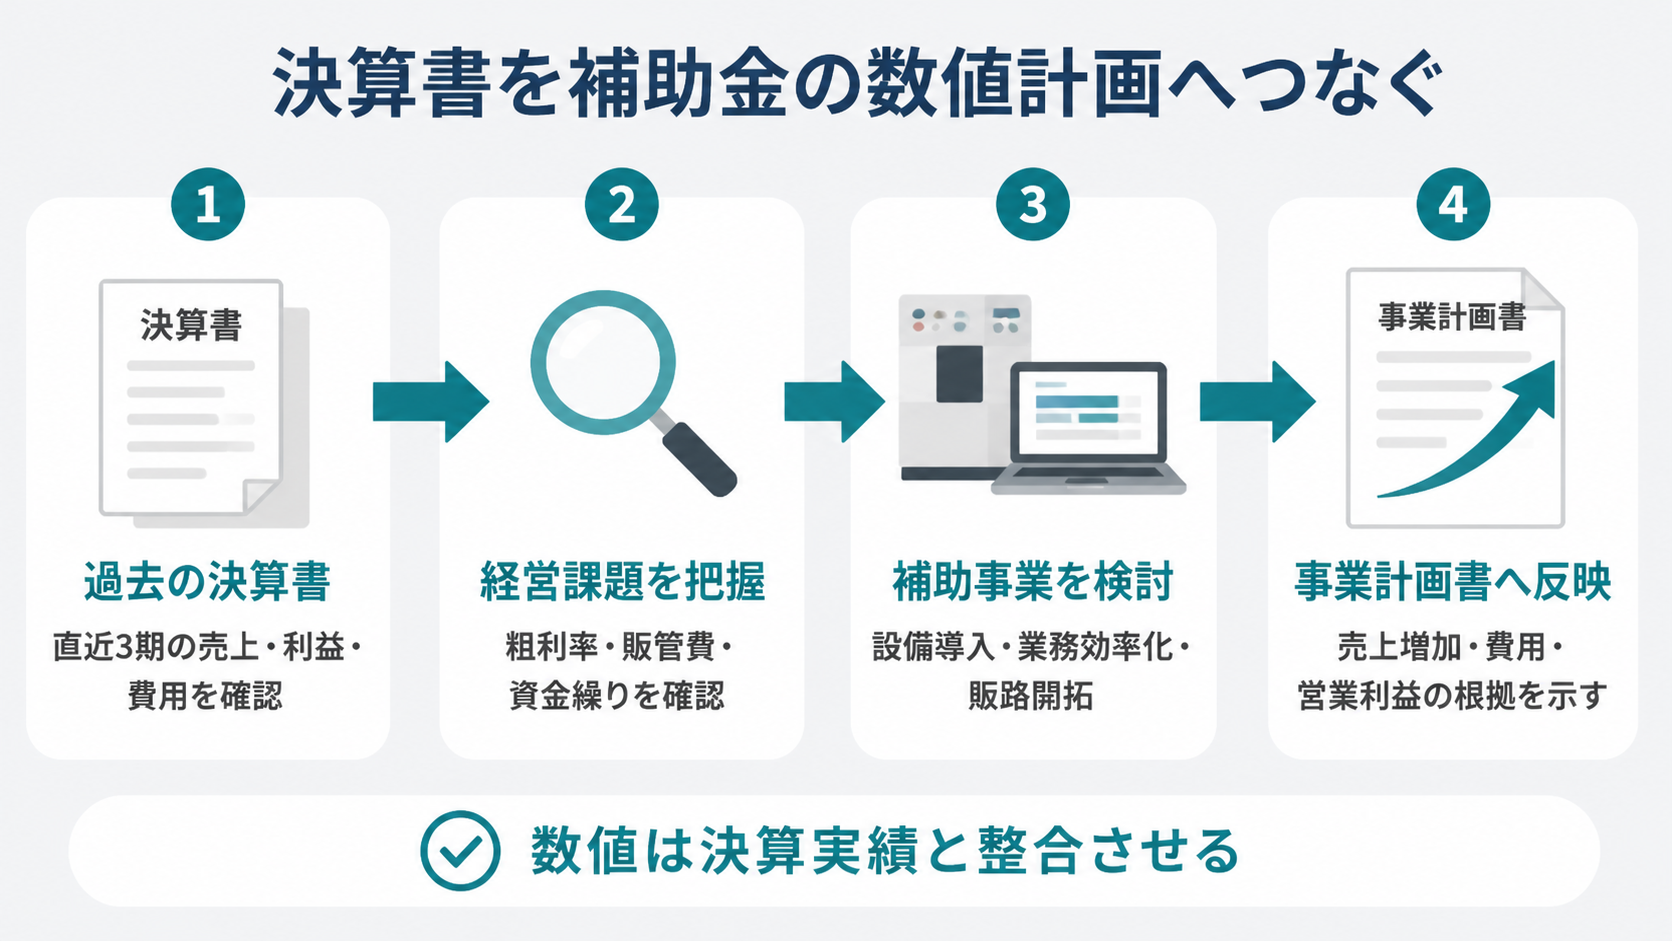
補助金の多くは事業完了後に支払われる精算払い方式、後払い方式を採用しています。そのため審査員は、自己負担分や立替資金を賄える十分な手元現預金や調達余力が貸借対照表にあるかと、投資後に利益を伸ばして返済能力を確保できるかを損益計算書の収益計画から多角的に確認します。
現状の損益計算書が赤字であること自体は、直ちに不採択となるような致命的な問題(失格要件)ではありません。ただし、投資によってどのように黒字化していくのかを数値で説明できるかどうかは重要視されます。
事業計画書で求められる「付加価値額」の算出プロセスとP/L項目との整合性
事業計画書では、投資後に営業利益・人件費・減価償却費の合計にあたる付加価値額がどれだけ向上するかを示すことが求められる場合があります。この付加価値額を計算するには、損益計算書の各項目への理解が欠かせません。設備投資による減価償却費の増加が、将来的にどのように営業利益の改善へつながるのかを筋道立てて説明できると、審査員に納得感を与えられます。
売上増加と賃上げの根拠を示す
売上増加の根拠を示す際は、業界平均の一人当たり売上高や坪あたり売上高と比較する方法、あるいは生産能力の増加率をそのまま売上増加率に反映させる積算の方法が有効です。
仮に、生産能力が30%増えるから売上も30%増えると単純に比例させるだけでは、需要の裏付けや、稼働率上昇に伴う納期遅延のリスクを軽視していると受け取られかねません。生産能力という供給側の拡張に加えて、販売先の受注見込みという需要側の裏付けや、生産リードタイムを最適化する適正な稼働計画もあわせて示す、多面的な説明を心がけましょう。
賃上げを伴う補助金、たとえばものづくり補助金等の賃上げ加点・必須要件では、増加する付加価値額や利益の範囲内で無理のない賃上げ計画を立てられているかも確認されます。損益計算書から算出した付加価値額の伸びと賃上げ計画の整合性は、申請書を作成する前の段階で確認しておく必要があります。
決算書・損益計算書の読み方に関するQ&A
Q1、赤字や債務超過の状態でも補助金に申請できますか。
A:申請自体は可能です。ただし、補助事業が経営改善につながることの説明と、今回の投資によって黒字化に向かう具体的な道筋を、損益計算書の数値に基づいて示す必要があります。また、債務超過の場合は貸借対照表の改善・解消見通しや、自己負担分の資金手当てとなる金融機関からのつなぎ融資の内諾などもあわせて計画書に盛り込み、事業継続性や資金調達への懸念を払拭することが不可欠です。
Q2、減価償却費は利益にどのような影響を与えますか。
A:減価償却費は現金の支出を伴わない費用です。損益計算書上の利益は減っても、実際の手元資金は減りません。金融機関や補助金の審査員は、税金等を支払った後の最終成果である「当期純利益(税引後利益)」に、現金の支出を伴わない「減価償却費」を加算した金額(いわゆる簡易キャッシュフロー)を、自社の借入金の年間返済能力(返済原資)を測る最も保守的で重要な目安として確認します。
Q3、損益計算書と貸借対照表はどう違いますか。
A:損益計算書は一年間の収益と費用の流れを示す書類であり、貸借対照表は決算日時点での資産・負債・純資産の残高を示す書類です。損益計算書が会社の一年間の成績を示すのに対し、貸借対照表は特定時点での会社の財政状態、体力を示す点に役割の違いがあります。両方をあわせて確認することで、収益性と安全性の両面から会社の状態を把握できます。
Q4、借入金の元本返済は損益計算書上の費用になりますか。
A:借入金の元本返済は損益計算書上の費用ではありません。元本の返済は貸借対照表上の負債、借入金の減少として処理され、損益計算書の営業外費用に計上されるのは支払利息部分のみです。この実際的なキャッシュの流れを確認するためにCF計算書があり、そちらも併せて評価をすることで、企業のお金の流れと保有状況が分かります。
Q5、決算書の読み方を独学で身につける方法はありますか。
A:中小企業庁が公開している会計に関する解説資料や、日本政策金融公庫が公表している業種別の経営指標を活用する方法があります。自社の損益計算書と同業他社の平均値を見比べると、自社の強みと課題を客観的に把握できます。数値の解釈に迷う場合は、認定経営革新等支援機関や顧問税理士などの専門家に相談しながら読み進める方法も有効です。
Q6、複数期分の損益計算書はどのように比較すればよいですか。
A:直近3期分程度の損益計算書を並べ、売上高・売上総利益・営業利益などの推移を確認する方法が基本です。金額だけでなく、売上高に対する構成比の変化を追うと、費用構造がどのように変わってきたのかが見えやすくなります。
特定の期だけ数値が大きく変動している場合は、それが一過性の突発的な「臨時的な要因」によるものなのか、それともビジネスモデル・市場環境の変化に伴う「継続的な構造的傾向」によるものなのかを見極める必要があります。臨時的な要因であれば特別損益の項目を確認し、継続的な傾向であれば販管費や売上原価の内訳まで踏み込んで確認しましょう。補助金の事業計画書でも、複数期分の推移を示すことで投資の必要性をより説得力のある形で伝えられます。
Q7、損益計算書の読み方を身につけると経営にどう役立ちますか。
A:損益計算書を定期的に読む習慣がつくと、決算のタイミングだけでなく、月次の試算表からも経営課題を早期に発見できるようになります。粗利率や販管費比率の変化を月ごとに追いかけることで、問題が大きくなる前に手を打てる可能性が高まります。金融機関や補助金の審査員に対しても、自社の数値を自分の言葉で説明できる経営者は信頼を得やすく、資金調達の場面でも有利に働きます。決算書は税務署へ提出して終わりの書類ではなく、日々の経営判断に活かしてこそ価値を発揮する資料です。
まとめ
損益計算書は、5つの利益を段階的に確認することで経営課題を具体的に特定できる書類です。売上原価と販管費の区分を正しく理解し、業種特性を踏まえて数値を読み解くことで、経営判断の精度が高まります。補助金申請の場面でも決算書の分析結果を数値根拠として活用できるよう、日頃から自社の決算書に目を通す習慣を身につけてみてください。

 中小企業診断士 獣医師
