

事業で発生する経費を固定費と変動費に分けると、売上が増減したときに利益がどう変わるのかを数字で予測できます。さらに、売上高から変動費を引いた「限界利益」と、利益がゼロになる「損益分岐点売上高」を計算すれば、赤字を避けるために必要な売上や、価格・原価・固定費の改善効果を比較できます。
一般的な損益計算書では、売上原価や販売費及び一般管理費の中に固定費と変動費が混在しています。そのため、損益計算書を眺めるだけでは、売上が10%減った場合の利益への影響を正確に把握しにくいことがあります。費用を性質別に分ける「固変分解」は、経営判断に使える損益構造へ組み替える作業です。
本記事では、固定費と変動費の違い、限界利益率と損益分岐点の計算方法、損益分岐点比率と安全余裕率、業種別の特徴、経営改善への活用方法を具体例とともに解説します。
この記事からわかること
- 1 費用を固定費と変動費に分ける(固変分解)と、売上が増減したときの利益への影響を数字で予測できる
- 2 限界利益(売上高-変動費)と損益分岐点売上高(固定費÷限界利益率)を計算すれば、赤字を避けるのに必要な売上や改善策の効果を比較できる
- 3 改善策は「固定費削減・変動費率改善・値上げ・販売数量増加」を同じ条件で比較して選ぶべきで、一律の経費削減は避ける
目次
固定費と変動費とは費用に応じた分類法
固定費とは、一定の事業規模の範囲では、売上高や生産量が変わっても発生額が大きく変わらない費用です。事務所や店舗の賃料、正社員の固定給、減価償却費、月額制システムの基本料金などが代表例です。売上が一時的にゼロになっても支払いが続くため、固定費が大きい会社ほど売上減少時の負担が重くなります。
一方、変動費とは、販売数量、生産量、売上高などの活動量に応じて増減する費用です。商品の仕入原価、原材料費、販売数量に応じた決済手数料や配送費、出来高払いの外注費などが該当します。売上が増えれば変動費も増え、売上が減れば変動費も減るのが基本的な性質です。
変動費と固定費の違い
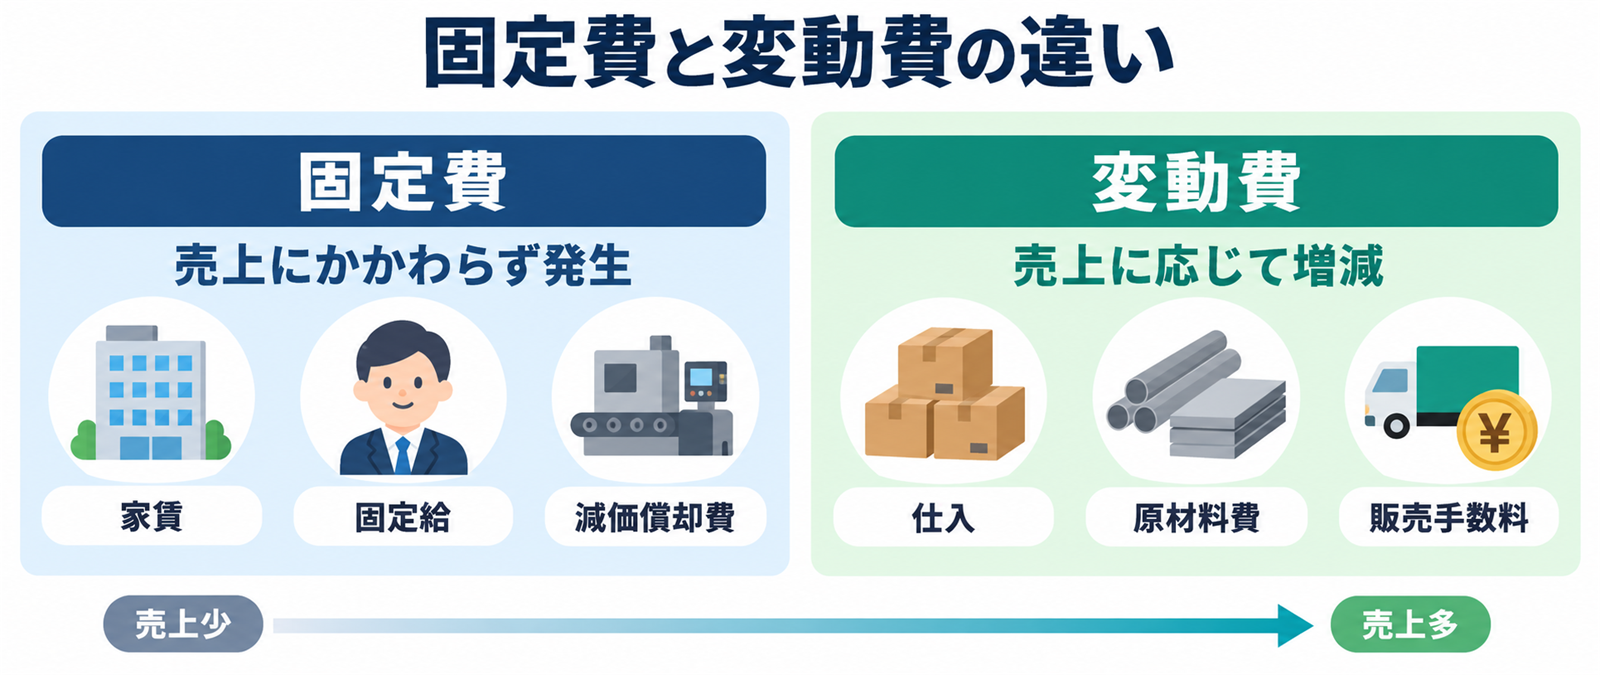
固定費と変動費の区別は、勘定科目名だけでは決まりません。同じ人件費でも、正社員の固定給は固定費として扱い、売上歩合や稼働時間に応じた外注費は変動費として扱うことが多いです。水道光熱費のように基本料金と従量料金が混在する費用は、固定部分と変動部分を分けて扱う必要があります。
変動費と固定費の分け方
実務で使いやすい方法は、勘定科目ごとに契約内容と費用の発生要因を確認する勘定科目法です。「売上の増加に連動して増加する費用か」「売上に関係なく発生するか」を基準に、固定費、変動費、混合費へ分類します。
より精密に分析する場合は、過去の売上高や生産量と費用の関係を回帰分析などで推計します。ただし、価格改定や店舗増設の影響が混ざると結果がゆがむため、事業構造が大きく変わった期間は分けて検討します。
固定費と変動費を損益分岐点分析のために分ける理由
固変分解の目的は、費用を分類すること自体ではありません。売上の変化が限界利益と最終利益へどう波及するかを把握し、必要な売上高や改善策を計算できる状態にすることです。
固定費と限界利益率が重要
売上高から変動費を引いたものを限界利益と言います。限界利益は、まず固定費の回収に使われ、固定費を上回った部分が管理会計上の利益になります。したがって、固定費が大きいほど回収に必要な限界利益が増え、限界利益率が低いほど同じ限界利益を得るために多くの売上が必要です。
限界利益と固定費・変動費の関係
限界利益とは、売上高から変動費を差し引いた利益です。本記事では、商品やサービスの販売によって固定費の回収と利益創出に回せる金額という意味で使います。
限界利益率の計算式
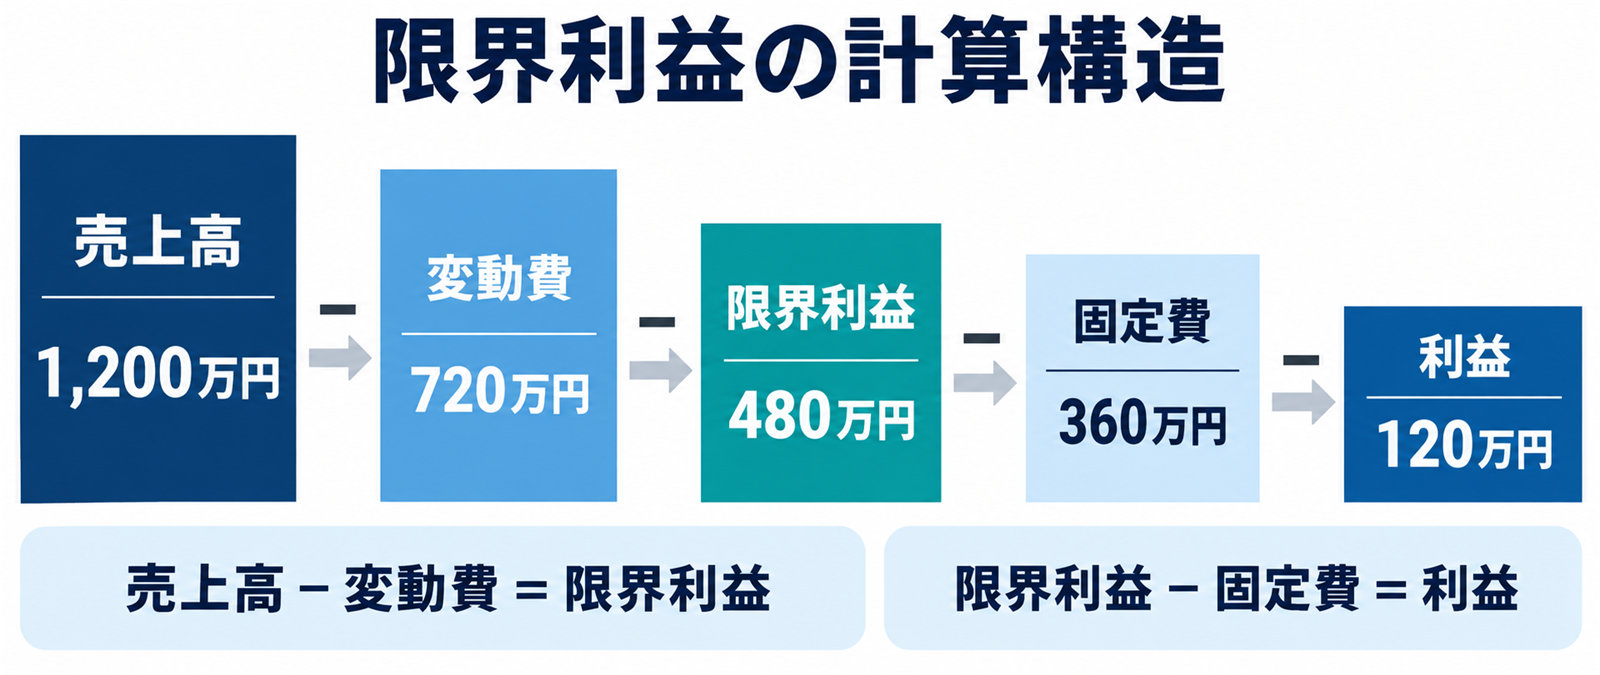
限界利益と限界利益率は、次の式で計算します。
- 限界利益 = 売上高 - 変動費
- 限界利益率 = 限界利益 ÷ 売上高 × 100
- 変動費率 = 変動費 ÷ 売上高 × 100
- 限界利益率 = 100% - 変動費率
売上高1,200万円、変動費720万円の場合、限界利益は480万円、限界利益率は40%です。固定費が360万円なら、管理会計上の利益は120万円となります。
固定費と変動費を分ける3つの効果
まず、売上の増減に対する利益感応度を予測できます。次に、赤字と黒字の境目である損益分岐点を算出できます。最後に、固定費削減、変動費率改善、値上げ、販売数量増加のうち、どの施策が利益に効くかを比較できます。
一律の経費削減は、将来の売上を生むために必要な経費まで削ってしまうおそれがあります。固変分解を行えば、売上減少時の耐久力を高める施策と、限界利益率を改善する施策を分けて検討できます。
固定費と変動費の一覧と具体例
固定費と変動費は、企業の業種、契約条件、分析する期間によって変わります。次の表は一般的な例であり、自社の実態に合わせて判断する必要があります。
主な固定費と変動費
| 費目 | 固定費として扱う例 | 変動費として扱う例 |
|---|---|---|
| 人件費 | 役員報酬、正社員の固定給 | 歩合給、販売数連動の報酬、稼働時間連動の外注費 |
| 賃借料 | 店舗・事務所の月額賃料 | 売上歩合制のテナント賃料部分 |
| 水道光熱費 | 基本料金 | 使用量に応じた従量料金 |
| システム費 | 月額基本料金、固定ライセンス | 取引件数や利用量に応じた従量課金 |
| 物流費 | 倉庫の固定賃料 | 出荷数に応じた配送料・梱包費 |
| 製造費 | 設備の減価償却費、工場の固定給 | 原材料費、出来高払いの加工費 |
| 販売費 | 定額の広告契約 | 売上連動の販売手数料・決済手数料 |
準固定費と準変動費
現実の費用は、完全な固定費と完全な変動費に分かれるとは限りません。一定の生産量までは同額でも、設備や人員を追加した時点で段階的に増える費用は準固定費と呼ばれます。基本料金と従量料金を組み合わせた費用は準変動費または混合費として扱います。
分析では、目的に応じて精度を決めます。全社の概算なら勘定科目単位で分類し、設備投資や価格改定の判断に使うなら、基本料金と従量部分を分けるなど、より細かく整理します。
業種別に見る固定費と変動費の特徴
費用構造は業種によって大きく異なります。さらに、同じ業種でも内製か外注か、店舗を所有するか借りるかによって固定費と変動費の比率が変わります。
業種別の固定費と変動費
| 業種 | 主な固定費 | 主な変動費 | 分析のポイント |
|---|---|---|---|
| 小売・EC | 店舗・倉庫賃料、固定給、システム基本料 | 商品仕入、決済手数料、発送費 | 商品別の限界利益と在庫ロスを見る |
| 製造業 | 工場賃料、設備減価償却、固定給 | 原材料、部品、数量連動の外注加工費 | 稼働率と歩留まりの影響が大きい |
| 飲食業 | 店舗賃料、厨房設備(減価償却費)、固定給 | 食材、飲料、販売連動の手数料 | メニュー別原価と廃棄を管理する |
| IT・SaaS | 開発人件費、クラウド基本料、オフィス費 | 利用量連動のインフラ費、決済手数料 | 顧客追加時の増分費用を確認する |
| 人材派遣 | 本社賃料、管理部門人件費 | 派遣スタッフの稼働連動人件費 | 稼働率と契約単価を管理する |
製造業の固定費と変動費
製造業では、設備の減価償却費や固定的人件費などにより、固定費が大きくなる傾向があります。そのため、設備投資計画を精査して過大な固定費の増加を抑えるとともに、仕入条件や製造工程の見直しによって変動費率を改善し、損益分岐点を引き下げることが重要です。さらに、設備の稼働率を高め、損益分岐点を上回る売上高・販売量を確保することが利益の安定につながります。
サービス業の固定費と変動費
人がサービスを提供する業態では、人件費の分類が分析結果を左右します。月給制の社員は短期的には固定費として扱うことが多い一方、案件単位の業務委託費や稼働時間に連動する派遣費は変動費として扱います。
限界利益率の目安
限界利益率に全業種共通の適正値はありません。仕入比率の高い小売業と、追加販売に伴う変動費が少ないソフトウェア事業では、妥当な水準が異なります。自社の過年度推移、同じ事業モデル、商品・顧客別の数値と比較することが重要です。
限界利益率は高いほど固定費を回収しやすくなりますが、利益率だけでは十分ではありません。限界利益率が高くても販売量が少なければ固定費を回収できず、限界利益率が低くても大きな販売量で十分な限界利益額を確保できる場合があります。
限界利益と貢献利益の違い
実務では、限界利益と貢献利益を同じ意味で使う場合があります。一方、企業や管理会計の設計によっては、商品別の限界利益から個別固定費を引いた段階を貢献利益と呼ぶこともあります。社内資料を比較するときは、名称ではなく計算式と控除項目を確認してください。
損益分岐点を固定費・変動費・限界利益から計算する方法
損益分岐点とは、売上高と総費用が等しくなり、利益がゼロになる売上高または販売数量です。損益分岐点を超えると利益が生じ、下回ると損失が生じます。
損益分岐点売上高の計算式
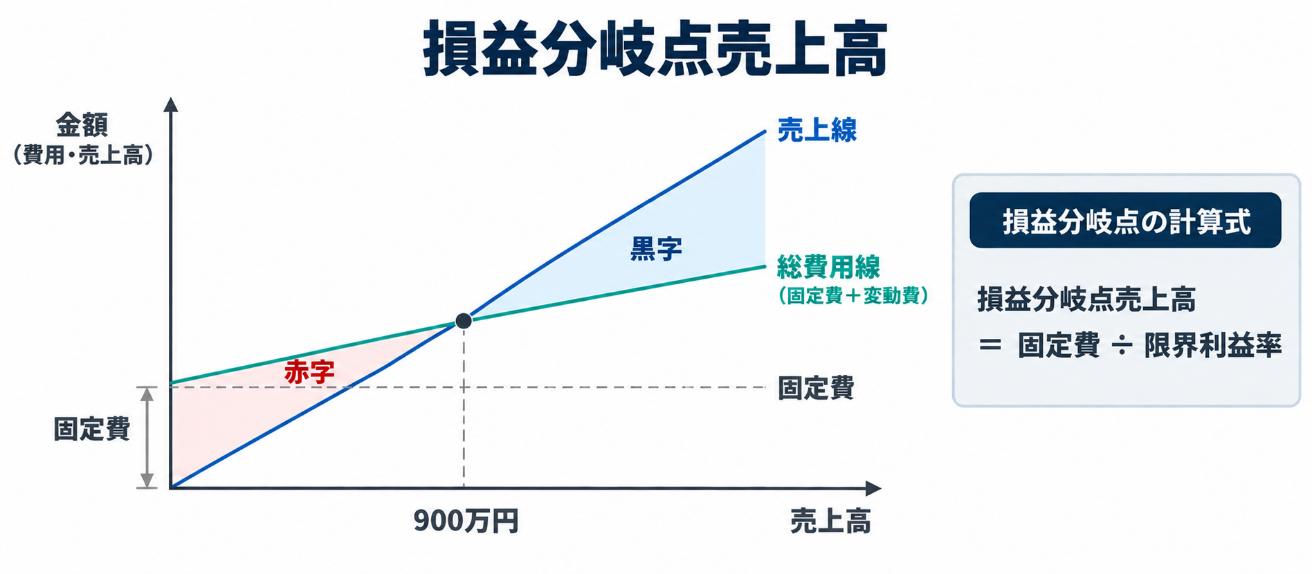
- 損益分岐点売上高 = 固定費 ÷ 限界利益率
- 損益分岐点売上高 = 固定費 ÷(1 - (変動費÷売上高))
前述の例では、固定費360万円、限界利益率40%なので、損益分岐点売上高は900万円です。( 360万円 ÷ 40% = 900万円)
売上高900万円に変動費率60%を掛けると、変動費は540万円です。売上高900万円から変動費540万円を引いた限界利益360万円が固定費360万円と一致するため、利益はゼロになります。
損益分岐点の計算方法を販売数量で求める
商品1個当たりで計算する場合は、販売価格から1個当たり変動費を引き、単位当たり限界利益を求めます。
- 損益分岐点販売数量 = 固定費 ÷ 1個当たり限界利益
販売価格1,500円、1個当たり変動費900円、固定費360万円なら、1個当たり限界利益は600円です。損益分岐点販売数量は6,000個となります。
損益分岐点をExcelで計算する方法
Excelでは、売上高、変動費、固定費を入力欄として分け、変動費率、限界利益率、損益分岐点売上高を数式で連動させます。複数の価格や原価を横に並べると、値上げ、仕入価格の変更、固定費削減の効果を比較できます。
損益分岐点計算ツールを使う場合も、入力する固定費と変動費の範囲を確認してください。費用分類が異なるツール同士では結果を単純比較できません。また、売上と変動費率が比例するという前提が大きく崩れる場合は、単純な計算結果だけに依存しないことが大切です。
目標利益を含む必要売上高の計算方法
利益ゼロではなく目標利益を設定する場合は、固定費に目標利益を加えて計算します。
- 目標利益達成売上高 =(固定費 + 目標利益)÷ 限界利益率
固定費360万円、目標利益240万円、限界利益率40%なら、必要売上高は1,500万円です。この式を使えば、予算や販売目標を利益計画と結び付けられます。
損益分岐点比率と安全余裕率を限界利益分析に使う
損益分岐点売上高を現在の売上高と比較すると、売上減少に対する耐性を確認できます。代表的な指標が損益分岐点比率と安全余裕率です。
損益分岐点比率の計算方法
- 損益分岐点比率 = 損益分岐点売上高 ÷ 現在の売上高 × 100
損益分岐点比率が低いほど、現在の売上高と損益分岐点の間に余裕があります。100%を超える場合は、現在の売上高が損益分岐点売上高を下回っている状態です。
安全余裕率の計算方法
- 安全余裕率 =(現在の売上高 - 損益分岐点売上高)÷ 現在の売上高 × 100
- 安全余裕率 = 100% - 損益分岐点比率
現在の売上高が1,200万円、損益分岐点売上高が900万円なら、損益分岐点比率は75%、安全余裕率は25%です。単純化した前提では、売上高が現在より25%低下すると損益分岐点に達します。
計算例のまとめ
| 指標 | 計算 | 結果 |
|---|---|---|
| 限界利益 | 1,200万円-720万円 | 480万円 |
| 限界利益率 | 480万円÷1,200万円 | 40% |
| 管理会計上の利益 | 480万円-360万円 | 120万円 |
| 損益分岐点売上高 | 360万円÷40% | 900万円 |
| 損益分岐点比率 | 900万円÷1,200万円 | 75% |
| 安全余裕率 | 100%-75% | 25% |
固定費・変動費・損益分岐点分析を経営判断に活用する方法
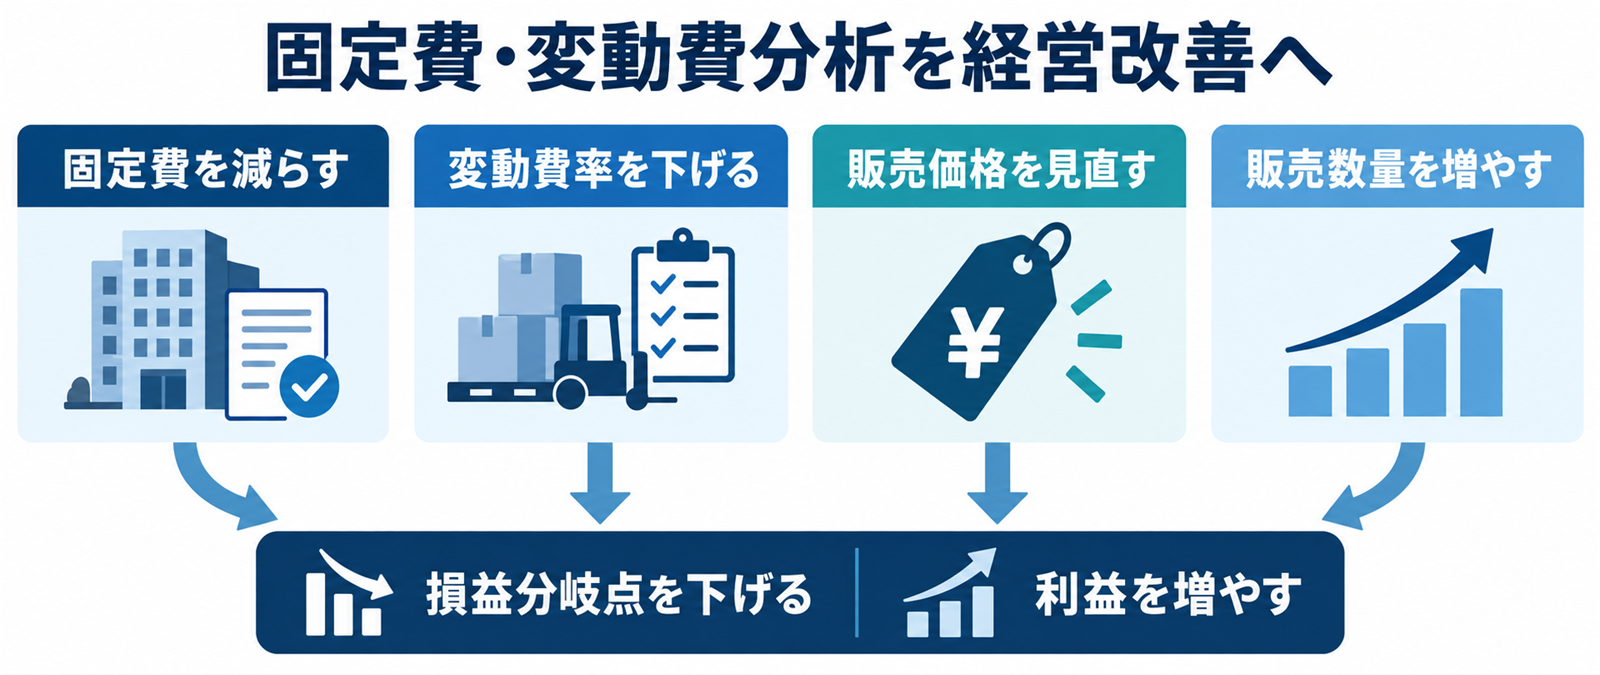
固定費と変動費の分析は、コスト削減だけでなく、値決め、商品構成、設備投資、人員配置、撤退判断にも使えます。重要なのは、数字を計算して終わらせず、利益を動かす要因ごとに施策を比較することです。
固定費を減らして損益分岐点を下げる
固定費の削減は、限界利益率が変わらなくても損益分岐点を引き下げます。未使用のシステム契約、過剰な床面積、重複する外部サービスなど、売上や顧客価値への影響が小さい支出から確認します。
人件費、研究開発費、広告費などを一律に削ると、提供能力や将来の売上まで低下する可能性があります。固定費削減は金額だけでなく、その費用が生み出す成果と代替手段を比較して判断します。
変動費を減らして限界利益率を高める
仕入価格の交渉、廃棄削減、物流設計の見直しは、1件当たりの変動費を下げます。販売量が多い事業ほど、単位当たりの小さな改善でも限界利益額への影響が大きくなります。
ただし、品質低下や納期遅延によって販売数量が減れば、変動費削減の効果を失う可能性があります。
値上げと商品構成を限界利益で判断する
値上げは、販売数量が維持されれば限界利益率を高めます。しかし、値上げによる数量減少も想定し、複数のケースで限界利益総額を比較する必要があります。
商品別・顧客別の限界利益を計算すると、売上高は大きいものの変動費が高い商品と、売上高は小さくても限界利益率が高い商品を区別できます。限界利益がマイナスの商品は、販売するほど損失が増えるため、値上げ、原価改善、仕様変更、販売停止を検討します。
設備投資を固定費増加後の損益分岐点で判断する
設備投資によって減価償却費などの固定費が増える一方、外注費や人件費などの変動費が下がる場合があります。投資前後の固定費、変動費率、生産能力を置き換え、損益分岐点と目標利益達成売上高を比較します。
売上予測が新しい損益分岐点を安定して上回るか、売上が下振れした場合も資金繰りを維持できるかを確認することが重要です。損益分岐点分析は利益ベースの分析であり、投資時の現金支出や借入返済は別途キャッシュフローで検討します。

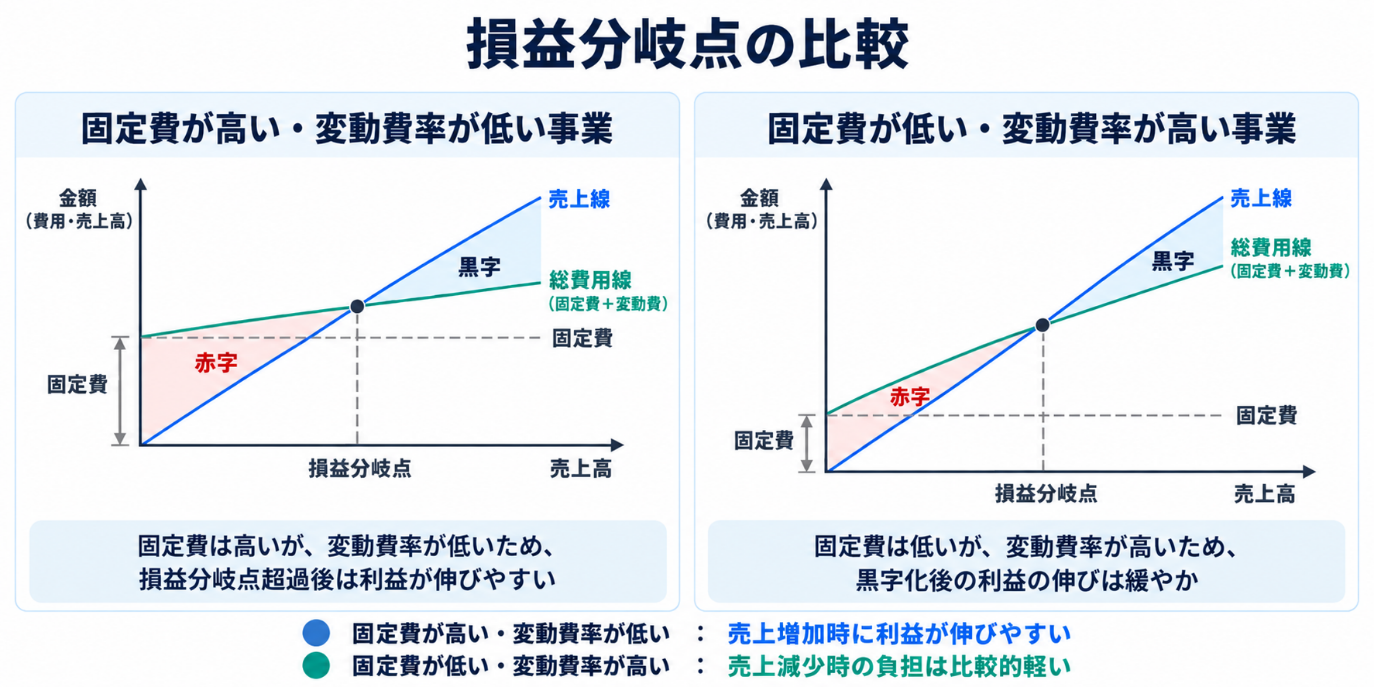
固定費型の会社と変動費型の会社の特徴
固定費型と変動費型には、それぞれ異なる強みとリスクがあります。どちらかが常に優れているわけではなく、需要の安定性、価格決定力、資金余力に合う構造を選ぶ必要があります。
固定費が高く変動比率が低い会社の特徴
固定費が高い会社は、設備、人員、開発基盤などを先に確保するため、売上が少ない段階では赤字になりやすい傾向があります。一方、限界利益率が高ければ、損益分岐点を超えた後の売上増加が利益へ反映されやすくなります。
設備産業、ホテル、SaaSなどは固定費型になりやすい事業です。需要低下時にも固定費が残るため、稼働率、継続率、販売数量の管理が重要です。
変動費が高く固定費が低い会社の特徴
変動費が高い会社は、売上が減ると費用も減るため、固定費型より損失が急拡大しにくい傾向があります。一方、売上が増えても変動費が同時に増えるため、売上に対する利益の増加は緩やかになります。
仕入販売型の小売業、外注比率の高い事業、販売手数料の比率が高い事業などが該当します。仕入単価、販売価格、商品構成を継続的に管理し、限界利益率を確保する必要があります。
固定費型と変動費型の比較
| 比較項目 | 固定費が高く変動比率が低い会社 | 変動費率が高く固定費が低い会社 |
|---|---|---|
| 売上減少時 | 固定費が残り、利益が悪化しやすい | 費用も減少し、損失を抑えやすい |
| 売上増加時 | 損益分岐点超過後の利益が伸びやすい | 変動費も増え、利益の伸びは限定されやすい |
| 主な管理指標 | 稼働率、販売数量、固定費、継続率 | 変動費率、限界利益率、仕入単価 |
| 主な改善策 | 稼働率向上、固定費適正化、需要安定化 | 原価低減、値上げ、商品構成改善 |
固定費・変動費・損益分岐点・限界利益のよくある質問
Q.限界利益には固定費は含まれますか
A.限界利益は売上高から変動費だけを差し引いた金額であり、固定費はまだ差し引いていません。
限界利益から固定費を差し引くことで、管理会計上の利益を求めます。
Q.限界利益は高い方が良いですか
A.通常は、同じ売上規模なら限界利益額・限界利益率が高い方が固定費を回収しやすくなります。
ただし、販売数量や必要な固定費も異なるため、率だけで事業の優劣は決められません。
Q.限界利益率が高いとどうなりますか
A.売上から固定費回収と利益に回せる割合が大きくなり、損益分岐点売上高は低下します。
一方、高い限界利益率を得るために多額の固定費が必要な事業では、固定費も含めて評価します。
Q.限界利益と損益分岐点は、どのような関係にありますか
A.売上の増加に伴って限界利益が積み上がり、その累計額が固定費と同額になった地点が損益分岐点です。
それを超えた限界利益が利益へつながります。
Q.損益分岐点計算ツールの結果はそのまま使えますか
A.入力する固定費・変動費の範囲と、変動費率を一定とする前提を確認してください。
商品構成や価格が大きく変わる場合は、複数のパターンで再計算する必要があります。
固定費・変動費・損益分岐点・限界利益のまとめ
固定費と変動費を分けると、売上高から変動費を引いて限界利益を求め、限界利益から固定費を引いて利益を把握できます。損益分岐点売上高は「固定費÷限界利益率」で計算でき、現在の売上高と比較すれば損益分岐点比率と安全余裕率も求められます。
経営改善では、固定費を減らす、変動費率を下げる、販売価格を見直す、販売数量を増やすという施策を同じ計算条件で比較します。費目の分類は業種や契約によって変わるため、勘定科目名だけで決めず、費用が何に連動して発生するかを確認することが大切です。
また、損益分岐点分析には、販売価格と変動費率が一定であるなどの前提があります。複数の商品を扱う会社では商品構成の変化も結果に影響します。単一の計算結果を予測値として断定せず、複数のパターンで経営判断に活用してください。

 中小企業診断士 獣医師
