

キャッシュフロー計算書(C/F)は、会社に現金がどのように入り、何に使われたかを示す決算書です。損益計算書(P/L)で利益が出ていても、売上代金をまだ回収していなければ、その利益に見合う現金が手元にあるとは限りません。一方、手元の現金が増えていても、それが本業で生み出された資金とは限りません。借入などの資金調達によって現金が増えている場合もあるためです。
そこで決算書を読むときは、利益の大きさだけでなく、営業活動、投資活動、財務活動のキャッシュフローを確認します。最初に営業キャッシュフローで本業の現金創出力を見て、次に投資と資金調達の内容を照合すると、会社が「稼いだ資金で成長投資をしているのか」「借入で資金不足を補っているのか」を判断しやすくなります。
本記事では、キャッシュフロー計算書の見方、主要項目、3区分の組み合わせ、P/L・B/Sとのつながり、簡単な作り方まで順に解説します。
この記事からわかること
- 1 利益(P/L)と現金(C/F)は別物であり、黒字でも資金が手元にあるとは限らない
- 2 キャッシュフローは符号(プラス・マイナス)だけで良し悪しを判断できない
- 3 C/Fは過去実績を示すもので、将来の資金管理には資金繰り表との使い分けが必要
目次
キャッシュフロー計算書とは現金の動きを示す書類
キャッシュフロー計算書とは、一定期間の現金および現金同等物の増減を、活動別に整理した決算書です。貸借対照表(B/S)、損益計算書(P/L)とあわせて財務三表と呼ばれます。
B/Sは決算日時点の資産、負債、純資産の残高を示し、P/Lは一定期間の収益、費用、利益を示します。
これに対し、C/Fは期首の現金が営業、投資、財務の各活動によってどのように増減し、期末残高に至ったかを示します。3つを合わせて読むことで、会社の状態を「財政状態」「利益」「現金の動き」という異なる角度から確認できます。
キャッシュフローの具体例をもとに簡単に解説
たとえば、商品を100万円で掛け販売すると、P/L上には売上が計上されます。しかし、代金の入金が翌月なら、販売時点では現金が増えていません。P/L上の利益と実際の入金時期がずれるため、利益だけを見ても支払能力は判断できません。
また、機械を現金で購入すると、現金は購入時に減少します。一方、P/Lでは原則として取得額が一度に費用になるのではなく、耐用期間にわたり減価償却費として配分されます。このような利益と現金のずれを説明するのがC/Fです。
キャッシュフローで確認するのは5項目
上場会社などの決算書を見る場合は、金融庁のEDINETや各社のIRサイトで有価証券報告書、決算短信を開き、「連結キャッシュ・フロー計算書」または「キャッシュ・フロー計算書」を探します。まず見るのは、次の5項目です。
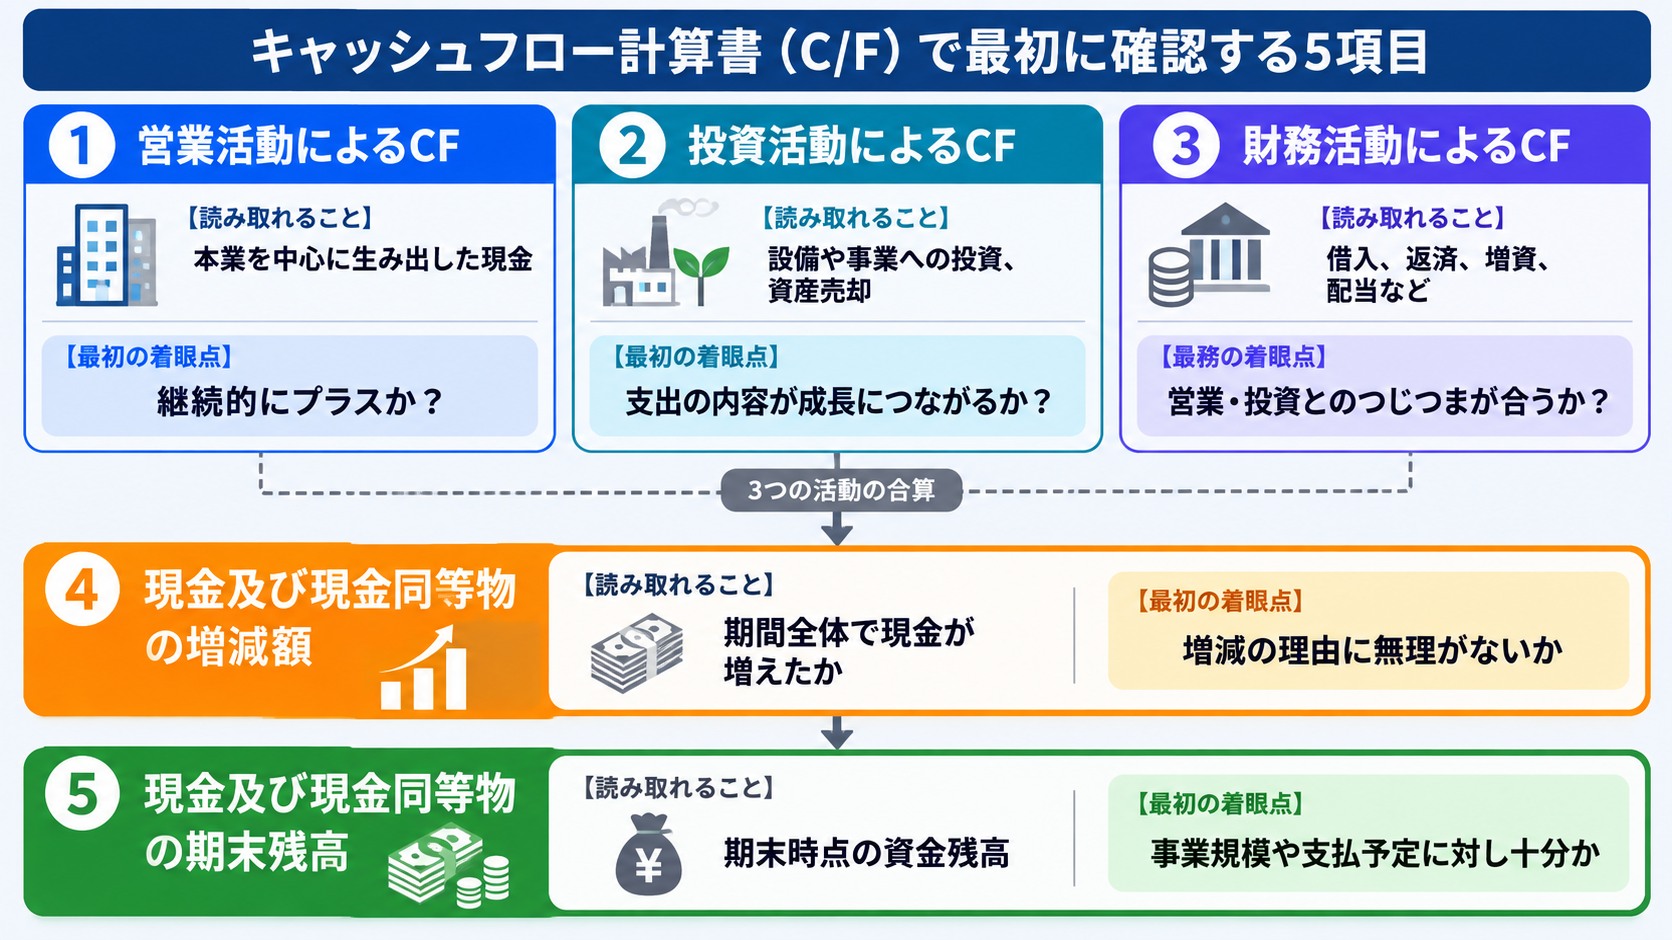
現金の期末残高だけで安心せず、どの活動によって増えた現金なのかを確認することが重要です。本業で増えた100万円と、借入で増えた100万円では、会社の収益力に関する意味が異なります。
決算書にキャッシュフロー計算書がない場合
有価証券報告書を提出する会社などでは、制度上の財務諸表としてC/Fが開示されます。一方、すべての中小企業や個人事業主に一律の作成・開示義務があるわけではありません。そのため、必要に応じて簡易的なCF計算書を作成しながら分析を行います。
その場合は、2期分のB/S、当期のP/L、固定資産台帳や借入金明細などから、簡易的なC/Fを作成できます。ただし、B/Sの「現金及び預金」とC/Fの「現金及び現金同等物」は範囲が一致しない場合があります。定期預金などの扱いは注記や内訳で確認し、単純に同額になると思い込まないようにしましょう。


決算書のキャッシュフロー計算書の見方
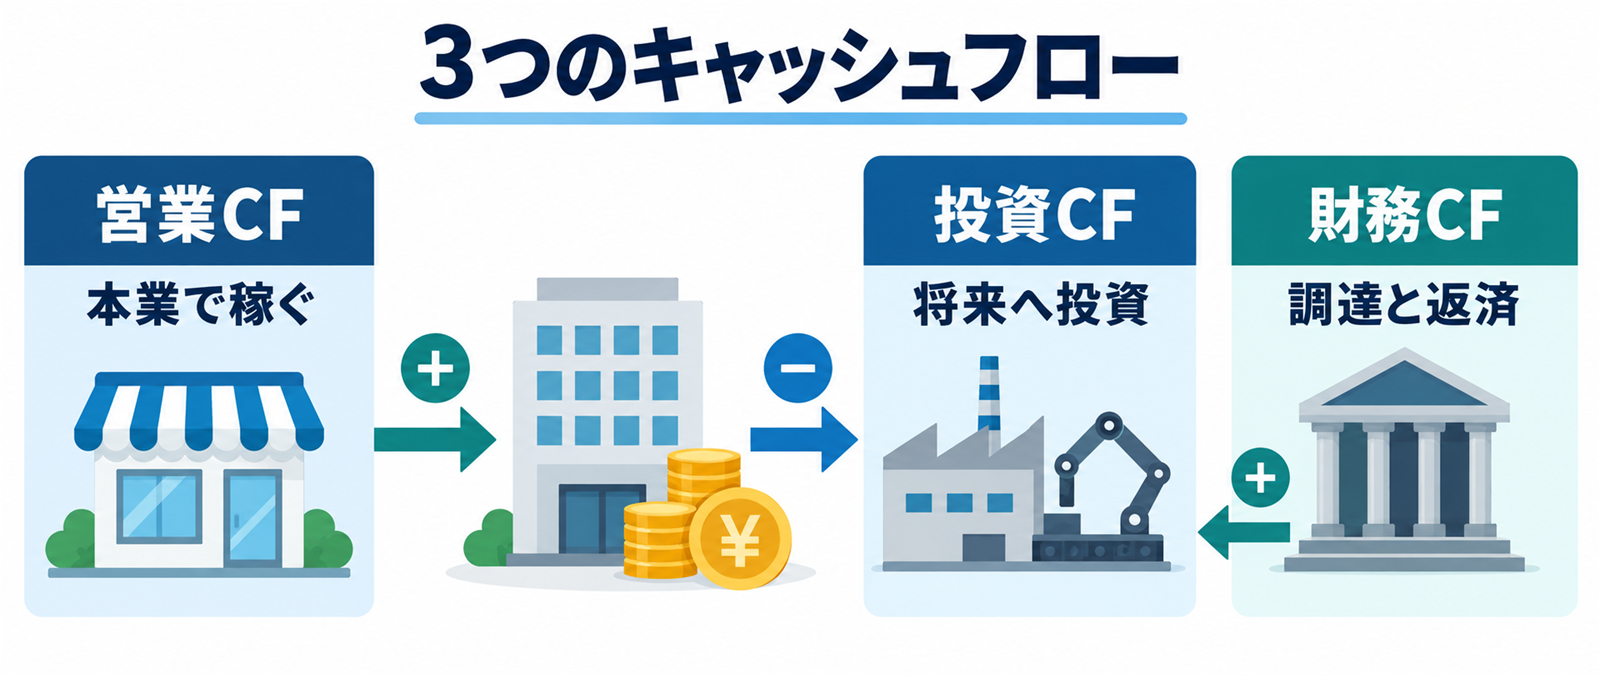
キャッシュフロー計算書は、営業活動、投資活動、財務活動の3区分で読みます。営業CFは、本業による現金創出力を示すため、継続的にプラスであることが基本的には望ましい状態です。一方、投資CFや財務CFは、マイナスだから悪いとは限りません。設備投資や借入返済など、資金の使い道によって意味が異なるためです。各CFは、会社の成長段階や取引内容、過年度の推移を合わせて判断します。
キャッシュフロー計算書の項目一覧
| 区分 | 主な収入 | 主な支出 | 読み方の中心 |
|---|---|---|---|
| 営業CF | 売上代金の回収、利息・配当の受取など | 仕入代金、人件費、経費、法人税等の支払など | 本業を中心とする現金創出力 |
| 投資CF | 固定資産・有価証券の売却、貸付金の回収など | 設備・無形資産・有価証券の取得、貸付など | 将来への投資と資産入替の内容 |
| 財務CF | 借入、社債発行、増資など | 借入返済、社債償還、配当、自己株式取得など | 資金調達と返済・株主還元の方針 |
利息や配当の区分などは、適用する会計基準や表示方針によって確認が必要です。実際の分析では、会社のC/F本表と注記を優先してください。
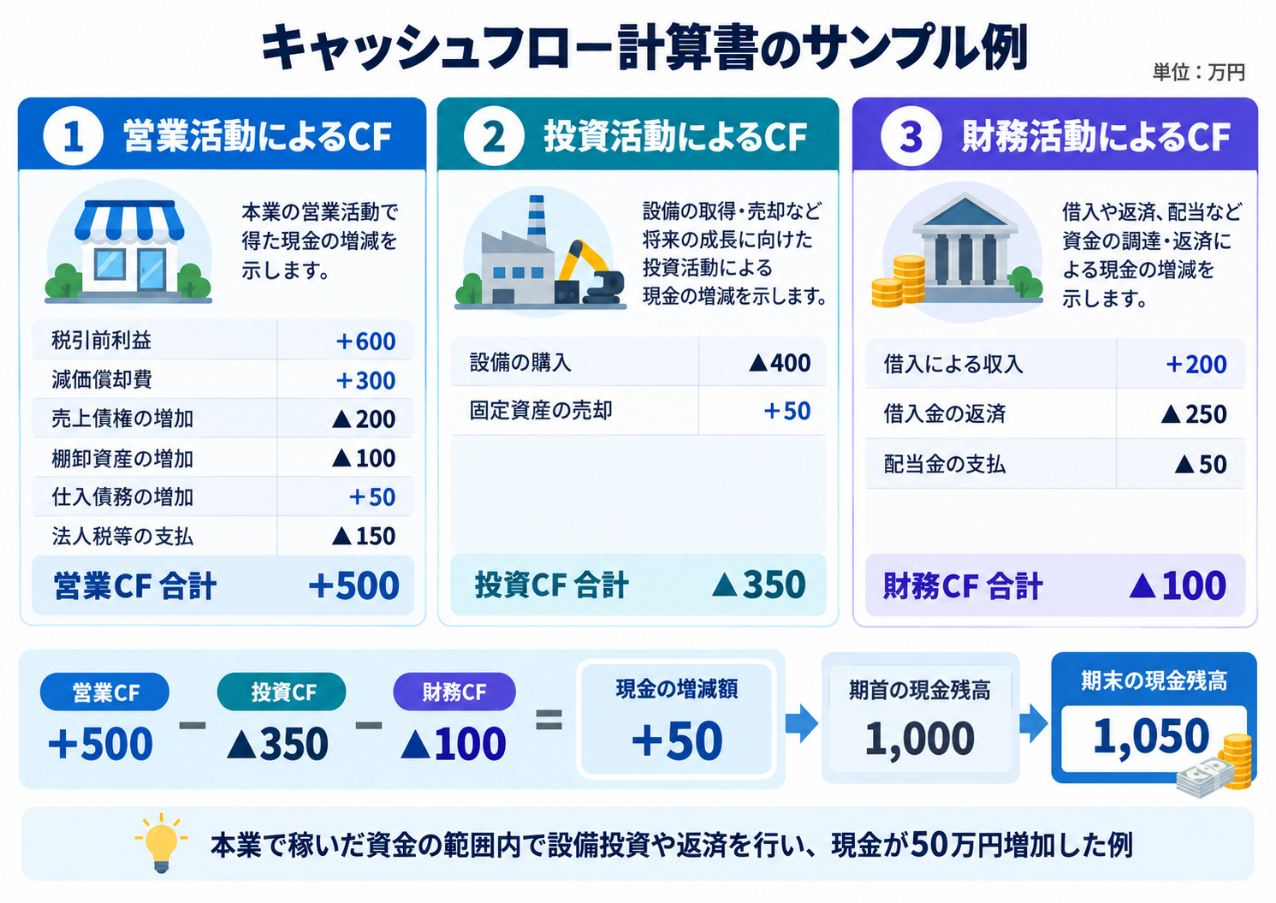
営業キャッシュフローの見方
営業CFは、主たる営業活動からどの程度現金が増減したかを示すため、最初に確認する項目です。継続的なプラスであれば、本業から得た現金を設備投資、借入返済、配当などに回せる状態と考えられます。
営業CFがマイナスでも、創業直後や急成長期などで一時的に資金流出が先行しているであれば直ちに問題とはいえません。売上増加に伴って売掛金や在庫が増え、現金回収より仕入支払が先行する場合があるためです。ただし、マイナスが続いている、P/Lは黒字なのに営業CFが悪化している、借入で穴埋めしているという状況では注意が必要です。
間接法のC/Fでは、税金等調整前当期純利益などから始まり、減価償却費、売上債権、棚卸資産、仕入債務などの増減が表示されます。売上債権や在庫の増加によるマイナスが大きければ、回収条件や在庫管理に問題がないかを確認します。
投資キャッシュフローの見方
投資CFは、設備、ソフトウェア、事業、有価証券などへの投資と、資産売却や貸付金回収による入金を示します。積極的に設備投資を行う会社ではマイナスになりやすく、マイナスだから悪いとは限りません。
重要なのは、支出の中身と営業CFとの関係です。本業で得た現金の範囲内で、生産能力の増強や業務効率化に必要な投資を続けているなら、将来の成長に向けた支出と判断できます。
一方、投資CFがプラスの場合は、設備や土地、有価証券などの資産売却・回収による収入が、投資による支出を上回っている可能性があります。不要資産の整理などによるものであれば問題ありませんが、資金繰りに余裕がない企業では、事業に必要な固定資産を売却して資金を捻出している場合もあります。有形固定資産の取得・売却や、連結範囲の変動を伴う子会社株式の取得・売却など、内訳を確認しましょう。
財務キャッシュフローの見方
財務CFは、借入や増資による調達と、借入返済、社債償還、配当などによる支出を示します。プラスは調達超過、マイナスは返済・還元超過を表しますが、これも符号だけで評価できません。
成長投資に先立って借入や増資をした結果、財務CFがプラスになるのは合理的な場合があります。反対に、営業CFのマイナスを補うために借入を増やし続けているなら、資金繰りへの警戒が必要です。
財務CFがマイナスの場合も、本業で稼いだ資金による返済なら健全ですが、現金残高を過度に減らしていないかは確認します。
キャッシュフローは単年度より推移を重視する
大型投資、M&A、借換えなどがあると、その年度の数値は大きく変動します。そこで、最低でも3期程度を並べ、営業CFが安定しているか、投資支出を何で賄っているか、借入残高と返済状況がどう変化したかを見ます。
売上高や営業利益も同時に並べると、利益成長が現金増加を伴っているかを判断しやすくなります。営業利益が伸びているのに営業CFが悪化している場合は、売上債権や在庫の増加、仕入債務の減少などを調べる必要があります。
決算書のキャッシュフローを図解して会社の状態を読む
3つの区分は別々に評価するだけでなく、組み合わせて読みます。営業CFを軸にし、投資CFが何に使われ、財務CFがどの不足や投資を支えているかをつなげると、会社の資金循環が見えてきます。
キャッシュフロー図解で確認する財務三表のつながり
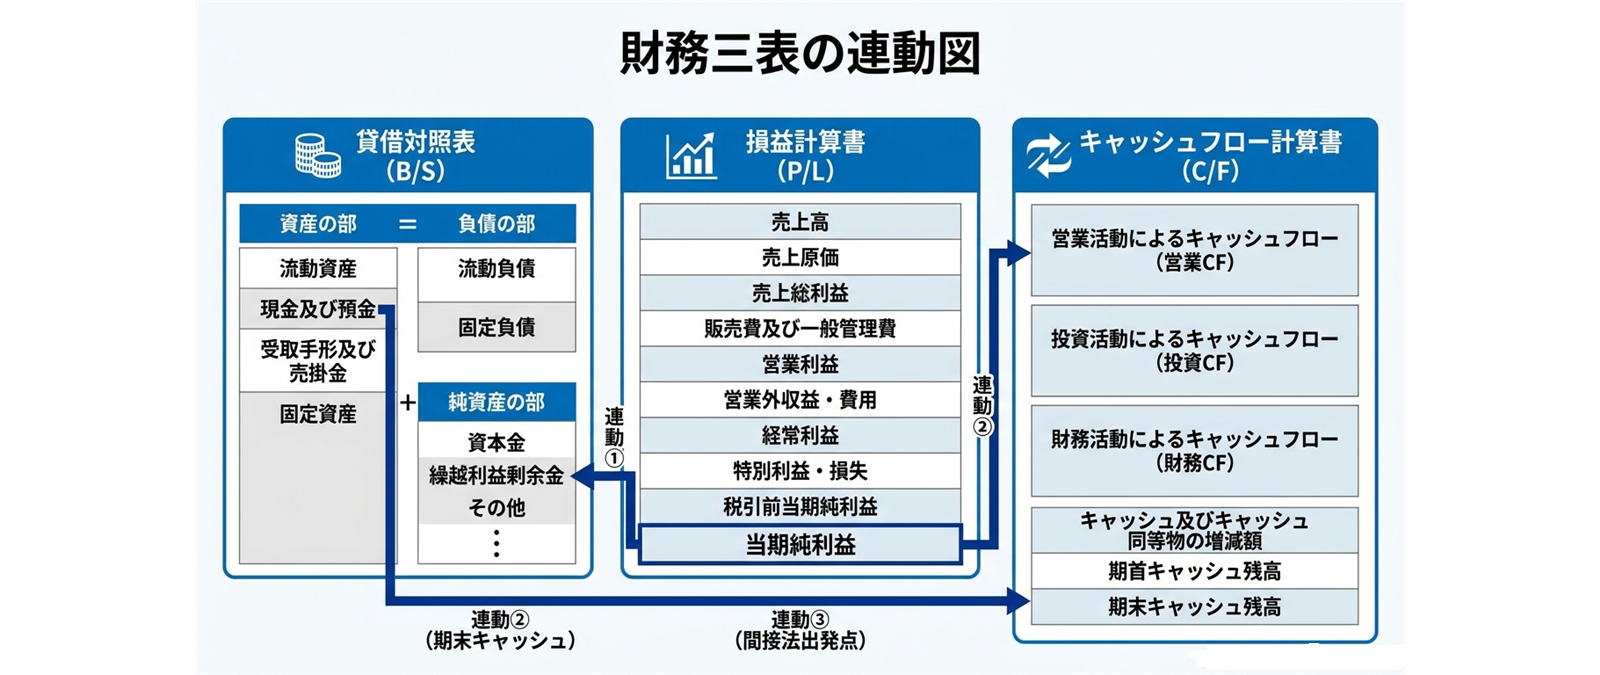
P/Lの当期純利益は、利益剰余金の変動要因としてB/Sの純資産に反映されます。ただし、利益と同額の現金が増えるわけではありません。売掛金、在庫、買掛金、減価償却費などが利益と現金の差を生みます。間接法の営業CFは、P/Lの利益にこれらの非資金項目や運転資本の増減を調整し、営業活動による現金の動きへ変換します。
C/Fの期末現金及び現金同等物は、B/Sの関連科目と整合します。ただし、B/Sの「現金及び預金」にはC/Fの資金範囲に含まれない預金が入る場合があるため、差があるときは「現金及び現金同等物の期末残高と貸借対照表に掲記されている科目の金額との関係」という注記を確認します。
キャッシュフローが良いとはどのような状態か
一般的には、営業CFが継続してプラスで、必要な投資を行った後も資金余力があり、借入返済や株主還元を無理なく行える状態が望ましいと考えられます。ただし、成熟企業とスタートアップでは適切な組み合わせが異なります。
| 営業CF | 投資CF | 財務CF | 想定される状態 | 確認したい点 |
|---|---|---|---|---|
| + | - | - | 本業の資金で投資と返済・還元を行う安定型 | 投資不足で事業成長の機会を逃していないか |
| + | - | + | 外部資金も使って投資する成長型 | 投資効果と返済計画は妥当か |
| + | + | - | 資産売却と営業収入で返済する再編型 | 不要資産の整理か、資産の切り売りか |
| - | - | + | 調達資金で先行投資する創業・拡大型 | 営業CFが黒字化する時期と資金余力 |
| - | + | + | 資産売却と追加調達で営業不足を補う警戒型 | 本業改善策と資金枯渇までの期間 |
この表は分析の入口であり、同じ符号でも会社の状況は異なります。投資CFのマイナスが設備更新なのか大型買収なのか、財務CFのプラスが短期借入なのか増資なのかによって、リスクの性質は変わります。
キャッシュフロー計算書からわかること
C/Fからは、本業の現金創出力、投資の規模、資金調達への依存度、返済・還元の状況がわかります。さらに複数年比較をすると、利益の質や経営方針の変化も推測できます。
一方、C/Fだけでは将来の入出金予定、借入金の返済期日、未使用の融資枠などは十分に把握できません。過去実績を示すC/Fと、将来の入出金を管理する資金繰り表を使い分ける必要があります。
フリーキャッシュフローの計算方法
フリーキャッシュフロー(FCF)は、事業活動と必要な投資の後に残る資金余力を見る指標です。簡便には「営業CF+投資CF」で確認できます。投資CFは設備取得などでマイナス表示されることが多いため、実質的には営業CFから投資支出を差し引く考え方です。
ただし、FCFには1つだけの統一的な計算式があるわけではありません。企業分析では、営業CFから設備投資額だけを差し引く方法なども使われます。会社間で比較するときは、計算式と対象項目をそろえましょう。
決算書のキャッシュフロー計算書の作り方
C/Fの理解を深めるには、作成の仕組みを知ることが役立ちます。実務では、2期分のB/S、当期のP/L、固定資産や借入金などの補足資料を用意し、現金の増減を3区分に整理します。
キャッシュフロー計算書の作り方を簡単に整理
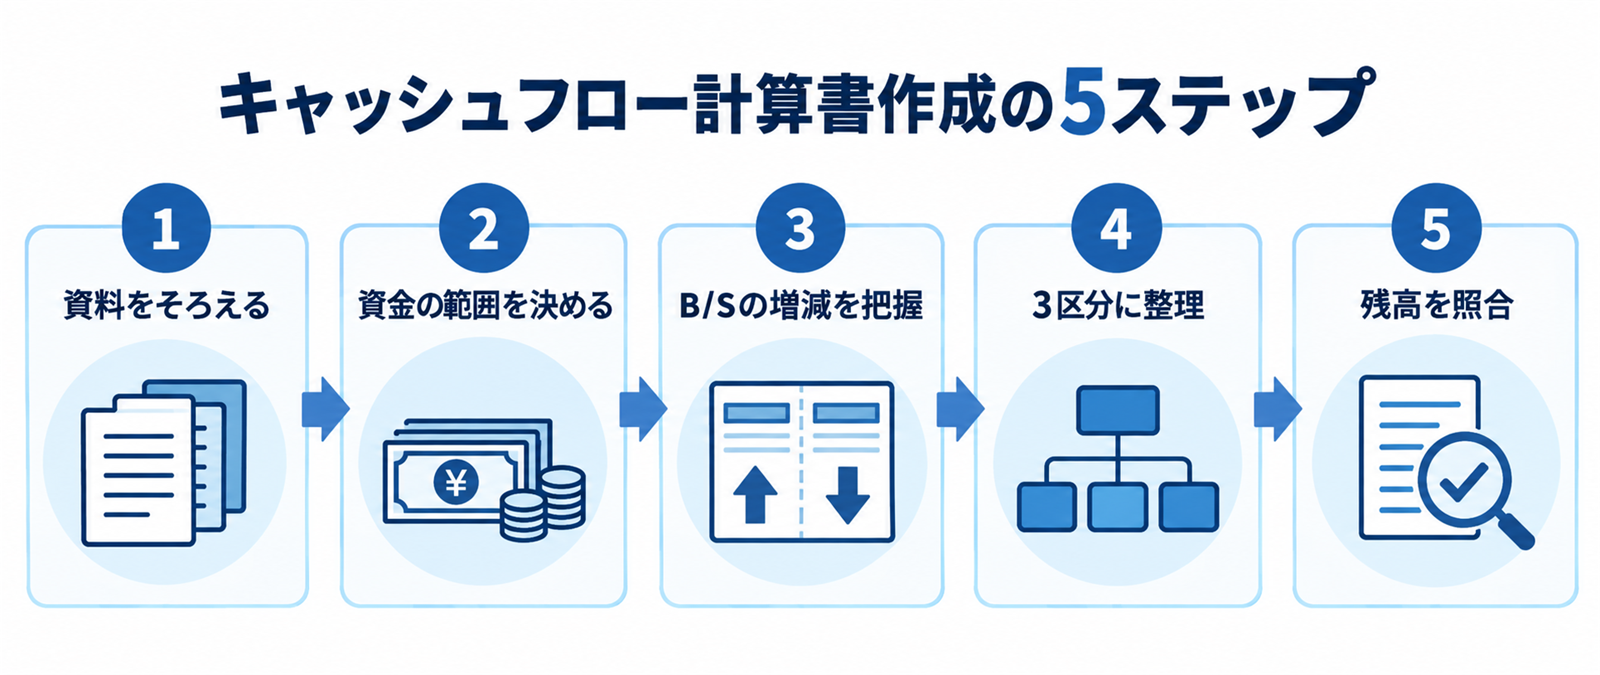
現金を伴わない取引はC/F本表の対象外です。たとえば、リースによる資産取得や株式交換など、現金の増減を伴わない重要な取引は、必要に応じて注記で確認します。
キャッシュフロー計算書の間接法
間接法は、税金等調整前当期純利益などを起点に、利益を営業CFへ調整する方法です。減価償却費のようにP/Lで費用になっていても当期の現金支出を伴わない項目は足し戻し、売上債権や棚卸資産などの増減を反映します。
基本的な見方は、売上債権の増加と棚卸資産の増加は営業CFのマイナス要因、仕入債務の増加はプラス要因です。ただし、増減の背景が売上拡大なのか回収遅延なのかで評価が変わるため、売上高や回転期間も確認します。
キャッシュフロー計算書の作り方で直接法と間接法はどう違うか
直接法は、顧客からの収入、仕入先への支出、人件費の支出など、主要な現金収支を総額で示します。現金の出入りを直感的に把握しやすい一方、取引データを目的別に集計する作業が必要です。
間接法は既存のB/S・P/Lから作成しやすく、利益と営業CFの差も確認しやすい方法です。どちらを使っても営業CFの合計は理論上同じになりますが、表示される途中項目が異なります。
キャッシュフロー計算書作成は経理・財務部門が担当する
制度開示を行う会社では、経理・財務部門が会計基準や開示規則に従って作成し、必要に応じて監査を受けます。中小企業が経営管理用に作る場合は、経営者や経理担当者が税理士、公認会計士などの支援を受けながら作成することもあります。
重要なのは、担当者名よりも、資金範囲と分類方針を明確にし、元帳や明細まで追跡できる状態にすることです。継続的に比較するため、毎期同じ基準で作成します。
キャッシュフロー計算書の作り方は個人事業でも同じ
個人事業主にも、利益と手元資金のずれは生じます。売掛金、在庫、借入返済、設備購入がある事業では、簡易的なC/Fを作ると資金の動きを把握しやすくなります。
ただし、事業用と生活用の口座や支出が混在すると、正確な分析が難しくなります。まず口座と取引を分け、事業上の現金収支を継続して記録することが先決です。
決算書のキャッシュフロー計算書のひな形と作成ツール
自社用のC/Fを作る場合は、会計ソフトの出力機能、公的機関が提供する作成シート、表計算ソフトのひな形などを利用できます。無料テンプレートは便利ですが、自社の勘定科目や資金範囲に合うかを確認してから使いましょう。
キャッシュフロー計算書のひな形で確認する項目
ひな形には、営業・投資・財務の3区分、現金及び現金同等物の増減額、期首残高、期末残高が必要です。間接法なら、税金等調整前当期純利益、減価償却費、売上債権、棚卸資産、仕入債務などの調整欄も確認します。
Excelでキャッシュフロー計算書を作成するときの注意点
Excelでは、前期末残高、当期末残高、増減額、CF上の加減算額を分けて管理します。計算式を直接上書きできないよう入力セルを色分けし、期首残高と期末残高の照合欄を設けるとミスを見つけやすくなります。
キャッシュフロー計算書のExcel無料ひな形と中小企業庁のツール
中小企業庁は「中小企業の会計」ツール集で、キャッシュフロー計算書の簡易作成ツールを公開しています。古い様式や解説が含まれる場合があるため、制度開示にそのまま使うのではなく、管理目的の補助ツールとして内容と更新時点を確認して利用してください。
キャッシュフロー計算書作成ツールを選ぶ基準
作成ツールは、会計ソフトとの連携、勘定科目の対応、直接法・間接法の別、比較年度数、残高照合機能で選びます。自動作成された数値でも、分類の誤りや一時的な取引が含まれる可能性があります。最終的には元帳、固定資産台帳、借入明細と照合しましょう。
決算書のキャッシュフロー計算書に関するよくある質問
ここでは、キャッシュフローについてよくある質問と回答を紹介します。
Q.キャッシュフロー計算書作成義務はすべての会社にありますか
A.すべての会社に一律の作成・開示義務があるわけではありません。
有価証券報告書などの制度開示ではC/Fが財務諸表として扱われますが、多くの中小企業では任意作成です。ただし、資金管理や融資説明のために作成する実務上の意義はあります。
Q.キャッシュフロー計算書の見本はどこで確認できますか
A.EDINETで上場会社などの有価証券報告書を検索すると、実際の連結C/Fと注記を確認できます。
作成例は企業会計基準委員会の実務指針、中小企業向けの簡易例は中小企業庁や日本公認会計士協会のツールも参考になります。
Q.C/Fの期末残高はB/Sの現金及び預金と一致しますか
A.資金範囲が同じなら整合しますが、科目名の金額がそのまま一致するとは限りません。
C/Fは現金および現金同等物を対象とし、B/Sの現金及び預金には資金範囲外の定期預金などが含まれる場合があります。注記の調整表を確認してください。
Q.キャッシュフロー計算書と資金繰り表は何が違いますか
A.C/Fは主に過去の一定期間に現金が増減した理由を整理する財務諸表です。
資金繰り表は、今後の入金日、支払日、借入返済日などを見込み、将来の資金不足を防ぐ管理資料です。経営管理では両方を併用します。
決算書のキャッシュフロー計算書の読み方まとめ
キャッシュフロー計算書を読むときは、まず営業CFが本業の現金創出力を示しているかを確認し、投資CFの使途、財務CFの調達・返済内容をつなげて考えます。単年度のプラス・マイナスだけでは判断せず、複数年の推移とP/L・B/Sの関連項目を照合することが大切です。
特に、P/Lが黒字でも営業CFが悪化している場合は、売掛金の回収や在庫の増加を確認します。投資CFがマイナスなら投資内容と回収見通しを、財務CFがプラスなら調達目的と返済計画を確認してください。C/Fは現金が増減した事実を示しますが、その良し悪しは会社の成長段階と取引の中身によって決まります。

 中小企業診断士 獣医師
