

後継者不足に悩む中小企業の経営者にとって、事業の引き継ぎは重要な経営課題の1つです。しかし、事業承継やM&Aには専門家への報酬、店舗の改装費用、システムの刷新など、まとまった資金が必要になるケースがほとんどです。
そこで国が支援策として用意しているのが、事業承継・M&A補助金です。この補助金を活用することで、承継にかかるコストを大幅に抑えながら、次世代への経営バトンタッチを実現することができます。
本記事では、15次公募の内容をもとに、対象者・支援枠の種類・補助金額・申請の流れなど、中小企業の経営者がすぐに使える情報を解説します。
● この記事からわかること
- 1 事業承継・M&A補助金の対象者と4つの支援枠
- 2 補助額・補助率と補助対象になる経費
- 3 申請から入金までの流れと採択に向けた準備

事業承継・M&A補助金とは?制度の基本
事業承継・M&A補助金は、中小企業庁が主管する補助金制度で、中小企業・小規模事業者の事業承継やM&Aを後押しするために設けられています。
この補助金が創設された背景には、日本特有の社会課題があります。経営者の高齢化と後継者不足が深刻化するなか、後継者が見つからないために廃業を選ぶ企業が急増しています。価値ある技術・雇用・取引関係が失われることへの危機感から、国は事業承継を支援する政策を強化してきました。
事業承継・M&A補助金は、資金の助成だけを目的とした制度ではなく、承継を機に新事業へ挑戦したり、M&Aで会社の規模を広げたりする投資を後押しする制度です。
15次公募での主な変更・強化ポイント
2026年度の15次公募では、以下のような点が変更されています。
小規模売り手支援類型の新設
小規模事業者が売り手としてM&Aに取り組む際の専門家活用費用を支援する類型が、15次公募で新設されました。補助率は2/3、補助上限は450万円です。小規模事業者にとっても、第三者承継を検討しやすい制度となっています。
100億企業特例
専門家活用枠の買い手支援類型では、100億企業要件を満たす場合、補助上限額2,000万円の特例が設けられています。より大きな経営統合を目指す場合にも対応できる制度設計になっています。
また、交付決定前の支出は一切補助されない事前着手禁止のルールは変わらず厳格に運用されているため、スケジュール管理には引き続き注意が必要です。
事業承継・M&A補助金にある4つの支援枠
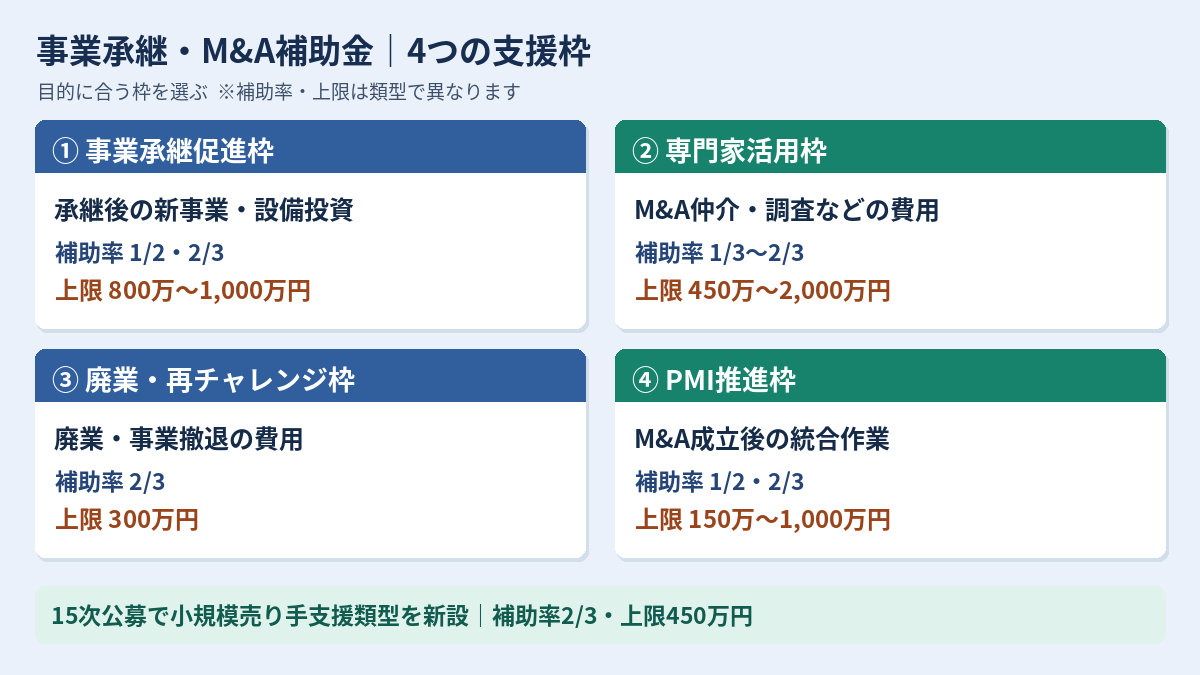
事業承継・M&A補助金には4つの支援枠があり、自社の状況や目的によって選ぶ枠が変わります。各支援枠の目的と対象を理解し、自社に合った枠を選ぶことが重要です。
①事業承継促進枠
目的:承継後に行う新しい取り組みへの投資を支援
以下のような事業者に適しています。
- 事業を引き継いだ後継者が、新しいビジネス領域へ踏み出したい
- DXや新市場開拓によって会社の価値を高めたい
- 第二創業として、既存事業の枠を超えた挑戦をしたい
事業承継促進枠は、承継をゴールではなく会社の再成長のスタートにする考え方です。その後の付加価値向上に取り組む計画が求められます。
②専門家活用枠
目的:M&A仲介業者や専門家への費用を支援
以下のような事業者に適しています。
- 後継者がいないため、外部の企業へ会社を売却したい(売り手)
- 優良な事業者を買収してビジネスを拡大したい(買い手)
- 親族内承継や従業員承継ではなく、第三者への株式譲渡・事業譲渡によるM&Aを検討している
- M&Aの仲介手数料やデューデリジェンス費用(買収前に対象企業の財務・法務状況を専門家が調査する費用)が負担になっている
M&Aには専門家の力が欠かせませんが、仲介手数料は数百万円から数千万円になることもあります。この枠では、こうした専門家費用を補助することで、第三者承継を実現しやすくします。
③廃業・再チャレンジ枠
目的:会社自体の解散・廃業、または不採算部門等の事業撤退(一部廃業)を伴うコストを支援
以下のような事業者に適しています。
- M&Aや承継に合わせて、採算の取れない事業を整理したい
- 不採算部門を閉鎖して、収益性の高い事業に経営資源を集中させたい
- 新しい事業領域へ挑戦するために、既存事業をいったん整理する必要がある
廃業にはさまざまなコストがかかります。廃業支援費、在庫廃棄費、解体費、土壌汚染調査費などが代表的な例です。
廃業費を単独で申請する「再チャレンジ申請」は、M&Aによる譲渡を試みたものの、成約に至らなかった事業者が完全廃業する場合に利用できます。
一方、M&A成立後に不要な店舗などを廃業する場合は、専門家活用枠などとあわせて「併用申請」を行います。
④PMI推進枠
目的:M&A成約後の統合作業(PMI)を支援
以下のような事業者に適しています。
- M&Aは成立したが、IT系統の統合や人事制度の統一に手が回っていない
- 買収した企業との企業文化・業務プロセスの融合に苦戦している
- 早期にM&Aの効果を出したい
PMI(Post Merger Integration)は、M&A後の統合プロセスのことです。M&Aが成立しただけでは、直ちに期待した効果が得られるとは限りません。申請時に特に注意したいのが、「みなし同一法人」と「利益相反取引」に関する規定です。システム統合や組織融合に手間取ることで、M&Aによる期待していた効果が出ないケースもあります。
PMI推進枠には、PMIにおける専門家活用費用を支援するPMI専門家活用類型(補助上限150万円)と、設備投資等を支援する事業統合投資類型(補助上限800万円〜1,000万円)があります。自社の統合課題と必要経費に応じて、該当する類型を確認しましょう。
事業承継・M&A補助金の申請ができる対象事業者の条件
補助金の申請を考える前に、まず自社が対象事業者に該当するかを確認することが必要です。
中小企業・小規模事業者の定義
本補助金の対象は中小企業・小規模事業者ですが、業種によって定義が異なります。
| 業種分類 | 中小企業の定義(資本金または従業員) | 小規模事業者の定義
(補助率2/3優遇対象) |
|---|---|---|
| 製造業その他 | 資本金3億円以下、または常時使用する従業員300人以下 | 常時使用する従業員20人以下 |
| 卸売業 | 資本金1億円以下、または常時使用する従業員100人以下 | 常時使用する従業員5人以下 |
| 小売業 | 資本金5,000万円以下、または常時使用する従業員50人以下 | 常時使用する従業員5人以下 |
| サービス業 | 資本金5,000万円以下、または常時使用する従業員100人以下 | 常時使用する従業員5人以下
※宿泊業・娯楽業は20人以下 |
※ソフトウェア業・情報処理サービス業(資本金3億円以下/常時300人以下)や旅館業(資本金5,000万円以下/常時200人以下)など、一部業種には個別の特例定義が適用されます。
※小規模事業者の判定基準は単なる人数ではなく、雇用保険の被保険者等を含めた「常時使用する従業員」であるため、実務上の数え方に注意が必要です。
みなし同一法人に注意
実務で不採択・経費却下のペナルティを引き起こしやすいのが「みなし同一法人」と「利益相反取引」の制限規定です。
同じ代表者が複数の会社を経営している場合や、親会社が議決権の50%超を保有する親子会社・子会社同士の関係がある場合、それらはすべて同一の経営体と判定されます。この場合、同じ公募回にグループ内の別々の会社がそれぞれ重複して補助金を申請することは認められず、グループで1社のみしか申請できません。
さらに重大な実務リスクとして、A社の補助事業において、代表者が同一人物であるB社にシステム開発を外注したり、専門家委託支払い等が発生した場合、それは「利益相反取引」に該当し、当該経費は事務局の検査により全額補助対象外となります。
親族内承継でも対象になる
会社を子どもや親族に引き継ぐ親族内承継も、もちろん対象です。ただし、単なる名義変更は認められません。実質的に経営権と経営資源(ヒト・モノ・カネ・情報)が移転することが条件となります。
認められる承継パターン
親族内での引き継ぎで認められるパターンには、次の3つが挙げられます。
- 親族への経営権・株式等の所有権移転と、後継者による本格的な経営参画
- 役員・従業員が経営権を引き継ぐMBO(マネジメント・バイアウト)
- 親族内承継または従業員承継を予定し、承継を契機として設備投資や生産性向上に取り組むケース
事業承継・M&A補助金の補助金額と補助率
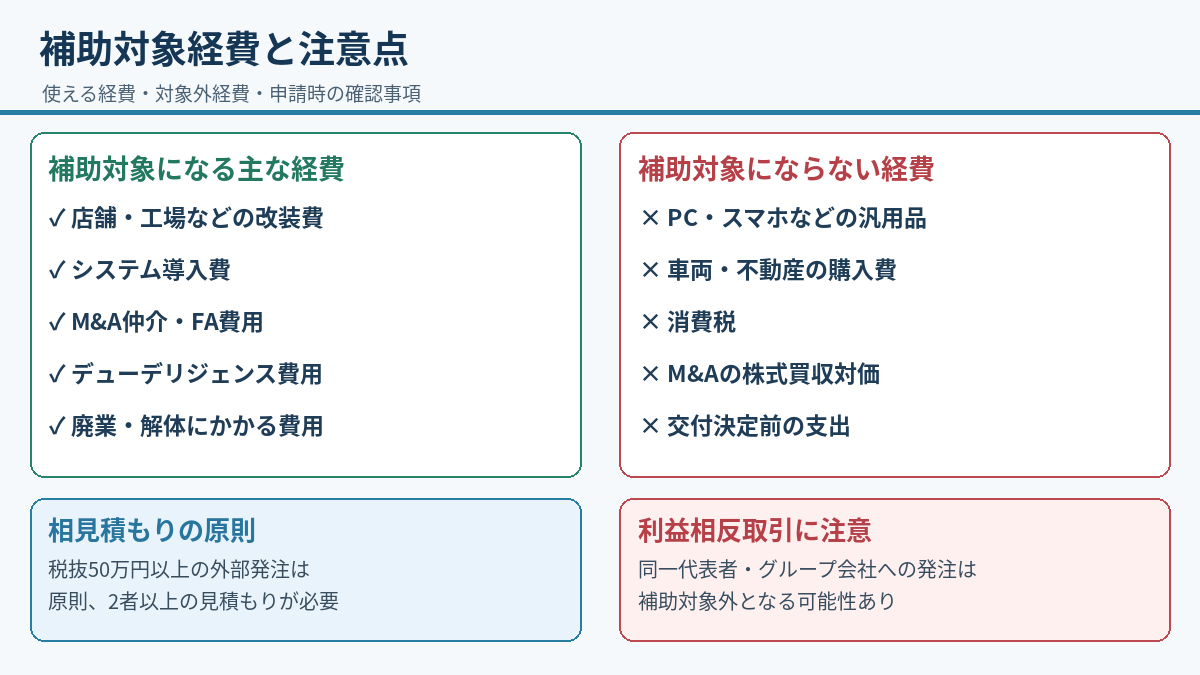
補助金の額は支援枠や申請規模によって異なります。ここでは基本的な考え方と注意点を解説します。
補助率の基本
補助率は支援枠・類型・事業者区分によって異なります。たとえば、事業承継促進枠は1/2または2/3、PMI推進枠はPMI専門家活用類型が1/2、事業統合投資類型が1/2または2/3、専門家活用枠は買い手・売り手・小規模売り手の各類型で1/3・1/2・2/3のいずれかが適用されます。申請前に、該当する公募要領で補助率と補助上限額を確認しましょう。
専門家活用枠には、小規模な売り手事業者向けに補助率を優遇する小規模売り手支援類型が設けられています。
補助対象になる経費とならない経費
事業承継・M&A補助金には、申請しても補助対象になる経費とならない経費があります。
補助対象になる主な経費
- 店舗・工場などの改装費
- システム導入費・ソフトウェア購入費
- M&A支援機関登録制度に登録されたFAまたはM&A仲介業者に支払うFA・仲介費用
- デューデリジェンス費用(専門家報酬)
- 廃業支援費、在庫廃棄費、解体費、土壌汚染調査費などの廃業に伴う費用
- PMI推進枠における専門家活用費・設備投資等(内容は類型により異なる)
補助対象にならない主な経費
- パソコン・タブレット・スマートフォン(汎用品のため対象外)
- 乗用車・軽トラックなどの車両(汎用品のため対象外)
- 不動産の購入費
- 消費税(公租公課)
- M&Aの株式買収対価そのもの(経営権の取得資金は対象外)
- 承継と無関係な既存設備の更新
日常業務に使用可能なパソコン等の汎用品や消費税等は、実績報告時に除外されます。あらかじめ全額「自己負担」と割り切り、資金計画(キャッシュフロー)を設計しておきましょう。
相見積もりのルール
原則として、1件あたり税抜50万円以上の外部発注には、2者以上から見積もりを取る「相見積もり」が必要です。1社のみの発注は価格の妥当性が証明できず、不採択や経費却下の対象となります。
特に注意すべきは、外注費・委託費・システム利用料・保険料の4つについては、50万円未満の少額発注であっても、原則として相見積もりが必須となります。ただし、以下の例外ケースでは免除されることがあります。
- M&A仲介手数料: 登録支援機関へ依頼し、手数料が「レーマン方式」に基づく試算額以下である場合(※最低保証額がレーマン試算額を上回る場合は除きます)
- 唯一の発注先: 特許や独占販売権などがあり、国内でその会社からしか物理的に購入できない客観的な証明ができる場合
事業承継・M&A補助金の申請から入金まで
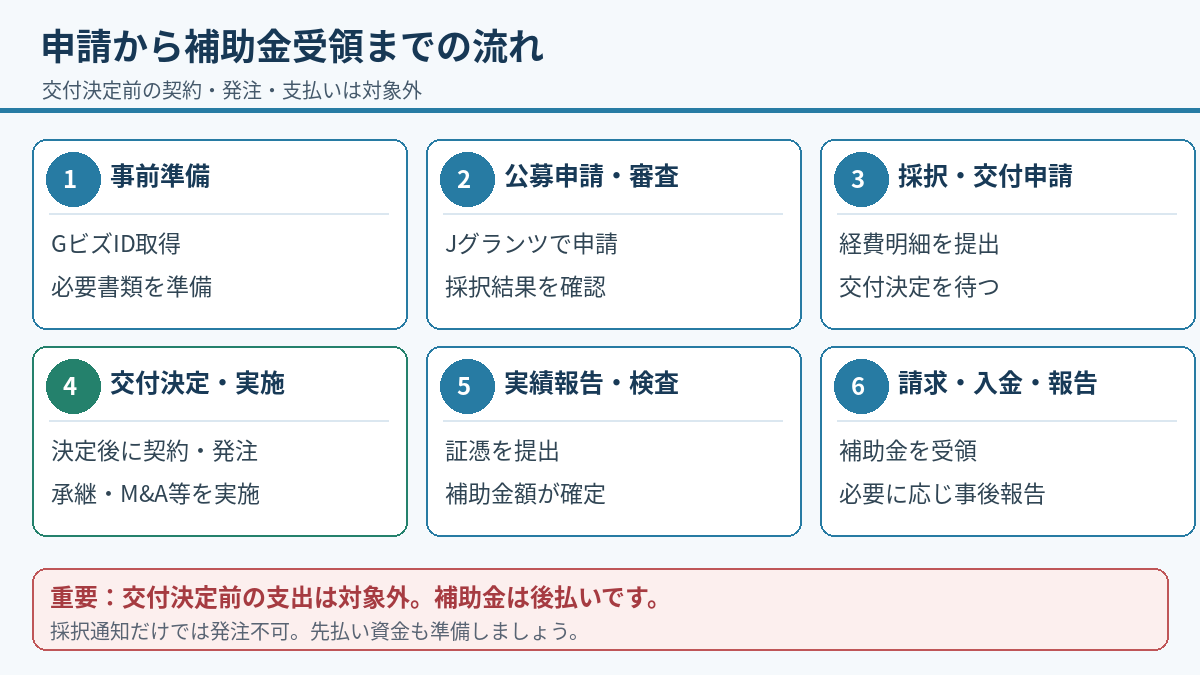
事業承継・M&A補助金は、申請してすぐにお金がもらえる仕組みではありません。採択から実際の入金まで、複数のステップがあります。全体の流れを把握したうえで、計画的に動くことが重要です。
STEP1:公募申請(採択審査)
まず、公募期間内に電子申請システム「Jグランツ」から申請します。申請には、あらかじめ「GビズIDプライム」アカウントの取得が必要です。取得には、通常2週間程度を要する場合があるため、早めに準備を進めましょう。
審査員は次の4つの視点から事業計画を評価します。
- 取組の目的・必要性:事業承継やM&Aによってどのような課題を解決し、なぜこの取り組みが必要なのかが明確に説明されているか。
- 取組の実現可能性:計画に無理がなく、体制・スケジュール・資金計画などの面から着実に実行できる内容になっているか。
- 取組の収益性:投資に見合う売上・利益の向上が具体的な数値で示されているか。
- 取組の継続性:補助金がなくなった後も、自立して事業を継続・発展させていける計画になっているか。
※専門家活用枠(M&A)や廃業枠では、買収・譲渡の必要性、財務の健全性、廃業後の再チャレンジ方針などが個別に審査されます。
無事に採択されると、紙の郵送ではなく「Jグランツ」を通じて電子採択通知が送られます。
STEP2:交付申請(交付決定)
採択通知を受け取ったら、次は交付申請を行います。ここで補助対象とする経費の明細を詳しく提出し、事務局からの交付決定通知を受け取ります。
重要:交付決定が届くまでは、一切の経費の使用は認められません。
STEP3:事業実施
交付決定通知が届いて初めて、契約・発注・支払いを開始できます。この期間に実際の承継作業や設備導入、M&A手続きなどを進めます。
STEP4:実績報告・確定検査
事業が終わったら、領収書などの証憑書類をすべて揃えて実績報告書を提出します。事務局が内容を審査し(確定検査)、問題なければ補助金額が確定します。
STEP5:補助金の受領
補助金額が確定したら請求手続きを行い、入金されます。補助金は後払いである点を忘れずに、一時的な自己資金での立て替えを資金計画に組み込んでおきましょう。
STEP6:事業化状況報告
補助金受領後も、一定期間にわたり「事業化状況報告」を行う必要があります。報告が必要な期間は、申請した枠・類型によって異なります。
15次公募では、事業承継促進枠は初回の対象事業年度から以後5年間、専門家活用枠は以後3年間、PMI推進枠のうちPMI専門家活用類型は以後3年間、事業統合投資類型は以後5年間、廃業・再チャレンジ枠は以後1年間、事業化状況などを事務局へ報告する必要があります。
原則として、各事業年度の終了後90日以内に報告を行います。事業化状況報告を行わなかった場合や虚偽の数値を報告した場合には、交付決定が取り消され、補助金の返還を求められることがあるため、受給後も適切に管理することが重要です。
事業承継・M&A補助金の採択率を上げる事業計画書の書き方
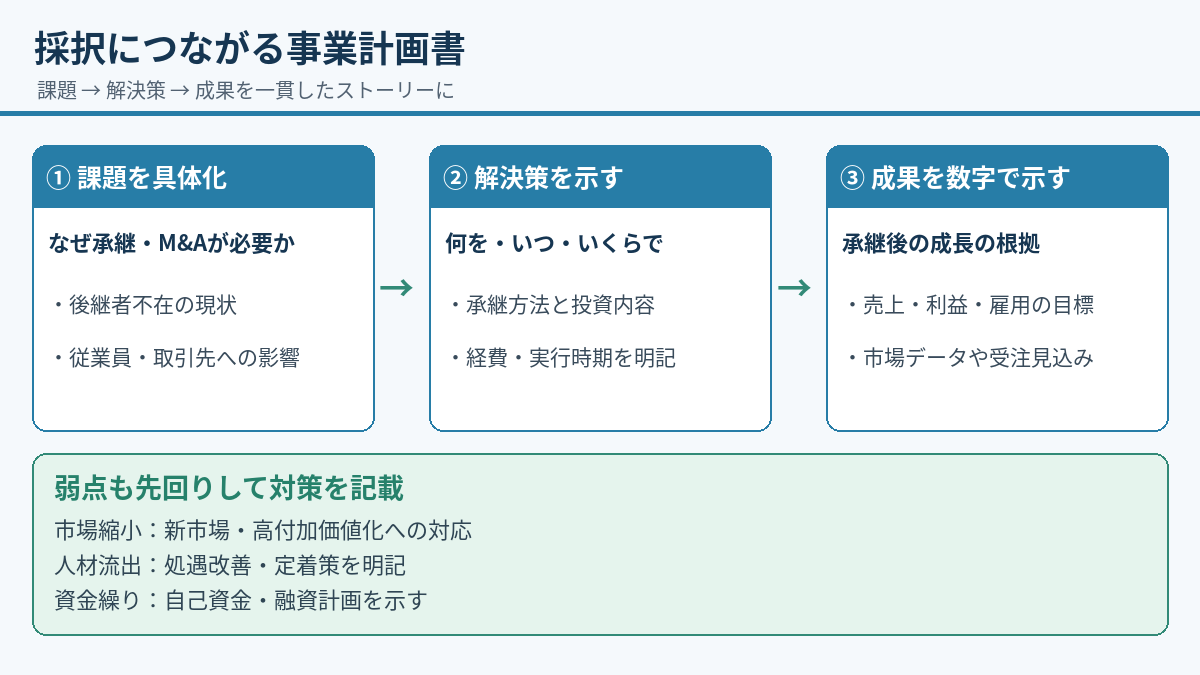
補助金の採否は事業計画書の完成度が大きく左右します。正確に記入することはもちろん、審査員に伝わる計画書を作ることが採択につながる重要なポイントです。
審査員に刺さる事業計画書の3要素
事業計画書作成には、3つのポイントがあります。
要素①|課題の明確化
まず、なぜ事業承継・M&Aが必要なのかを明確に書きます。後継者がいないといった漠然とした説明ではなく、2027年に代表者が75歳を迎え候補者が見つからなかった状況や、廃業時に従業員10名の雇用と30社の取引関係が失われる影響まで、具体的な事実と影響を書きます。
要素②|解決策の具体性
どのようなM&Aや承継の方法を選び、補助金をどの経費に使うのかを具体的に記載します。「承継後6か月以内に1,200万円(うち通常枠の補助金600万円)を投じて生産ラインを刷新し、生産能力を現状比30%向上させる」など、金額とスケジュールを伴う内容にします。
要素③|成果指標の設定
補助金がなくなった後も自立して成長できることを数字で示します。承継後3年目の売上高・営業利益率の目標値と、市場データや受注見込みなどの根拠を記載します。
弱点を自ら分析しておく
審査員は計画の弱点も見ています。見落としやすいリスクは以下のとおりです。
- 市場縮小リスク:扱う商品・サービスの市場が縮小している場合、その対策を明示する
- 人材確保リスク:承継後に主要人材が離職するリスクとその引き留め策
- 資金繰りリスク:補助金は後払いのため、先行投資の資金繰りをどう回すか
こうした弱点への対策を書いておくことで、計画の実行力が審査員に伝わります。
親族間承継・個人事業主も対象:ケース別の活用例
実際の活用イメージを、3つのケースで見ていきます。
ケース①|親から子への親族間承継(飲食業)
地方の老舗居酒屋を、経営者である父(65歳)から息子(38歳)が引き継ぐケース。息子はデリバリー専門ブランドを新たに立ち上げて第二創業を目指す。
ケース②|後継者なしの第三者承継(製造業)
従業員15名の金属加工業者が後継者不在のため、大手精密機器メーカーへ事業を譲渡するケース。M&A仲介会社に依頼し、第三者承継を実現した。
ケース③|個人事業主の廃業・再チャレンジ
個人事業主として美容室を20年経営してきたオーナーが、体力的な理由で廃業を決意。美容学校の後輩に一部の顧客と設備を有機的に引き継ぐ「事業譲渡(M&A成約)」を完了させ、手元に残った店舗を廃業して自身は高齢者向けの訪問美容事業での再スタート(再チャレンジ)を目指す。
事業承継・M&A補助金の申請スケジュールと問い合わせ先
15次公募のスケジュールと問い合わせ先を紹介します。
15次公募のスケジュール
15次公募の情報は、中小企業庁公式サイトおよび事業承継・M&A補助金Webサイトで確認できます。15次公募の申請受付は2026年7月24日17時に終了しているため、次回公募の実施時期や要件は、最新情報で確認してください。
公募期間は一般的に数ヶ月程度ですが、書類準備には時間がかかるため、公募開始の3か月前から準備を始めることを推奨します。
申請に必要な主な書類
- 事業計画書
- 直近3期分の決算書(法人の場合)または 確定申告書控(個人事業主の場合)
- 履歴事項全部証明書(法人の場合:3ヶ月以内に発行されたもの)
- 認定経営革新等支援機関による確認書(事業承継促進枠や廃業枠等では一律提出が必須)
- 従業員数を示す書類(雇用保険被保険者数のお知らせ等:小規模要件や加点を適用する場合)
問い合わせ先
専門家活用枠・廃業再チャレンジ枠コールセンター:050-3145-3812
事業承継促進枠コールセンター:050-3192-6274
PMI推進枠コールセンター:050-3192-6228
(事業承継M&A補助金公式サイトはこちら)
ミラサポplus:補助金の種類により異なる
(ミラサポplus公式サイトはこちら)
公募要領は公式サイトに掲載され、内容は公募ごとに更新されます。最新の公募要領を確認してください。
事業承継・M&A補助金でよくある疑問
ここでは、事業承継・M&A補助金についてよくある質問を紹介します。
Q. 個人事業主でも申請できますか。
A. 個人事業主も対象です。
第三者への事業譲渡や、廃業・再チャレンジ枠を活用したケースでも申請できます。
Q. PMI推進枠は、専門家活用類型と事業統合投資類型のどちらを選べばよいですか。
A. 専門家の活用が中心であればPMI専門家活用類型、設備投資を伴う統合であれば事業統合投資類型が候補になります。
必要経費を整理したうえで、該当する公募要領を確認しましょう。
Q. Jグランツの利用には、どのくらいの準備期間が必要ですか。
A. GビズIDプライムアカウントの取得に2週間程度を要する場合があります。
公募が始まってから準備すると間に合わないおそれがあるため、早めの取得をおすすめします。
まとめ
事業承継・M&A補助金は、15次公募で小規模売り手支援類型が新設されるなど、実務に直結する見直しが行われています。支援枠ごとに対象者・補助率・対象経費が異なるため、自社に合った枠を選び、公募要領を確認したうえで交付決定後に費用を執行する流れを守ることが重要です。15次公募は受付終了済みのため、次回公募の詳細は最新情報でご確認ください。

 中小企業診断士 獣医師
