
補助金申請では、事業者情報や税務情報を確認するために公的証明書の提出を求められることがあります。代表的なものが、履歴事項全部証明書、会社・法人の印鑑証明書、納税証明書です。
ただし、すべての補助金で3種類すべてが必要になるわけではありません。さらに、納税証明書は「その1」「その2」「その3」など種類によって証明内容が異なります。
本記事では、2026年10月時点の法務局・国税庁等の公式情報を基に、それぞれの違いと取得方法を解説します。
この記事からわかること
- 1 補助金申請で使われる3種類の証明書の違い
- 2 履歴事項全部証明書・印鑑証明書・納税証明書の取得方法
- 3 証明書の取得前と提出前に確認すべきポイント
目次
補助金申請で使う証明書の違い
| 証明書 | 発行機関 | 主に確認できること | 主な取得方法・料金・支払方法 |
|---|---|---|---|
| 履歴事項全部証明書 | 法務局 | 会社・法人の登記事項 | オンライン請求(郵送受取):1通520円
書面による郵送請求:1通600円+返信郵送料 支払方法:オンライン:ネットバンキング・モバイルバンキング・電子納付対応ATM/郵送請求:収入印紙 |
| 会社・法人の印鑑証明書 | 法務局 | 法務局へ提出した代表者印 | オンライン請求(郵送受取):1通450円
書面による郵送請求:1通500円+返信郵送料 支払方法:オンライン:ネットバンキング等/郵送請求:収入印紙 |
| 納税証明書 | 税務署 | 所得金額・納税額・未納の有無等 | オンライン請求(郵送受取):原則370円~+郵送料
書面による郵送請求:原則400円~+返信郵送料 支払方法:e-Tax・Pay-easy対応のネットバンキング等/郵送請求:収入印紙 |
※料金・支払方法は2026年10月現在の情報です。提出対象、発行日からの有効期間、原本・電子データ等の扱いは補助金ごとに異なります。
補助金申請の証明書は指定を確認する
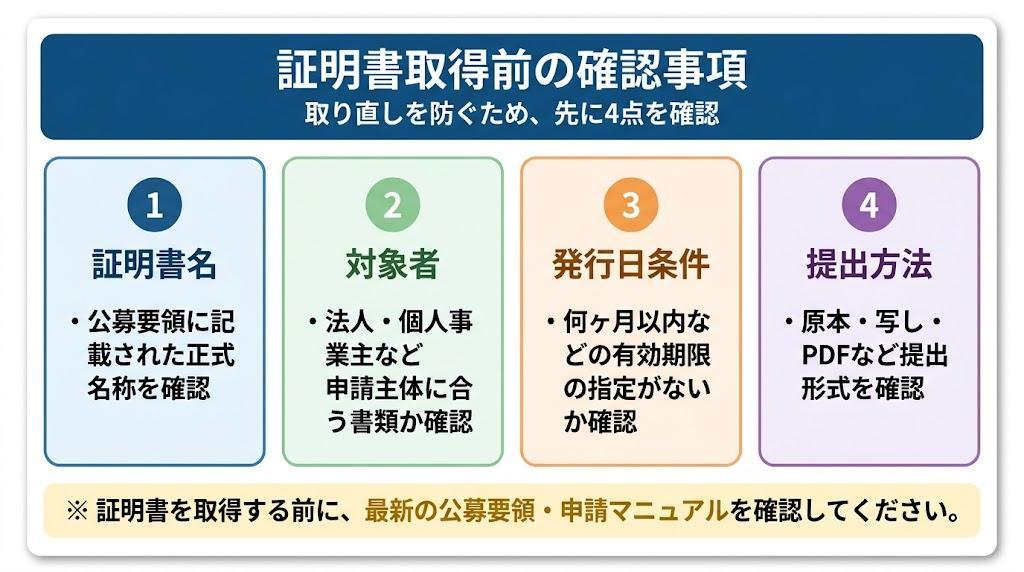
「補助金申請に必要な証明書」と一括りにして準備すると、種類を間違える可能性があります。最初に提出書類一覧を確認し、証明書名、対象者、対象期間、発行期限、提出形式まで書き出しましょう。
補助金申請の必要書類は制度で変わる
たとえば、法人の実在性確認のため履歴事項全部証明書を求める制度がある一方、申請システム上の情報連携等により提出方法が異なる制度もあります。印鑑証明書も補助金申請そのものではなく、GビズIDの書類郵送申請など周辺手続きで必要になるケースがあります。
納税証明書についても、所得金額を確認する「その2」を指定する制度もあれば、未納がないことを確認する「その3」系を指定する手続きもあります。名称だけで判断せず、指定された種類を取得してください。
発行から何か月以内かを確認する
「申請日時点で発行から3か月以内」などの条件が設けられている場合もあります。取得が早すぎると期限を外れることがあるため、申請時期を踏まえて取得しましょう。
早めの準備は重要ですが、取得が早すぎると申請時に有効期間を外れる可能性があります。締切と発行条件を確認してから取得時期を決めましょう。
証明書を取得する前の実務チェック
証明書を取得する前に、正式名称や申請者区分、提出形式を確認しておくことが重要です。取得後の取り直しや提出遅れを防ぐため、手数料や受取日数も含め、次のポイントを事前に確認しましょう。
証明書の正式名称を転記する
公募要領に書かれた証明書名は、省略せず管理表へ転記しましょう。「登記簿」「登記簿謄本」と社内で呼んでいても、提出書類として履歴事項全部証明書が指定されているなら、その名称を基準に取得します。
納税証明書も「納税証明」とだけメモすると種類を間違えやすいため、「その2・法人税・対象事業年度」のように必要事項まで記録します。担当者間で同じ一覧を共有すると、取得担当者と申請担当者の認識違いを防げます。
法人と個人の必要書類を分ける
法人と個人事業主では、同じ補助金でも提出する証明書や税目が異なることがあります。法人向けの説明だけを見て個人事業主が書類を準備したり、その逆を行ったりしないよう、公募要領の対象区分を確認します。
原本と電子データの扱いを確認する
「オンラインで請求できる」と「電子証明書をファイルで受け取れる」は同じではありません。履歴事項全部証明書はオンラインで請求できます。ただし、証明書をPDFなどの電子データで受け取れるわけではありません。オンラインで請求した後、紙の証明書を郵送または法務局の窓口で受け取ります。
一方、法人税や所得税など国税の納税証明書には電子ファイルで受け取る方法があります。補助金側が原本、スキャンデータ、電子納税証明書のどれを受け付けるかを確認してから取得方法を選びましょう。
取得手数料と受取日数を見込む
証明書の取得には手数料がかかり、郵送を選べば配送日数も必要です。申請締切直前にオンライン請求しても、紙の証明書が必要なら提出に間に合わない可能性があります。
法務局のオンライン請求は窓口請求より手数料が低く設定されていますが、急ぐ場合は窓口受取が適することもあります。費用だけでなく、締切までの日数、利用できる認証手段、担当者の移動時間を含めて取得方法を選択してください。
履歴事項全部証明書の取得方法
履歴事項全部証明書は、会社・法人の登記事項証明書の一種です。会社名、本店所在地、役員などの登記事項を確認できるため、法人情報を証明する資料として利用されます。
履歴事項全部証明書は法務局で取得する
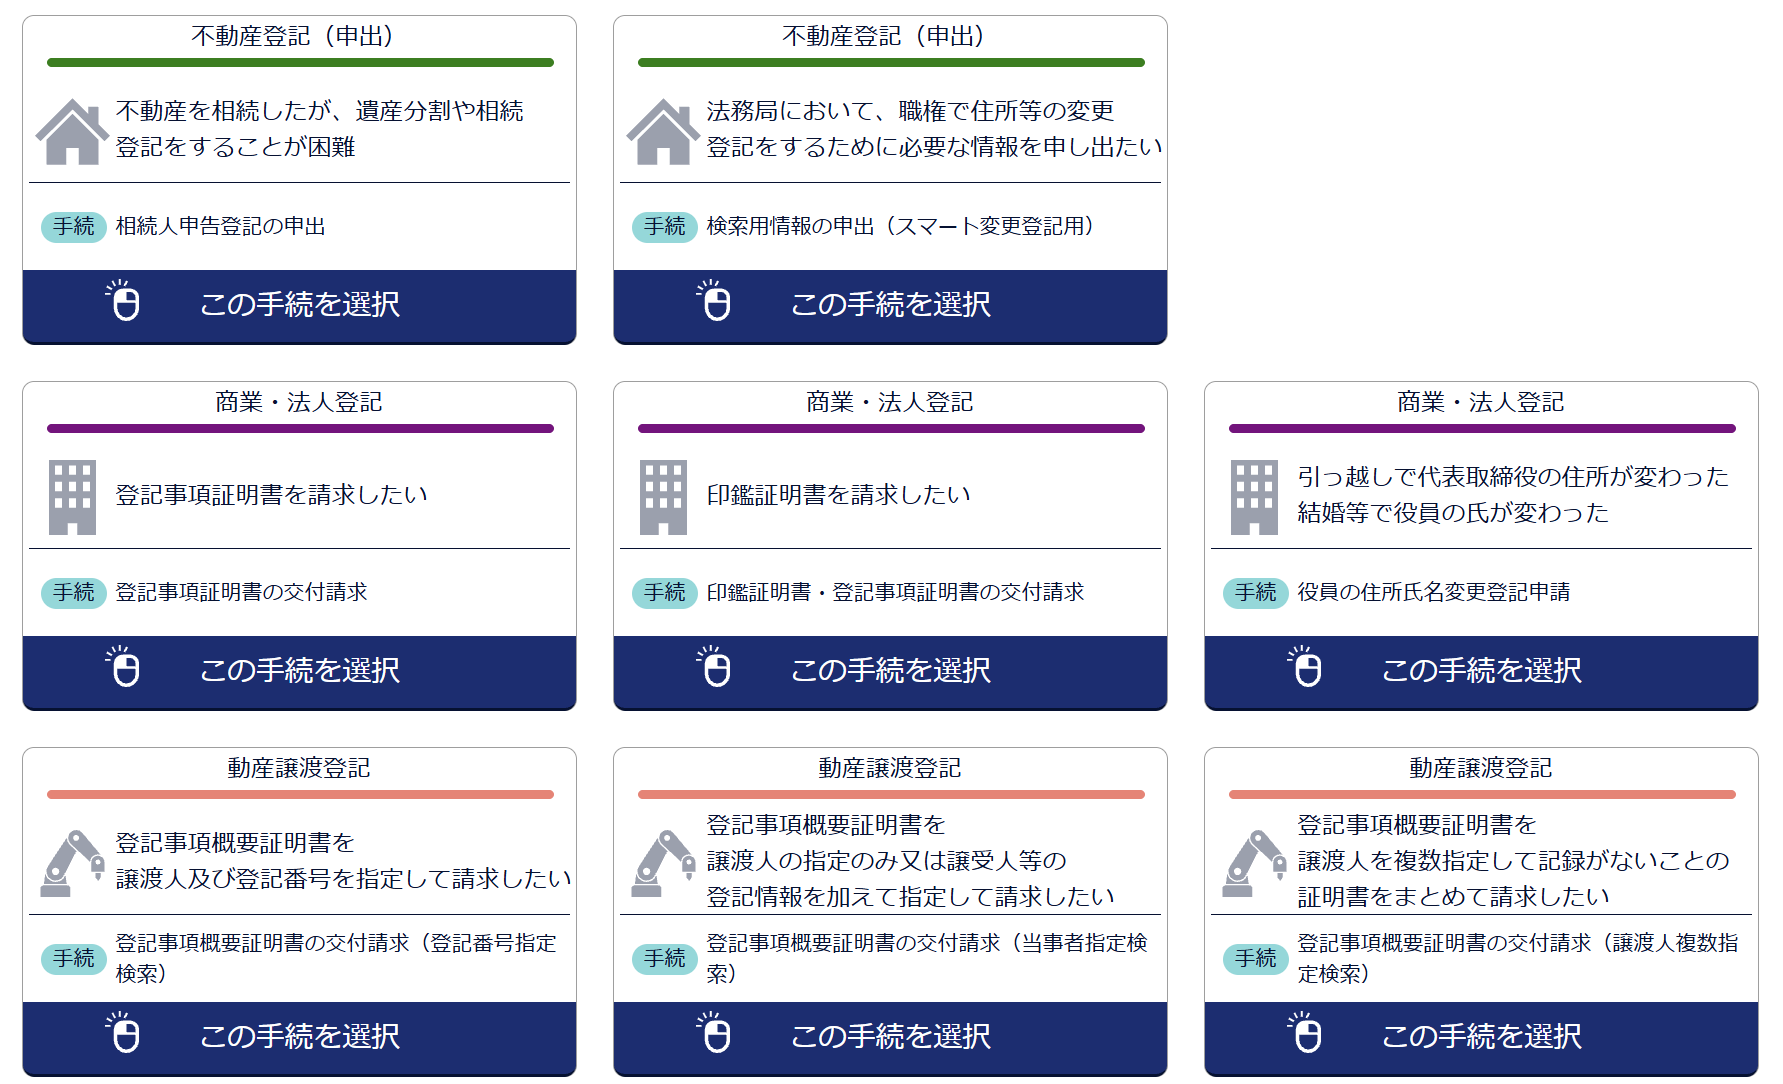
会社・法人の登記事項証明書は法務局で取得できます。法務局の窓口のほか、郵送やオンラインによる交付請求が可能です。
オンライン請求は「かんたん登記・供託申請」などを利用します。重要なのは、オンラインで請求しても電子ファイルの登記事項証明書が交付されるわけではない点です。法務局の公式案内では、郵送または指定した登記所等の窓口で受け取ります。
オンライン請求を行う
Step1 法務局のサイト「かんたん登記・供託申請」で申請者情報を登録する
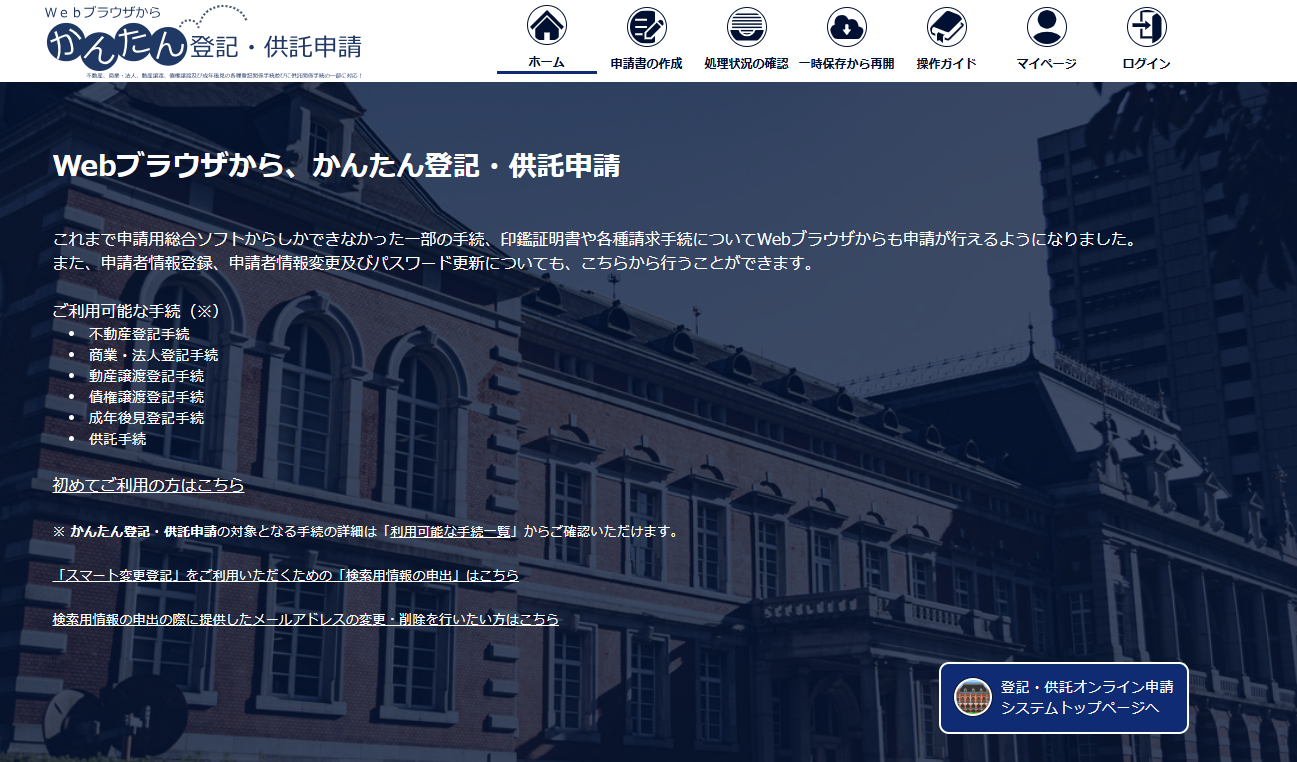
初めて「かんたん登記・供託申請」を利用する場合は、申請者情報を登録します。登録済みの場合はログインして次へ進みます。
Step2 会社・法人を指定する
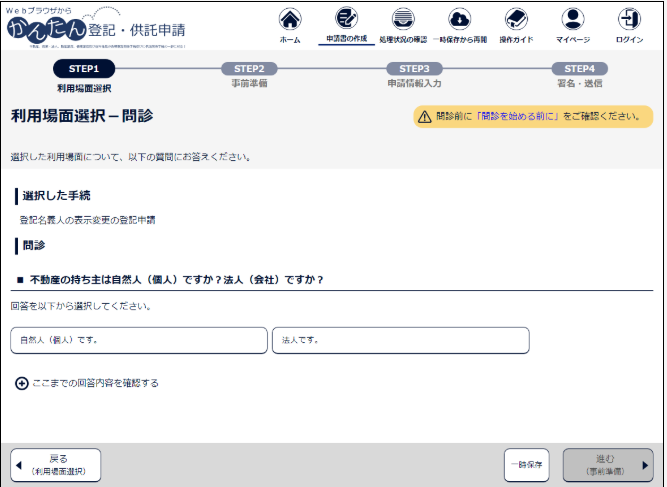
会社・法人の登記事項証明書の請求メニューを選び、商号や本店所在地などを入力して、対象となる会社・法人を指定します。
Step3 証明書の種類と通数を入力する
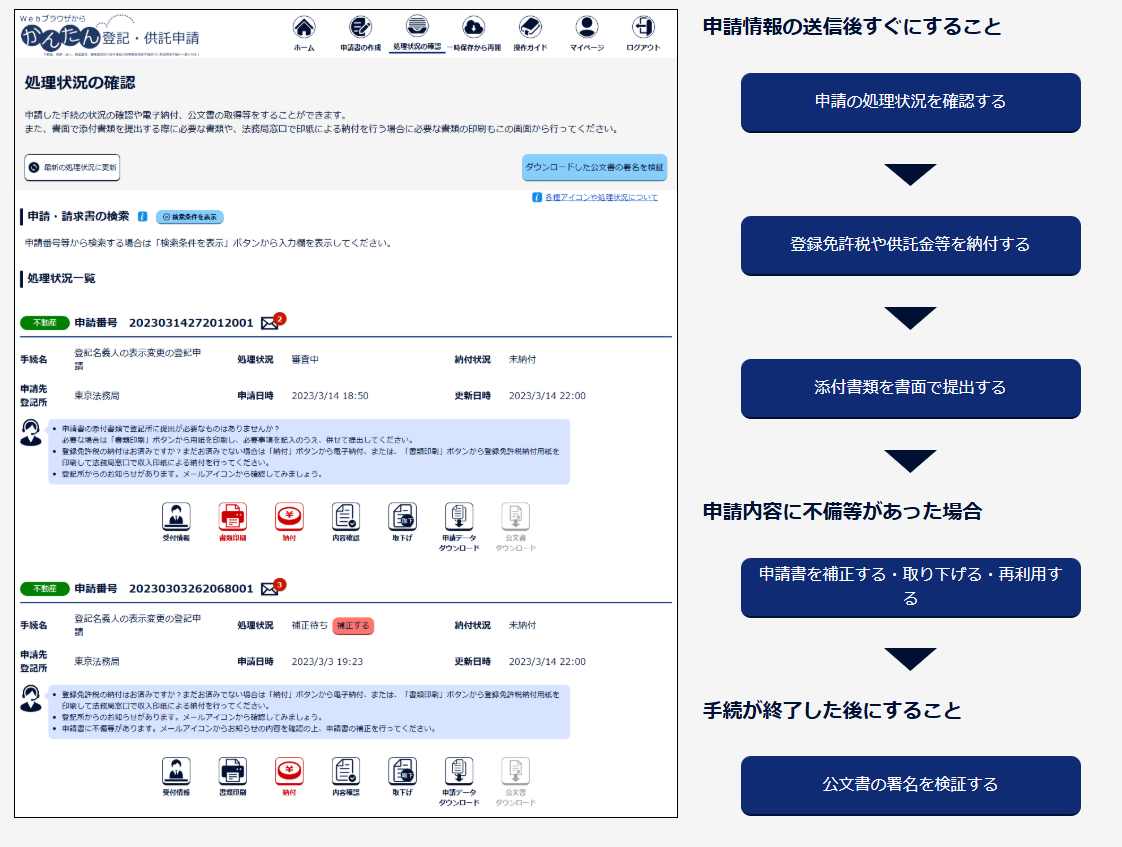
取得する証明書の種類と必要通数を選択します。登記事項証明書には「履歴事項証明書」「現在事項証明書」「閉鎖事項証明書」など複数の種類があります。補助金申請で「履歴事項全部証明書」が指定されている場合は、別の種類を選ばないよう、公募要領の記載と照合して選択してください。
Step4 手数料を電子納付する
申請後に通知される納付情報に従って手数料を納付します。法務局の公式案内では、オンライン請求は窓口請求より手数料が低く設定されています。金額は改定される可能性があるため、請求時に公式画面で確認してください。
Step5 郵送または窓口で受け取る
郵送を選択した場合は指定住所で受け取り、窓口受取を選択した場合は指定した登記所等で受け取ります。
窓口で取得するときのポイント
窓口で請求する場合は、法務局で交付申請書を提出します。登記事項証明書は会社・法人の基本情報を正確に指定できるよう、商号・本店などをあらかじめ確認しておくとスムーズです。
補助金の締切が迫っている場合は、オンライン請求の郵送日数も考慮し、窓口受取を含めて取得方法を検討しましょう。
履歴事項全部証明書の取得で確認すること
履歴事項全部証明書を取得する際は、申請主体となる法人の情報と、公募要領で指定された証明書の種類を正確に確認する必要があります。特に、登記変更中の場合や複数の関連会社がある場合は、次のポイントに注意しましょう。
商号と本店所在地を正確に指定する
オンライン請求では対象となる会社・法人を正しく特定する必要があります。同名・類似名の法人が存在する可能性もあるため、商号だけで判断せず、本店所在地や会社法人等番号などを確認します。取得後は申請予定の法人と一致しているか、証明書の冒頭から確認してください。グループ会社が複数ある場合は、補助金の申請主体となる法人の証明書であることが特に重要です。
登記変更中は申請時期を確認する
本店移転、商号変更、代表者変更などの登記手続きと補助金申請の時期が重なる場合、申請フォームと取得した証明書の情報が一致しないことがあります。変更前後のどちらの情報で申請すべきかは、補助金事務局へ確認するのが安全です。変更登記が完了してから証明書を取得できるスケジュールかも確認しましょう。申請後に情報が変わる場合の変更届等についても、対象制度の案内に従います。
履歴事項と現在事項を取り違えない
会社・法人の登記事項証明書には複数の種類があります。補助金側が履歴事項全部証明書を指定している場合、現在事項証明書など別の証明書で代用できるとは限りません。法務局の請求画面で証明書の種類を選択するときは、公募要領の記載と照合してください。取得後に誤りへ気づくと再取得の手間と費用が発生するため、請求前の確認が重要です。
印鑑証明書の取得方法
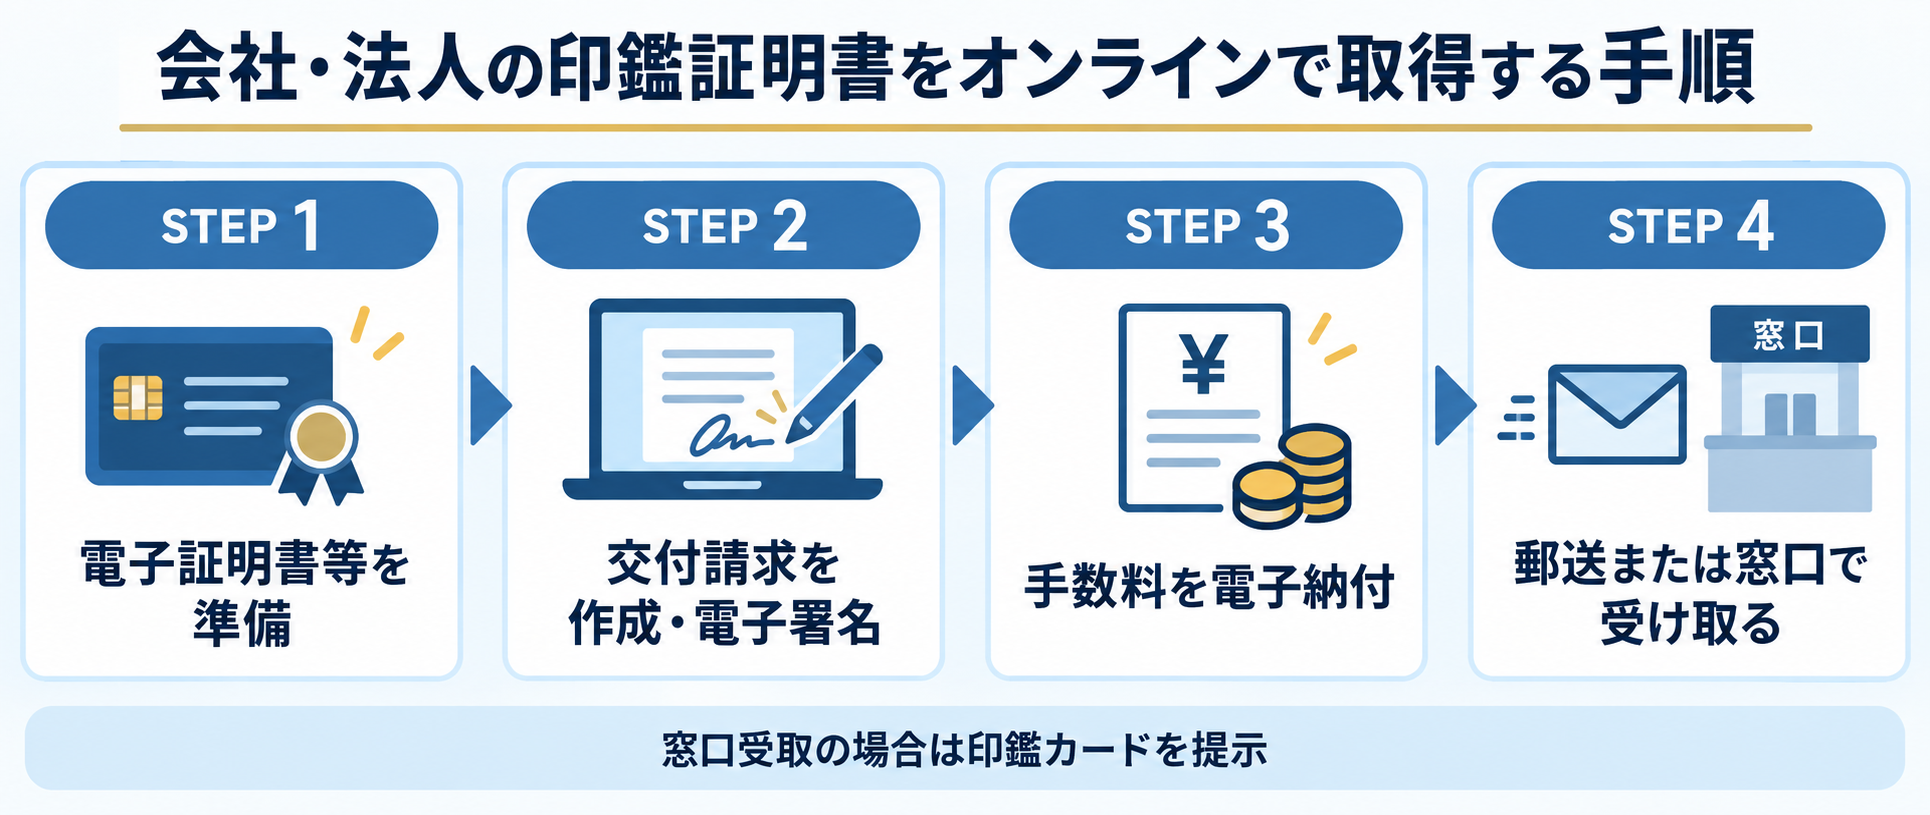
会社・法人の印鑑証明書は、法務局に提出している会社・法人の印鑑について証明する書類です。個人の印鑑登録証明書とは発行機関や手続きが異なるため、混同しないようにしてください。
補助金で印鑑証明書が必要か確認する
印鑑証明書は、すべての補助金申請で必要になる書類ではありません。補助金そのものではなく、GビズIDプライムの書類郵送申請など、関連手続きで必要になる場合もあります。
法務局の窓口で取得する
会社・法人の印鑑証明書を窓口で取得する際は、印鑑カードを使用します。代理人による請求も可能ですが、必要事項を確認して手続きしてください。
「代表者印そのものを持参すれば取得できる」と考えず、法務局の最新案内に沿って準備します。
オンライン請求を行う
オンライン申請の場合は、次の手順で進めます。
Step1 電子証明書等を準備する
会社・法人の印鑑証明書をオンラインで請求する場合は、代表者本人による電子署名が必要です。
マイナンバーカードを利用する場合は、代表者本人のマイナンバーカード、署名用電子証明書の暗証番号、カードを読み取るためのICカードリーダまたは対応スマートフォンを準備します。スマートフォンを利用する場合は、マイナポータルアプリも必要です。
マイナンバーカード以外の電子証明書を利用する方法もありますが、利用できる電子証明書や必要なソフトは法務局の案内を確認してください。
参考:法務局
Step2 交付請求を作成する
準備ができたら、「かんたん登記・供託申請」または申請用総合ソフトから、印鑑証明書の交付請求を作成します。
会社・法人情報、必要通数、受取方法などを入力し、Step1で準備した電子証明書等を使って電子署名を付けて送信します。
Step3 手数料を納付する
オンラインで通知された納付情報に従って手数料を納付します。窓口受取を選んだ場合でも、オンライン請求分を窓口で収入印紙により支払う方式ではない点に注意してください。
Step4 郵送または窓口で受け取る
郵送または指定した登記所等で受け取ります。法務局は、窓口受取の場合に印鑑カードを提示するよう案内しています。
印鑑証明書の取得で確認すること
印鑑証明書を取得する際は、法人用と個人用を取り違えないことが重要です。また、窓口請求では印鑑カード、オンライン請求では電子証明書などが必要になるため、利用する方法に応じて事前に準備しましょう。
個人の印鑑登録証明書と区別する
法人代表者個人の印鑑登録証明書と、会社・法人の印鑑証明書は別の書類です。会社・法人の印鑑証明書は法務局が発行し、会社・法人が法務局へ提出した印鑑を証明します。
個人の印鑑登録証明書は市区町村等で取得するものです。提出先がどちらを求めているか、書類名を正確に確認してください。
印鑑カードの管理状況を確認する
窓口で会社・法人の印鑑証明書を請求する場合は印鑑カードを使用します。申請担当者が普段管理していない場合、保管場所の確認だけで時間がかかることがあります。
補助金の締切直前に探し始めるのではなく、印鑑証明書が必要だと分かった段階で社内の管理担当者へ確認しましょう。オンライン請求を利用する場合は、電子証明書やマイナンバーカード等、利用する方式に必要な環境を先に確認します。
納税証明書の種類と取得方法
納税証明書は税務署が発行する証明書です。種類によって証明内容が異なるため、補助金申請では最も取り違えに注意したい書類の1つです。
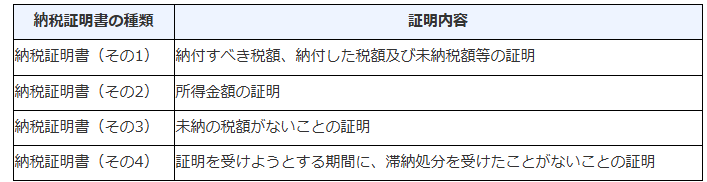
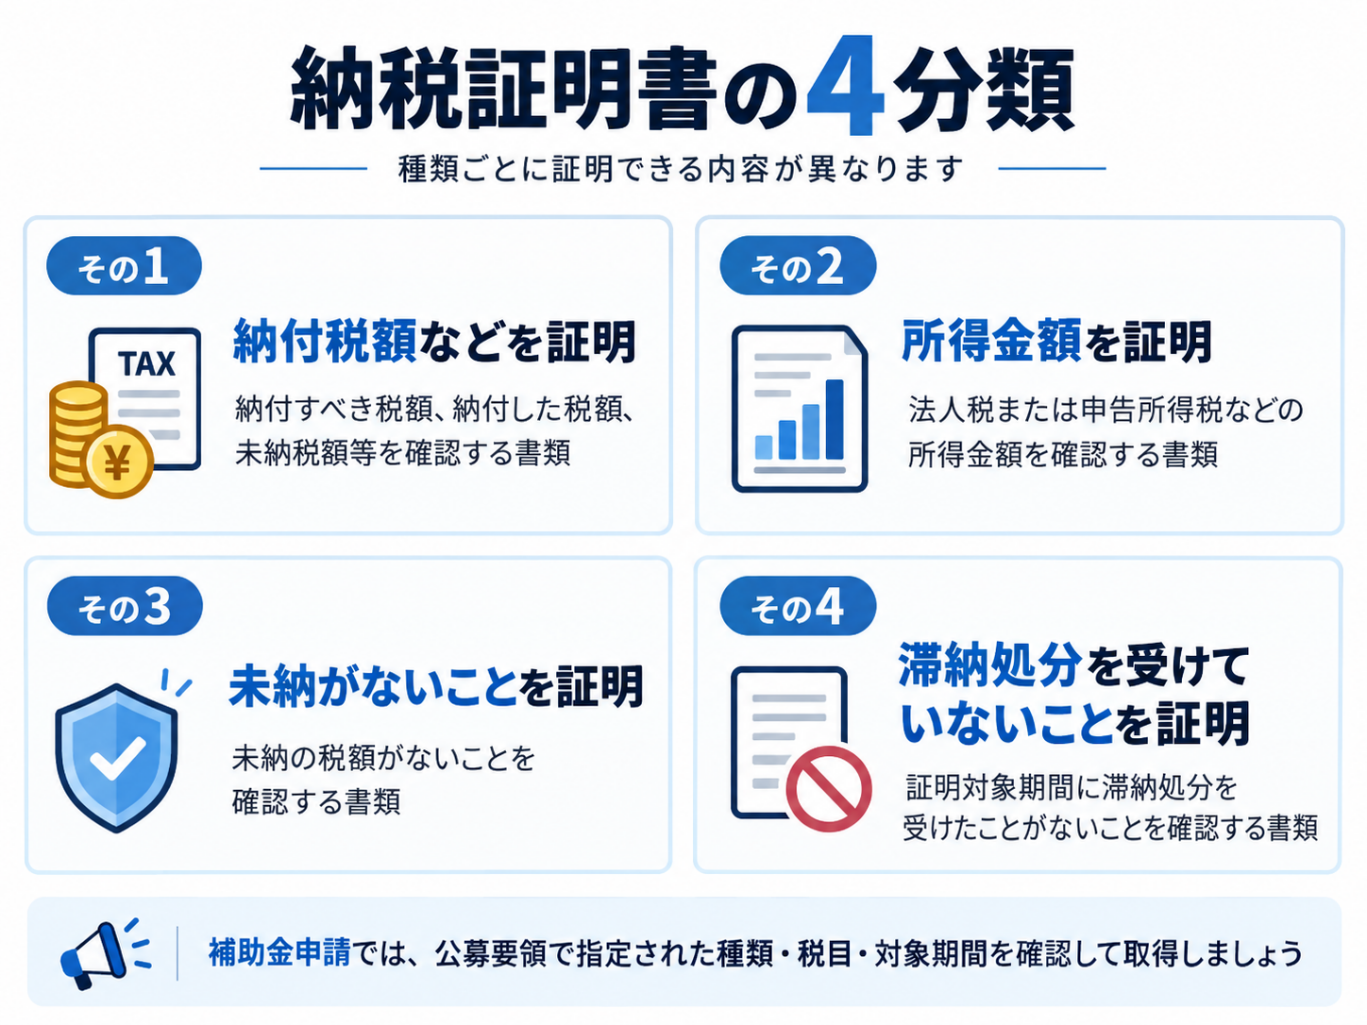
納税証明書には複数の種類があり、それぞれ証明できる内容が異なります。番号を間違えると補助金の提出書類として認められない可能性があるため、公募要領で指定された種類や税目、対象期間を確認しましょう。
その1|納付税額などを証明する
納税証明書「その1」は、納付すべき税額、納付した税額、未納税額等を証明します。所得金額を証明する「その2」とは確認できる内容が異なります。補助金が所得金額を確認したいのか、納税状況を確認したいのかによって指定される証明書が変わる可能性があります。名称が似ているため、窓口やe-Taxで請求するときは番号まで確認してください。
その2|所得金額を証明する
国税庁によると、納税証明書「その2」は、申告所得税及び復興特別所得税または法人税の所得金額を証明するものです。
その3|未納がないことを証明する
納税証明書「その3」は、未納の税額がないことを証明する書類です。また「その3の2」「その3の3」のように、個人・法人向けに対象税目を組み合わせた証明書もあります。公募要領に「未納がないことの証明」と記載されている場合でも、どの種類を提出するか指定を確認します。「その2」を取得すれば未納がないことまで同じように証明できる、と自己判断しないようにしてください。
その4|滞納処分の有無を証明する
納税証明書「その4」は、証明を受けようとする期間に滞納処分を受けたことがないことを証明します。一般的な補助金で常に提出するものではありませんが、納税証明書には証明目的の異なる複数種類があることを理解しておくと、取り違えを防げます。必要な番号が公募要領で明示されていない場合は、提出先へ確認してから請求するのが確実です。
IT導入補助金など制度名まで確認する
検索では「IT導入補助金 納税証明書 その2」のように制度名と証明書名を組み合わせた情報が見つかります。しかし、他の補助金へそのまま当てはめることはできません。
申請する補助金の公募要領で「その2」「その3」などの指定、税目、対象年度を確認してください。公募回によって要件が変更される可能性もあります。
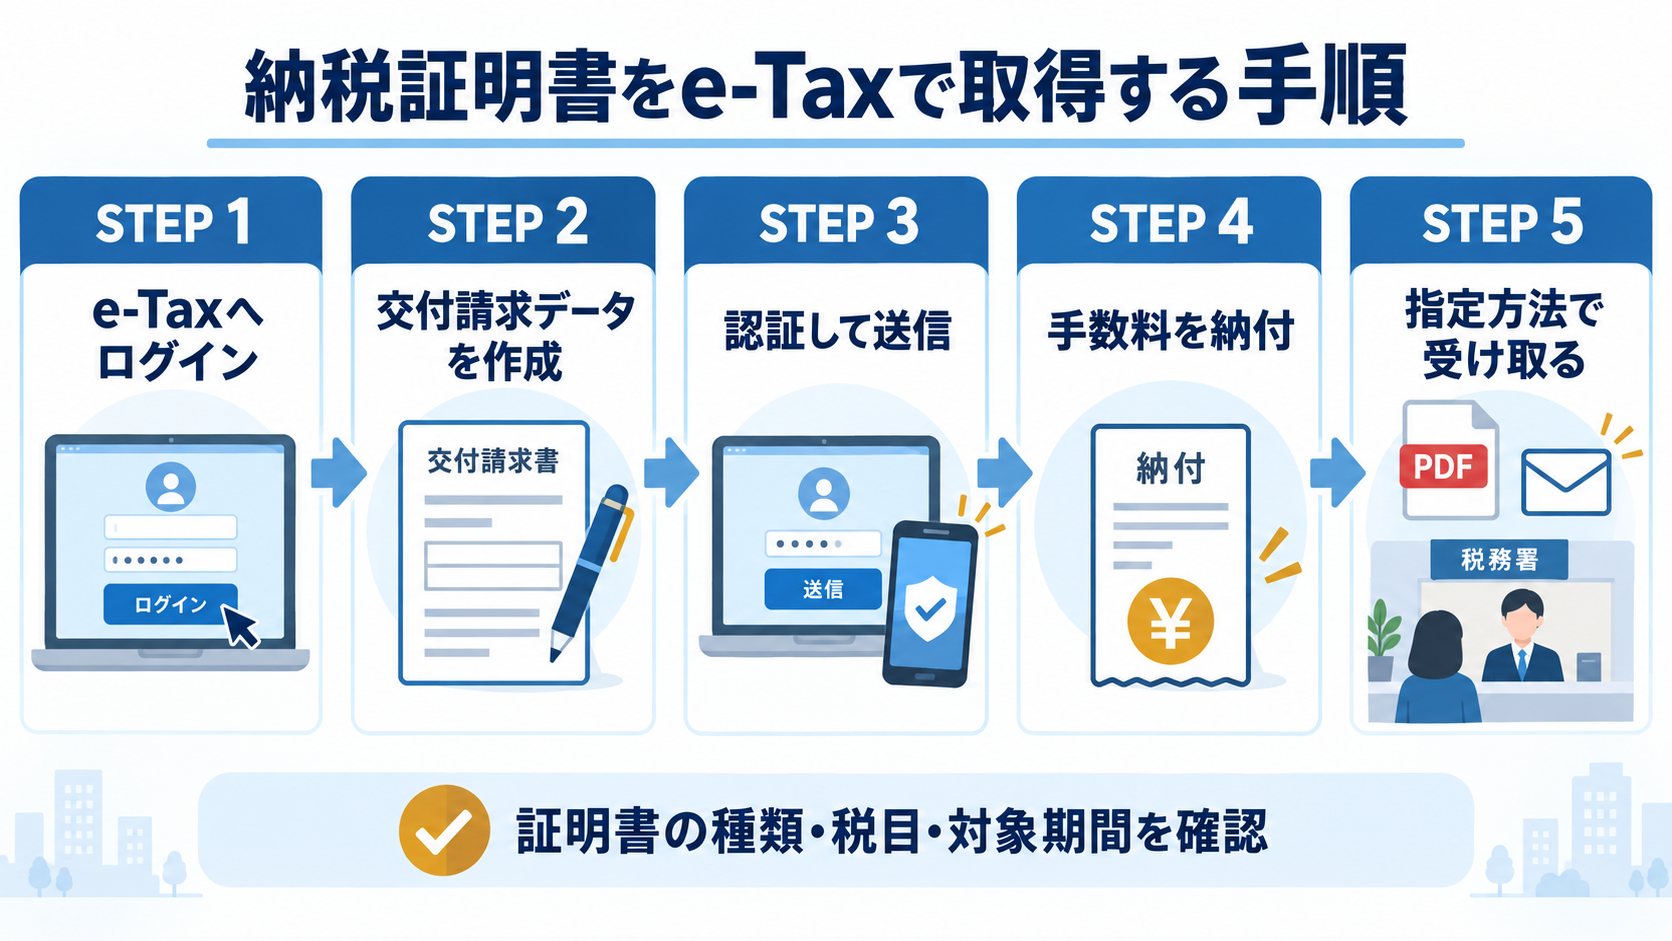
e-Taxでオンライン請求する
納税証明書は、e-Taxを利用してオンラインで交付請求できます。受取方法によって必要な手続きや電子証明書の要否が異なるため、提出先が求める形式を確認したうえで、次の手順に沿って申請しましょう。
Step1 e-Taxへログインする
e-Taxソフトまたはe-Taxソフト(WEB版)など、利用する方法に応じてログインします。
Step2 交付請求データを作成する
電子ファイルで受け取る場合は「納税証明書の交付請求(電子交付用)」など、希望する受取方法に応じた手続きを選びます。証明書の種類、税目、対象期間を補助金の指定どおりに入力します。
Step3 必要な認証を行い送信する
電子交付や郵送受取など、方法によって電子証明書等の要否が異なります。国税庁の案内を確認して送信してください。
Step4 発行準備完了後に手数料を納付する
電子納税証明書では、発行準備が完了するとe-Taxのメッセージボックスに受信通知が格納されます。案内に従って交付手数料を納付します。
Step5 指定した方法で受け取る
電子ファイル、郵送、税務署窓口など、選択した方法で受け取ります。電子納税証明書を提出できるかどうかは、提出先の補助金事務局へ事前に確認してください。
税務署窓口で取得する
書面で交付請求する場合は、所轄税務署で手続きします。本人以外が請求する場合の委任関係や本人確認書類など、必要なものは国税庁の「納税証明書の交付請求手続」で確認してください。
証明書取得後の提出チェック
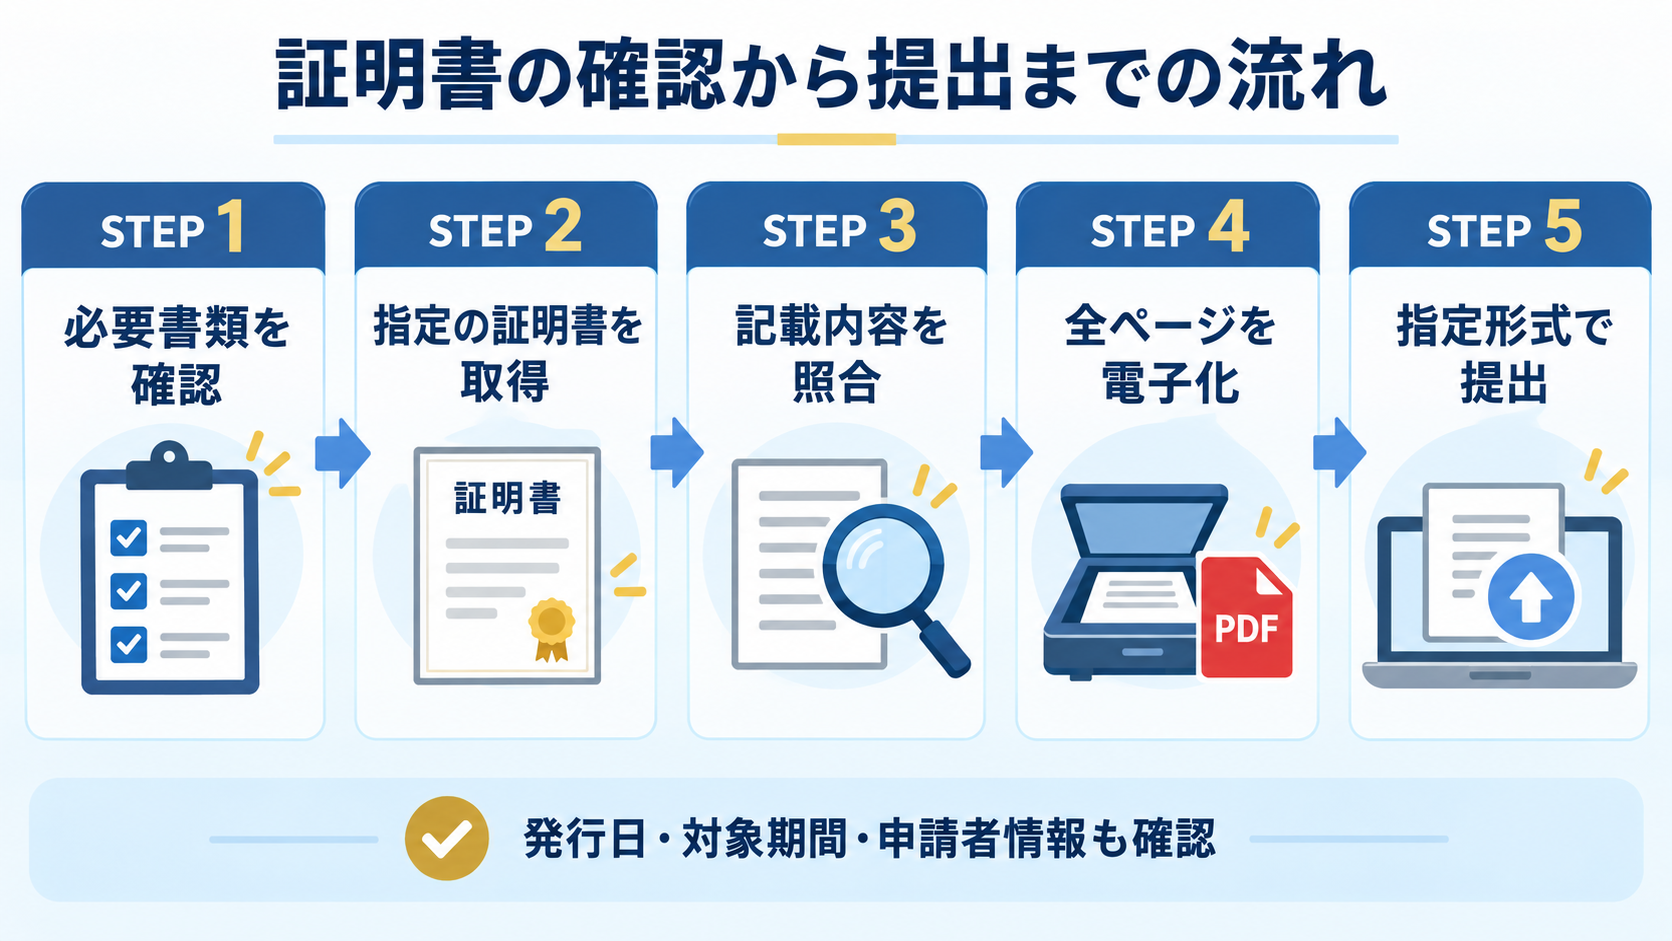
証明書を取得した後は、そのまま提出せず、発行日や対象期間、申請者情報を確認する必要があります。電子申請に使用する場合は、スキャン後の画像やファイル形式も含め、次のポイントを提出前に確認しましょう。
発行日と対象期間を再確認する
証明書を受け取ったら、まず発行日を確認します。補助金側が「申請日から○か月以内」などの条件を設けている場合、その範囲に入っている必要があります。納税証明書は対象となる年分・事業年度も確認してください。申請締切が延期された場合、当初は有効だった証明書が新しい締切時点では条件を外れる可能性もあるため、最新案内を確認します。
申請者情報と証明書の内容を照合する
取得した証明書の商号・氏名、本店所在地、代表者名などが、申請フォームの内容と一致しているか確認します。登記変更直後や屋号を使用している場合は、表記に差異が生じることがあるため注意が必要です。納税証明書については、申請者情報だけでなく、証明書の種類、税目、対象年度・事業年度も照合しましょう。内容が一致しない場合は証明書を加工せず、補助金事務局へ必要な対応を確認してください。
スキャン・PDF化後に全ページを確認する
紙の証明書を電子申請に添付する場合は、スキャン・PDF化したファイルを一度開き、文字の鮮明さ、ページの向きや順番、欠落、四隅の切れを確認します。複数ページある場合は、裏面や必要なページがすべて含まれているかも確認しましょう。ファイル形式や容量上限は申請システムごとに異なるため、提出条件に合わせて保存してください。過度な圧縮で文字が読みにくくならないようにし、ファイル名には証明書名を入れると選択ミスを防ぎやすくなります。
証明書に不備が見つかった場合
取得した証明書に種類の誤りや期限切れなどの不備が見つかった場合は、そのまま提出せず、再取得や差し替えが必要かを確認しましょう。提出済みの場合は自己判断で修正せず、速やかに各補助金の事務局へ対応方法を問い合わせてください。
誤った種類は原則として取り直す
取得した納税証明書の番号や登記事項証明書の種類が、公募要領の指定と異なることに気づいた場合は、自己判断で代用せず、正しい証明書を取り直すことを基本に考えます。提出済みの場合は、事務局へ差し替えや訂正が可能か確認が必要です。
申請締切後は修正できない制度もあるため、アップロード前に別の担当者が書類名まで照合すると安心です。取得費用を惜しんで指定外の書類を提出するより、要件に合う資料をそろえることを優先しましょう。
期限切れが判明したら再取得する
申請日の変更や締切延長により、取得済みの証明書が発行日の条件を満たさなくなることがあります。公募期間が延びた場合も「以前取得したから使える」と考えず、新しい締切・申請日時点の条件を確認してください。再取得が必要なら、郵送日数を考慮して早めに請求します。特に複数の証明書を提出する場合は、それぞれの発行日を一覧にして管理すると期限切れを見つけやすくなります。
補助金申請の証明書でよくある質問
証明書の取得について、よくある質問と回答をまとめました。
Q. 履歴事項全部証明書はネットで取得できますか?
A. 交付請求はオンラインでできます。
ただし、2026年9月時点の法務局案内では、会社・法人の登記事項証明書はオンライン請求後、郵送または指定した窓口で受け取る方式です。電子データの証明書がそのままオンライン交付される仕組みではありません。
Q. 印鑑証明書は誰でも取得できますか?
A. 法務局の案内では、会社・法人の印鑑証明書は印鑑提出者本人が請求することを基本とし、代理人による請求も可能です。
窓口請求では印鑑カードが必要です。オンライン請求には電子署名等の要件があります。
Q. 納税証明書はその2を取ればよいですか?
A. 補助金によります。
「その2」は所得金額を証明する書類ですが、補助金によって別の種類を指定する可能性があります。
必ず公募要領の書類名と税目を確認してから請求してください。
Q. 電子納税証明書を印刷して提出できますか?
A. 国税庁は、電子納税証明書をPDFで受け取り、自宅等のプリンターで印刷できると案内しています。
ただし、提出先が電子納税証明書やその印刷物を受け付けるかは別問題です。補助金事務局の提出要件を確認してください。
Q. 証明書を間違えた場合はどうなりますか?
A. 訂正が認められるか、不備として扱われるかは制度によって異なります。
締切後に差し替えできない場合も考えられるため、提出前に書類名・対象期間・発行日・申請者情報を照合してください。
まとめ
補助金申請で利用される代表的な公的証明書には、履歴事項全部証明書、会社・法人の印鑑証明書、納税証明書があります。ただし、必要書類は制度ごとに異なり、3種類すべてを一律に準備する必要はありません。
特に納税証明書は種類ごとに証明内容が違います。公募要領で指定された種類、税目、対象期間を確認してから取得しましょう。履歴事項全部証明書と印鑑証明書は法務局、納税証明書は税務署・e-Taxの公式情報を基準に手続きを進めてください。
※本記事は2026年10月時点の公式情報を基に作成しています。補助金ごとに必要書類や有効期間、提出方法は異なります。申請の際は最新の公募要領・公式マニュアルをご確認ください。

 中小企業診断士 獣医師
