

新事業進出・ものづくり商業サービス補助金の3つの申請枠のうち、旧ものづくり補助金の役割を引き継ぐのが「革新的新製品・サービス枠」です。自社の技術力を活かした革新的な新製品・新サービスの開発に対し、従業員規模に応じて最大2,500万円、賃上げ特例の適用時には最大3,500万円の補助が受けられます。
本記事では、この枠に絞って要件の解釈と申請実務を解説します。補助金全体の概要、3枠の比較、申請フロー、共通要件については、新事業進出・ものづくり商業サービス補助金とはをご覧ください。
目次
革新的新製品・サービス枠とは
革新的新製品・サービス枠は、顧客等に新たな価値を提供することを目的に、自社の技術力等を活かして新製品・新サービスを開発する取組を支援する枠です。製造業だけでなく、商業・サービス業を含む幅広い業種が対象となります。
本枠の特徴は、3枠のうち唯一、機械装置・システム構築費の計上が必須である一方、建物費は対象外であることです。拠点の新設ではなく、新製品・新サービスの開発に必要な設備・システム投資を支援する制度と理解するとよいでしょう。
補助下限額は100万円であり、比較的小規模な開発投資でも申請を検討できます。補助率は中小企業者が1/2で、地域別最低賃金引上げ特例の適用時は2/3です。小規模企業者・小規模事業者・再生事業者は、原則として2/3の補助率が適用されます。
| 項目 | 内容 |
|---|---|
| 対象となる取組 | 革新的な新製品・新サービスの開発 |
| 補助下限額 | 100万円 |
| 補助上限額 | 最大2,500万円(賃上げ特例適用時は最大3,500万円) |
| 補助率 | 中小企業者:1/2、小規模企業者・小規模事業者・再生事業者:2/3 |
| 必須経費 | 機械装置・システム構築費 |
| 建物費 | 対象外 |
| 補助事業実施期間 | 交付決定日から10か月以内 |
旧ものづくり補助金との関係・変更点
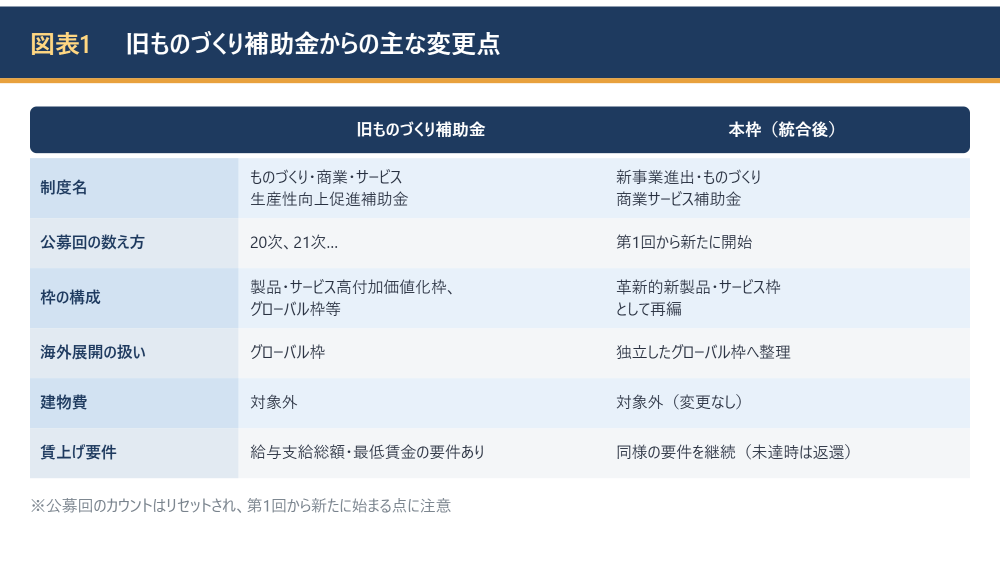 革新的新製品・サービス枠は、旧ものづくり補助金の「製品・サービス高付加価値化枠」に近い役割を担う申請枠です。
革新的新製品・サービス枠は、長年にわたり中小企業の設備投資を支えてきた「ものづくり・商業・サービス生産性向上促進補助金」の後継に位置付けられます。旧制度の製品・サービス高付加価値化枠と同様に、革新的な新製品・新サービス開発を支援対象とする考え方が引き継がれています。
一方で、制度統合により公募回のカウントはリセットされています。「ものづくり補助金の24次公募」を探している場合、実質的には新事業進出・ものづくり商業サービス補助金の第1回公募が該当する可能性があります。
旧ものづくり補助金向けに準備していた事業計画がある場合でも、そのまま流用するのではなく、新制度の公募要領に照らして対象枠、補助対象経費、事業実施期間、共通要件を確認し直すことが重要です。
「革新性」の判断基準を解説
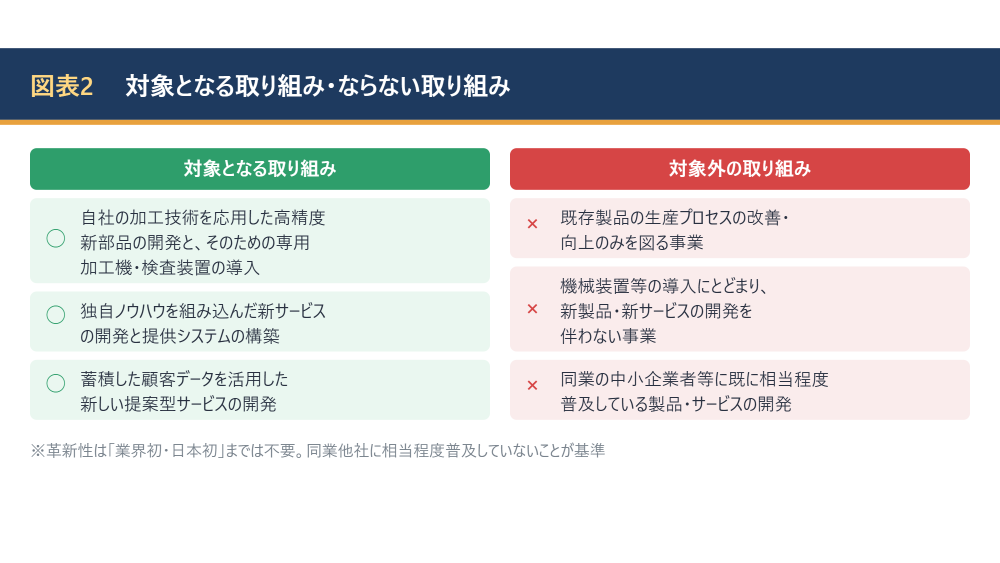
本枠で特に判断が難しいのが「革新的」という要件です。革新性は、世界初・日本初の技術や製品であることまで求めるものではありません。公募要領の趣旨を踏まえると、主に次の3つの観点から判断します。
顧客に新たな価値を提供できるか
革新性の基準は、「世の中で誰もやっていないこと」ではなく、自社の技術力等を活かし、顧客に新たな価値を提供することです。ただし、同業の中小企業者等において既に相当程度普及している製品・サービスは、原則として対象になりにくいと考えられます。
地域性の高い業種では、同一地域の同業他社における普及状況も重要です。競合調査を行い、既存サービスとの違い、顧客に提供する便益、自社独自の技術・ノウハウを具体的に示しましょう。
成果物が新製品・新サービスか
対象となるのは、新製品・新サービスの開発です。既存の製品・サービスの生産プロセスを改善・向上するだけの取組は、本枠の対象外です。
例えば、老朽化設備の入替えによる生産性向上、既存商品の増産、単純な省力化、汎用システムの導入だけでは、新製品・新サービスの開発とは評価されにくくなります。
設備導入と開発が一体となっているか
本枠では、機械装置・システム構築費の計上が必須です。ただし、単に設備を導入するだけでは補助対象事業に該当しません。
重要なのは、「この設備やシステムを導入することで、どのような新製品・新サービスを開発できるのか」を明確に説明することです。設備投資はあくまで手段であり、開発する成果物と顧客価値が事業計画の中心になります。
業種別の活用ケース
革新的新製品・サービス枠に該当しやすい事業の共通点は、自社の強み、顧客への新しい価値、開発を伴う設備・システム投資の3つがそろっていることです。
金属加工業のケース
自動車部品の受託加工で培った微細加工技術を応用し、医療機器向けの高精度部品を新たに開発するケースです。専用マシニングセンタや三次元測定機を導入し、医療機器の品質基準に対応した加工・検査体制を構築します。
この場合は、自動車部品の加工技術を医療分野へどう転用・高度化するのか、既存技術と医療機器向け品質要件の違いを具体的に説明することが重要です。
食品製造業のケース
独自の製法を活かし、常温流通が可能な新商品を開発するケースです。真空冷却機や充填包装機を導入し、品質保持試験を実施したうえで商品化を進めます。
既存商品の増産だけでは対象になりません。常温流通化によって拡大できる販路、これまで届けられなかった顧客層、新たな商品価値を示す必要があります。
サービス業のケース
これまで蓄積してきた施工データを活用し、顧客が自宅からシミュレーションできる見積・提案サービスを開発するケースです。独自のシステム構築費を計上し、新サービスとして提供する仕組みを整備します。
サービス業であっても、システム構築費を機械装置・システム構築費として計上できる場合があります。ただし、既製システムを導入するだけではなく、自社データやノウハウを活用した独自機能を具体的に示すことが必要です。
印刷業のケース
既存の印刷技術を応用し、特殊素材へのプリントによる新分野の製品を開発するケースです。対応可能な印刷機を導入し、素材ごとの品質検証を経て製品化します。
この場合は、同業他社に既に普及している技術・製品ではないかを調査する必要があります。対応できる素材、品質、加工精度、デザイン表現など、自社ならではの差別化要素を明確にしましょう。
対象外になりやすい典型例
「老朽化した機械を最新機種に入れ替えて生産効率を上げたい」「受注増に対応するため、同じ製品をつくる設備を増設したい」といった計画は、既存事業の生産プロセス改善や増産にとどまるため、本枠の対象外となる可能性があります。
これらの投資自体は経営上合理的であっても、本枠の趣旨とは異なります。省力化や生産性向上を主目的とする場合は、中小企業省力化投資補助金など、目的に合った別制度も検討しましょう。
補助対象経費と枠固有のルール
革新的新製品・サービス枠で対象となり得る主な経費は、次のとおりです。
- 機械装置・システム構築費
- 運搬費
- 技術導入費
- 知的財産権等関連経費
- 外注費
- 専門家経費
- クラウドサービス利用費
- 原材料費
- 広告宣伝・販売促進費
本枠では、機械装置・システム構築費を必ず含める必要があります。一方、建物費は計上できません。工場・店舗の建設や大規模な改修を伴う場合は、新事業進出枠に該当しないかも含めて検討しましょう。
交付決定前の発注は原則対象外
交付決定前に発注、契約、支払いを行った経費は、原則として補助対象になりません。採択発表後であっても、交付決定前に設備発注を行う、いわゆる「フライング発注」には注意が必要です。
採択と交付決定は別の手続きです。交付申請の内容が確認され、交付決定通知を受け取った後に、発注・契約へ進むようにしてください。
証憑書類を最初から管理する
実績報告では、見積書、発注書、契約書、納品書、請求書、振込記録などの証憑書類が必要です。一定額以上の調達では相見積もりが求められる場合もあるため、調達の経緯を説明できるよう書類を整理しておきましょう。
導入設備は「専ら使用」が原則
補助金で取得した機械装置等は、事業計画書に記載した補助事業に使用することが原則です。既存事業へ流用する、売却する、廃棄する、目的外に使用するといった場合には、事前承認や財産処分に伴う納付が必要になる可能性があります。
対象外になりやすい経費
通常の事業運営に必要な経費、事務所家賃、既存従業員の人件費、車両購入費、汎用性が高いパソコン・スマートフォン等は、原則として対象外となる傾向があります。経費の可否は、必ず最新版の公募要領と補助対象経費の詳細を確認してください。
補助上限額・補助率と試算例
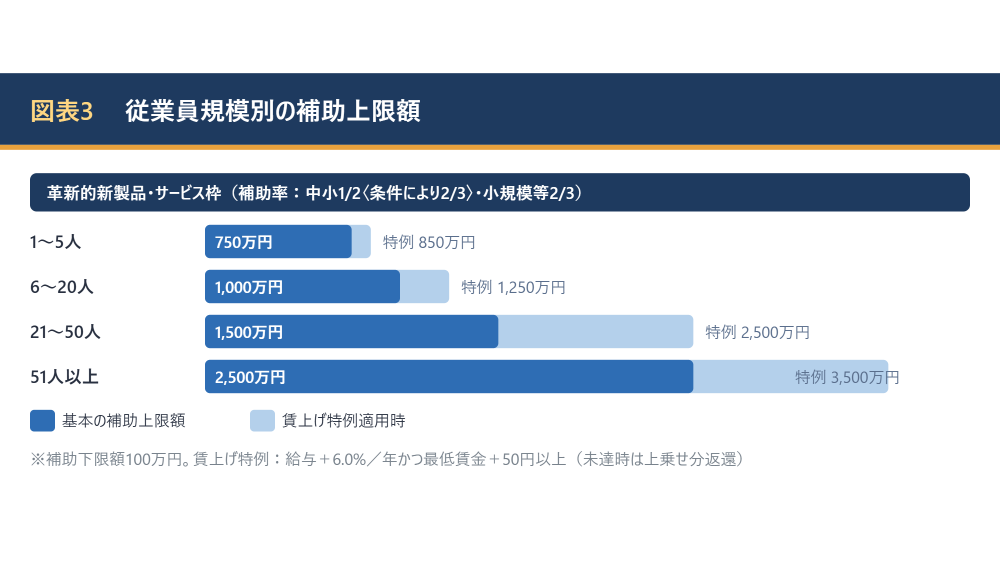
補助額は、原則として「補助対象経費に補助率を掛けた額」と「従業員規模別の補助上限額」のうち、低い方で決まります。
例えば、従業員30人の中小企業者が2,000万円の補助対象経費を計上する場合、補助率1/2で計算すると補助額は1,000万円です。従業員21人から50人の通常上限額である1,500万円の範囲内であるため、補助額は1,000万円となります。
一方、従業員15人の小規模企業者が同じく2,000万円の補助対象経費を計上する場合、補助率2/3では約1,333万円となります。しかし、従業員6人から20人の通常上限額は1,000万円のため、最終的な補助額は1,000万円に制限されます。
| 従業員数 | 通常の補助上限額 | 賃上げ特例適用時の上限額 |
|---|---|---|
| 1人〜5人 | 750万円 | 850万円 |
| 6人〜20人 | 1,000万円 | 1,250万円 |
| 21人〜50人 | 1,500万円 | 2,500万円 |
| 51人以上 | 2,500万円 | 3,500万円 |
賃上げ特例を適用すると補助上限額が引き上げられますが、高い賃上げ目標を継続的に達成する必要があります。未達の場合に上乗せ分の返還が求められる可能性もあるため、投資規模だけでなく、財務計画や賃上げ計画の実現可能性を踏まえて判断しましょう。
採択率と過去の採択実績
新事業進出・ものづくり商業サービス補助金の革新的新製品・サービス枠としての採択率は、第1回公募の採択結果が公表されるまで確定していません。そのため、旧ものづくり補助金の採択実績が参考材料になります。
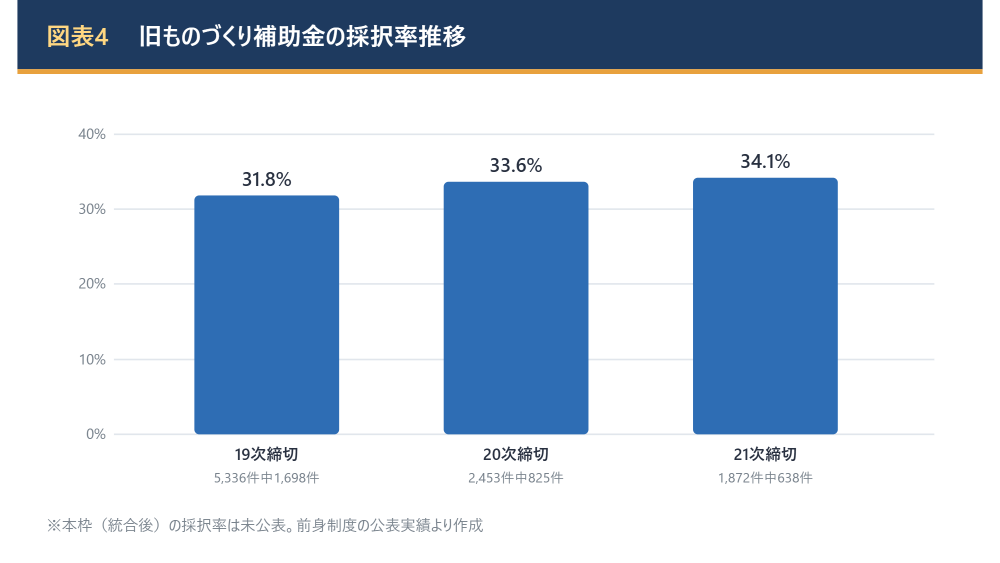
旧ものづくり補助金では、近年の採択率は35%前後で推移する回が多く見られました。制度や申請枠によって差はあるものの、申請すれば必ず採択される補助金ではなく、事業計画の内容が重要になります。
特に本枠では、革新性の説明、事業化の実現可能性、付加価値向上や賃上げの根拠、設備投資の必要性を一貫して説明できるかがポイントです。
採択されやすい事業計画書の作り方
事業計画書では、設備の仕様や導入理由だけでなく、「なぜ自社がこの新製品・新サービスを開発できるのか」「顧客にどのような価値を提供するのか」「どのように売上・付加価値・賃上げへつながるのか」を、客観的な根拠とともに示すことが大切です。
革新性を具体的に言語化する
自社が保有する技術、ノウハウ、顧客基盤、データ、知的財産などを整理し、新製品・新サービスの独自性を説明します。競合他社や既存商品との比較表を用いると、「同業他社に相当程度普及していない」ことを伝えやすくなります。
数値根拠のある事業化計画をつくる
ターゲット市場、顧客像、販売価格、販売チャネル、売上予測、原価、利益率を明確にします。市場規模データ、顧客ヒアリング、既存顧客からの引き合い、テスト販売の結果など、売上予測を裏付ける資料を用意しましょう。
加点項目は早めに準備する
加点項目には、認定や宣言、公表手続きなど、取得までに時間を要するものがあります。申請締切の直前に着手すると間に合わない可能性があるため、活用できる加点項目を早めに確認してください。
減点・不採択リスクを避ける
設備導入が目的化しており、開発内容や顧客価値の説明が薄い計画は評価されにくくなります。また、市場データの裏付けがない売上計画、賃上げ目標と財務計画が整合しない計画、補助事業に必要な資金調達の見通しが不明確な計画にも注意が必要です。
外部の専門家から助言を受けることはできますが、事業計画書の内容を理解し、自社の言葉で説明できるようにすることが不可欠です。口頭審査が行われる場合にも備え、経営者自身が計画の背景、数値根拠、実施体制を説明できる状態にしておきましょう。
実施スケジュールの設計
革新的新製品・サービス枠の補助事業実施期間は、交付決定日から10か月以内です。新事業進出枠・グローバル枠よりも短いため、設備の選定、発注、納品、検収、支払い、実績報告までを余裕を持って進める必要があります。
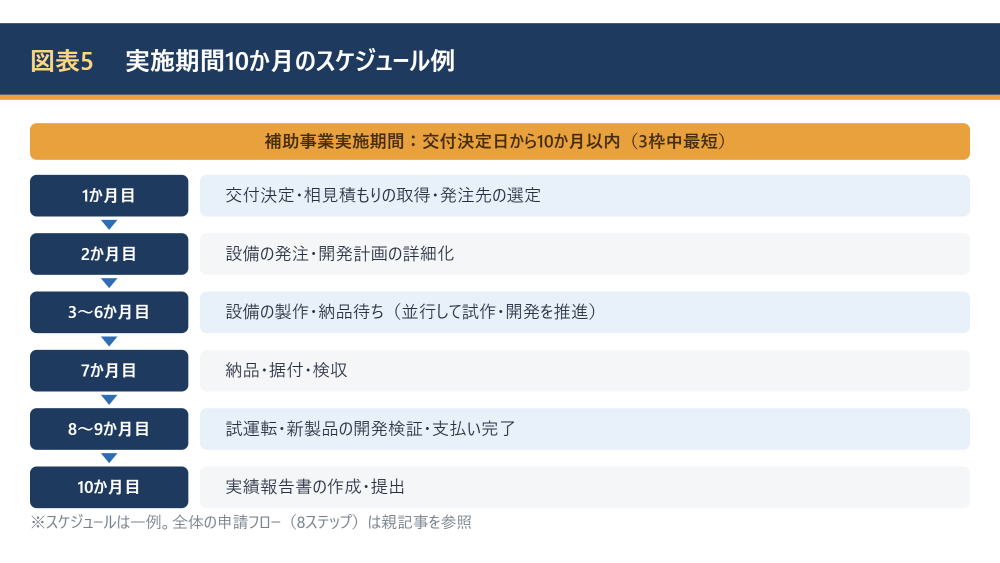
特注設備やシステム開発では、納期が長期化することがあります。応募段階でサプライヤーに納期を確認し、納品後の試運転・検証期間、支払い手続き、実績報告書類の準備期間まで見込んでスケジュールを設計してください。
申請準備の実務チェックリスト
申請前には、次の項目を順に確認しましょう。公募要領は改訂される可能性があるため、最終的には必ず公式サイトに掲載されている最新版を確認してください。
申請前の確認チェックリスト ※申請準備の漏れを防ぐため、該当項目を確認しましょう。
- □ GビズIDプライムアカウントを取得しているか
- □ 自社が中小企業者等の要件を満たし、みなし大企業に該当しないか
- □ 従業員数に応じた補助上限額を確認したか
- □ 小規模企業者・小規模事業者に該当するか確認したか
- □ 開発する新製品・新サービスの内容を具体化したか
- □ 同業他社・同一地域における普及状況を調査したか
- □ 機械装置・システム構築費を計上しているか
- □ 建物費を計上していないか
- □ 設備・システムの見積書と納期を確認したか
- □ 交付決定後に発注できるスケジュールになっているか
- □ 付加価値額、給与支給総額、事業場内最低賃金に関する計画を作成したか
- □ 一般事業主行動計画の策定・公表などの共通要件を確認したか
- □ 金融機関から資金調達する場合、必要書類の準備を依頼したか
- □ 活用できる加点項目を確認し、手続きを開始したか
- □ 口頭審査に備え、事業計画を説明する準備をしているか
※要件・補助上限額・加点項目・提出書類は、公募回により変更される場合があります。申請前に必ず最新の公募要領を確認してください。
よくある質問
Q. 「革新的」と聞くとハードルが高そうですが、自社でも申請できますか?
A. 世界初・業界初の技術が必須というわけではありません。自社の技術力等を活かし、顧客に新たな価値を提供する新製品・新サービスであり、同業他社に相当程度普及していないことを示せれば、対象となる可能性があります。
ただし、既に多くの同業者が行っている取組や、既存設備の単純な入替え、既存商品の増産のみでは革新性を認められにくいため注意が必要です。
Q. 過去にものづくり補助金を利用したことがありますが、申請できますか?
A. 過去に補助金を利用したこと自体が申請の妨げになるわけではありません。ただし、過去の補助事業と同一または類似した内容では、今回の取組における革新性を説明しにくくなります。
前回の成果を踏まえ、今回どのような新製品・新サービスを新たに開発するのか、技術面・市場面でどのような進展があるのかを明確にしましょう。
Q. 交付決定前に設備を発注してもよいですか?
A. 原則として、交付決定前に発注、契約、支払いを行った経費は補助対象外です。採択発表後であっても、交付決定通知を受け取る前に発注しないよう注意してください。
Q. 新事業進出枠と迷っています。どのように判断すればよいですか?
A. 自社の技術力を活かした新製品・新サービスの開発が中心であれば、革新的新製品・サービス枠が候補です。一方、既存事業とは異なる顧客層・市場への進出が中心で、建物投資も伴う場合には、新事業進出枠を検討します。
「開発」が主目的なのか、「新市場への進出」が主目的なのか、投資の中心が設備・システムなのか、建物も必要なのかを軸に判断すると整理しやすくなります。
関連記事

関連記事
Q. サービス業でも申請できますか?
A. 申請できます。サービス業や商業でも、自社のノウハウ・データ・技術を活かして新サービスを開発する取組であれば対象となり得ます。
例えば、独自の予約・顧客管理機能を備えたサービス、施工データを活用した見積システム、独自アプリ・プラットフォームなどが考えられます。既製システムの単純導入ではなく、どのような新たな価値を顧客に提供するのかを説明する必要があります。
Q. 受け取った補助金は課税対象になりますか?
A. 一般に、受給した補助金は法人税・所得税の計算上、収益として扱われるため、課税関係が生じます。補助金で取得した固定資産については、圧縮記帳を活用できる場合があります。
適用可否や会計・税務処理は事業者の状況によって異なるため、顧問税理士等に確認してください。
Q. 導入した設備を既存製品の生産にも使えますか?
A. 補助金で取得した財産は、事業計画書に記載した補助事業に使用することが原則です。既存事業への流用が問題となる可能性もあるため、共用を予定している場合は、応募前に事務局や支援機関へ確認することをおすすめします。
Q. 採択結果はいつ分かりますか?
A. 第1回公募の採択発表時期は、公募要領および公式サイトで確認してください。採択結果は電子申請システムで通知されるほか、公式サイトで採択者一覧が公表されることがあります。
Q. どのような場合に補助金の返還が必要になりますか?
A. 事業計画で定めた賃上げ・最低賃金等の要件を達成できなかった場合、補助金で取得した設備を目的外に使用した場合、虚偽申請や不正受給があった場合などには、補助金の一部または全部の返還を求められる可能性があります。
|
まとめ
革新的新製品・サービス枠は、旧ものづくり補助金の役割を引き継ぎ、革新的な新製品・新サービス開発に必要な設備・システム投資を支援する申請枠です。補助率は1/2から2/3で、従業員規模に応じて最大2,500万円、賃上げ特例適用時には最大3,500万円の補助が受けられます。
申請の成否を分けるのは、単なる設備導入ではなく、「自社の技術力等を活かして、顧客にどのような新しい価値を提供するのか」を具体的に示せるかどうかです。対象要件、補助対象経費、共通要件、実施期間、返還リスクを確認したうえで、根拠のある事業計画を早めに作成しましょう。
※本記事は制度理解のための一般的な解説です。補助対象要件、補助上限額、補助率、公募期間、申請方法、返還要件等は改訂される場合があります。申請前には必ず新事業進出・ものづくり商業サービス補助金の公式サイトおよび最新の公募要領をご確認ください。

 中小企業診断士 獣医師
