
地方自治体の補助金は、都道府県や市区町村が地域経済の活性化を目的として独自に設けた資金支援制度です。制度によっては「さいたま市を除く埼玉県内地域」や「福岡市内の市街化調整区域・離島」のように対象地域や申請要件が局所的に限定されるものもあり、国の制度に比べて競争率が低い傾向にあることから、中小企業やフリーランスを含む個人事業主にとって資金調達を検討する際の有力な選択肢の1つとなります。
本記事では、地方自治体補助金の基本的な仕組みから国の補助金との違い、令和8年度の代表的な制度の詳細まで、実務に役立つ情報を解説します。
● この記事からわかること
- 1 地方自治体の補助金の仕組みと国の補助金との違い
- 2代表的な支援分野と、自社に合う制度の探し方
- 3 申請前から受給後までに確認したい注意点
地方自治体の補助金とは?資金助成制度の基本

地方自治体の補助金とは、都道府県や市区町村が一般会計の独自予算や特別基金等を活用し、地域内の企業や個人を対象に行う資金助成制度です。国が全国一律で広域的な課題に対応する補助金を設けるのとは別に、各自治体が地域の実情に応じた独自の支援策を講じています。
補助金は原則として返済不要であり、対象となる経費の一定割合を自治体が負担する仕組みです。融資とは性格が異なり、自己負担を抑えて設備投資やシステム導入を実現できる手段として、多くの中小企業から注目を集めています。
地方自治体が補助金を創設する主な動機は、地域固有の課題への対処です。過疎化が進む地方では移住促進や農林業の担い手育成、人口密集地では省エネやDX化の推進など、地域特性に合わせたテーマが設定されています。そのため、同じ業種の事業者であっても所在する自治体によって利用できる補助金の種類や金額が異なる点が特徴です。
補助金と混同されやすいものとして、助成金があります。補助金は予算に上限があり、審査を経て採択された事業者のみが受給できる点が一般的です。助成金という名称でも、要件充足後に支給される制度と、審査・予算枠による選考を行う制度があります。名称だけで受給可否を判断せず、各制度の公募要領を確認しましょう。
地方自治体補助金の主な種類と分野
地方自治体が設ける補助金は、支援対象によって複数の分野に分類できます。ここでは代表的な分野を6つ紹介します。
産業振興・DX推進関連
地域内の中小企業のデジタルトランスフォーメーション(DX)を支援する補助金は、近年多くの都道府県で設けられています。業務管理システムの導入やECサイトの構築、クラウド活用など、ソフトウェア導入費用や外部専門家への委託費用が補助対象となることも珍しくありません。補助上限は、数百万円から1,000万円規模まで幅があります。
設備投資・省エネ関連
製造業や建設業を対象に、設備の高度化や省エネ機器の導入を支援する補助金です。地域の産業構造に合わせた独自の設備補助が設けられており、国の補助制度と連動する形で活用できる場合もあります。
創業・事業承継関連
新たに起業する事業者や事業承継を検討する経営者を支援する補助金です。初期費用の一部補助から専門家相談費用の助成まで、形態はさまざまです。商工会議所や商工会が窓口となるケースも多く、地域のサポート体制と一体で活用できます。

雇用・人材育成関連
従業員の研修費用やリスキリング支援を目的とした補助金は、労働局や都道府県労働部門が管轄することが多くみられます。ITスキルや技能資格の取得費用を補助する制度は全国各地で展開されています。
環境・エネルギー関連
太陽光発電設備や蓄電池、EV充電設備の導入を支援する補助金は、環境政策の一環として多くの自治体で整備されています。個人住宅向けの補助制度も多く、一般家庭向けの案内が都市部を中心に充実しています。
観光・地域ブランド関連
地域産品のPRや観光コンテンツの整備、インバウンド対応など、地域の魅力発信に取り組む事業者を対象とした補助金です。福岡県の「福岡の伝統工芸品」魅力発信事業費補助金では、観光施設や商業施設などの内装・建築工事に福岡の伝統工芸品を組み込む取組を支援しています。補助率は2分の1以内で、対象類型により上限1,000万円です。
代表例①|宮崎県 産業DX推進事業費補助金
宮崎県では令和8年度に、県内中小企業・小規模事業者を対象とした産業DX推進事業費補助金を公募しました。公募期間と受付状況は更新されるため、申請前に宮崎県の公式案内を確認してください。
ソフトウェア導入から本格的なシステム構築まで、企業のDX推進段階に応じた2つのタイプが設けられている点が特徴です。令和8年度の公募内容は、今後の類似制度を検討する際の参考になります。
導入タイプと発展タイプの違い
導入タイプは市販パッケージソフトの導入や既存業務の効率化を目的としたシステム活用を支援する区分です。補助率は補助対象経費の2分の1以内で、補助上限は250万円、下限は100万円となっています。すでに業務の一部をデジタル化している企業や、これから特定業務の効率化に取り組む事業者に適した区分です。
発展タイプは組織全体の業務プロセスを見直し、デジタル技術を活用した経営変革を実現することを目指す区分です。補助率は同じく2分の1以内ですが、補助上限は1,000万円と大規模な投資に対応しています。下限は200万円で、大規模なDX投資を検討する企業が対象となります。
採択を左右する数値目標の設定
申請にあたっては作業工数の削減率や労働生産性の向上幅など、具体的な数値目標の提示が必須要件となっています。導入タイプでは、対象業務の作業工数を12.5%以上削減する取組が求められます。
発展タイプでは、労働生産性を年1%ずつ増加させ、翌年以降3か年で合計3%以上増加させる事業計画が必要です。曖昧な成果見込みでは審査を通過しにくい構造となっているため、現状の業務工数を正確に測定し、導入後の効果を定量的に見積もる準備が採択の可否を分ける重要な作業です。
事前に取得が必要な要件
本補助金の申請要件として、情報セキュリティ対策に取り組む事業者であることを示すSECURITY ACTIONの宣言が求められます。導入タイプ、発展タイプのいずれも、補助事業の完了日までにSECURITY ACTION二つ星を宣言することが要件です。宣言は申請前に取得している必要はなく、補助事業の完了日までに宣言を完了していれば要件を満たします。
SECURITY ACTIONは独立行政法人情報処理推進機構が運営する自己宣言制度であり、宣言自体に費用はかかりません。
この補助金は宮崎県内の中小企業に対して、DX投資の自己負担を大幅に抑える機会を提供している制度です。特に発展タイプは最大で1,000万円を受給できるため、大規模なシステム刷新を検討している企業にとって資金面でのハードルを引き下げる制度といえます。
代表例②|長野県 次世代空モビリティ活用信州モデル創出補助金
長野県では令和8年度に、ドローンや空飛ぶクルマといった次世代空モビリティ技術の社会実装を目指す補助金制度を設けており、第2次募集(受付期間:2026年7月31日から10月30日17:00まで)が現在進行中です。県を題材とする調査または県内で行う実証実験を対象とし、装置・システム購入費、機器等リース料、委託費、保険料などが補助対象経費に含まれます。
補助の規模と対象経費
1事業あたりの補助上限は500万円、下限は100万円で、補助率は補助対象経費の2分の1以内です。空飛ぶクルマ型の事業に限り、設置工事費・安全対策費・運搬費・印刷製本費も対象となります。ドローン活用の実証実験においても、機体購入や安全管理体制の整備に必要な経費を計上できる制度設計となっています。
資金計画とつなぎ融資
補助金の支払時期は制度ごとに異なります。長野県の本制度についても、交付要綱や実績報告の手続を確認し、自己資金や融資を含めた資金計画を立てましょう。設備投資が伴う大規模な事業では、事業期間中に数百万円規模の資金を立て替える必要が生じる場合があります。
資金繰りへの対応として、地域の金融機関が提供するつなぎ融資の活用が有効です。つなぎ融資とは、補助金の入金までに必要となる事業資金を一時的に借り入れる方法です。取扱条件、担保・保証の要否、融資可否は金融機関ごとに異なります。融資実行から補助金入金まで期間がかかる場合もあるため、申請の段階から金融機関との連携を準備しておく必要があります。
実証実験から社会実装へのステップ
この補助金は短期的な設備購入の支援にとどまらず、地域社会における空モビリティ活用モデルの実証を通じて、将来的な事業化や横展開につなげることを想定しています。採択審査では地域課題の解決への具体的な貢献度や、事業後の継続的な取り組み計画が重視されると考えられます。農業、過疎地の物流、山岳地域での点検など、長野県の地域特性や課題に結び付く提案は、対象事業の趣旨に沿うかを説明しやすくなります。
補助金採択後の財産処分制限
この補助金で購入した機体やシステムは、耐用年数が経過するまでの間に売却や廃棄を行う場合、事前に自治体への財産処分承認申請が必要です。無断で処分した場合には補助金の返還を求められることがあります。設備の運用計画を申請前から長期的な視点で策定し、機器の取り扱いについて事前に自治体担当部署へ確認しておくことが必要です。
地方自治体補助金の申請時に押さえるべき注意点
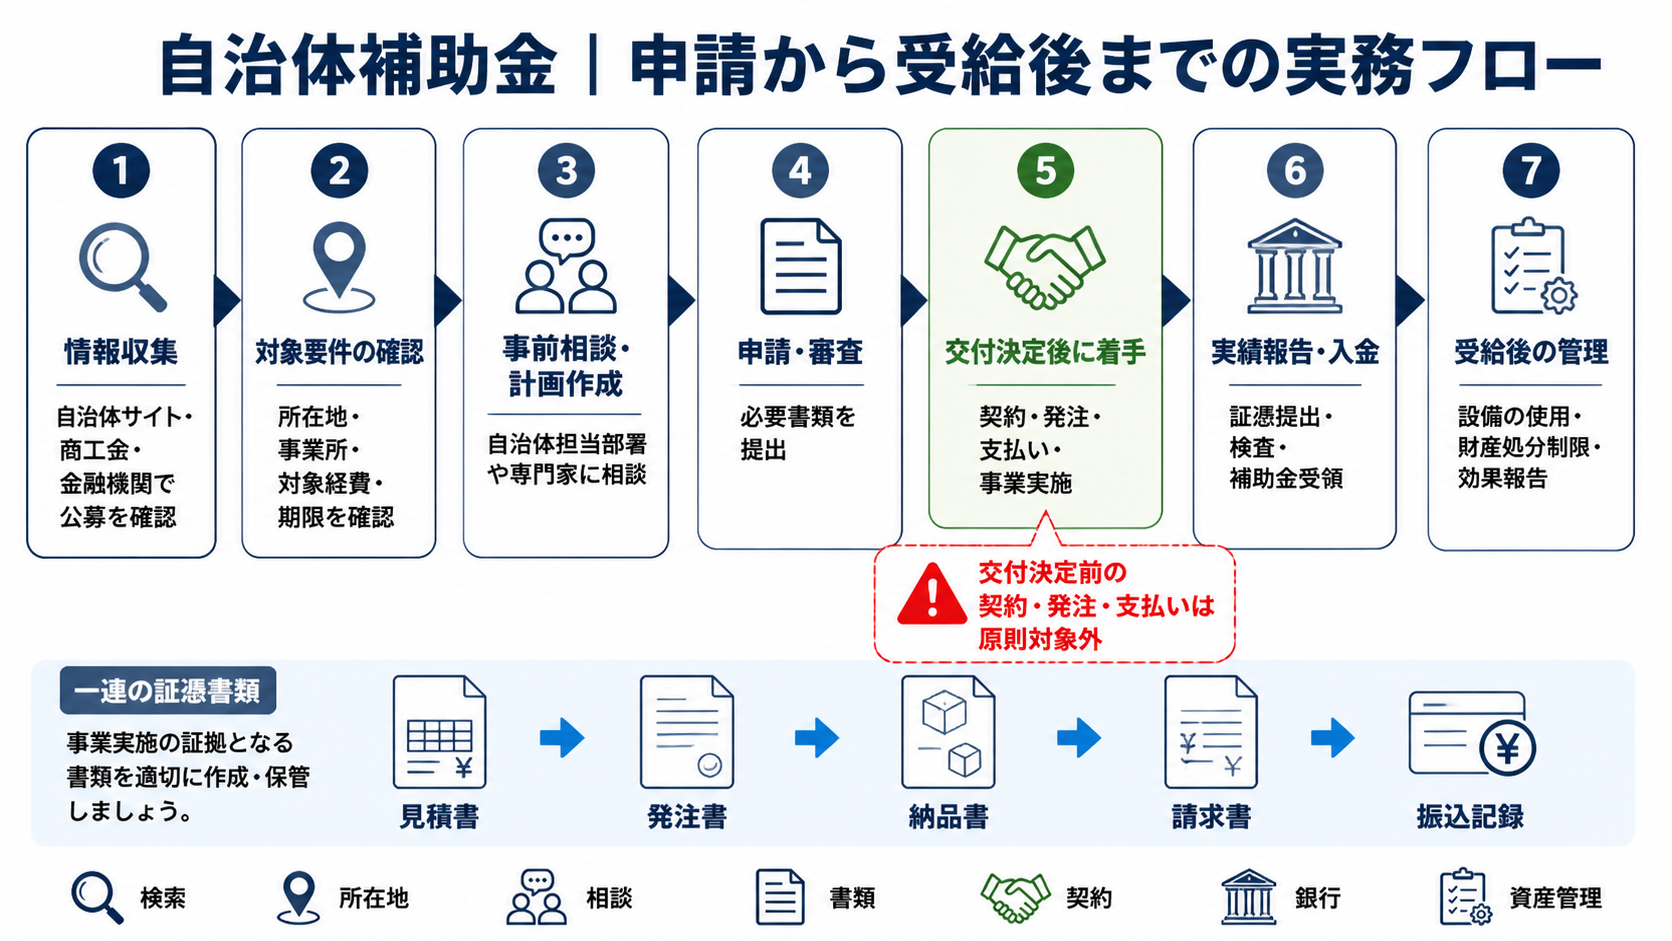
地方自治体補助金は採択されただけでは資金が手に入るわけではなく、受給に至るまでのプロセスにさまざまなルールが設けられています。申請段階から受給後の管理まで、注意すべき実務上のポイントを整理します。
交付決定前の発注・契約は対象外
補助金の申請が採択されても、正式な交付決定通知が発出される前に契約や発注を行った経費は原則として補助対象から除外されます。いわゆるフライング発注と呼ばれるこの行為は、不採択だった場合のリスクを恐れた事業者が陥りやすいポイントです。交付決定後に速やかに発注できるよう、見積取得や仕様の確定を事前に済ませておき、契約のタイミングだけを交付決定後まで待つことが基本的な対応方法となります。なお、長野県のように特定の条件下で事前着手届を提出することで例外的に事前着手を認めるケースもあるため、制度ごとに要綱の確認が必要です。
完了期限の厳守と工程管理
補助事業には必ず事業完了期限が定められており、この期限内にすべての対象経費の支出と実績報告書の提出を完了させなければなりません。事業完了期限や実績報告期限を過ぎると、補助対象外や減額、不交付となるおそれがあります。期限変更が必要な場合の手続も含め、各制度の交付要綱を確認してください。設備の導入工事や部材の納品には想定外の遅延が生じることがあるため、余裕を持った工程計画を立てることが重要です。工事業者や機器メーカーとの納期交渉は、採択直後から着手することをおすすめします。
証憑書類の管理
補助金の実績報告では、補助対象経費の支出を証明する書類一式の提出が求められます。具体的には見積書から始まり、発注書、納品書または完了報告書、請求書、そして支払いを確認できる書類という一連の証憑が必要です。認められる支払方法や必要書類は制度ごとに異なるため、交付要綱や実績報告の手引を確認してください。書類に不備や金額の不一致があると補助金の一部が不交付となる可能性があるため、支出のたびに書類を整理しておく習慣が役立ちます。
GビズIDプライムの事前取得
jGrantsを利用する補助金では、原則としてGビズIDプライムの取得が必要です。ただし、自治体補助金には電子メール、専用フォーム、郵送などで申請する制度もあります。GビズIDプライムの取得には審査期間を要する場合があります。利用予定の制度の申請期限に間に合うよう、GビズIDポータルの最新案内を確認して早めに申請しましょう。
商工部等への事前相談の活用
多くの自治体では、補助金申請前に担当部署への事前相談窓口を設けています。事前相談では申請内容の方向性が要件を満たしているかどうかを確認できるほか、採点上重視される観点についてアドバイスを得られるのも利点です。申請書の作成に着手する前に窓口へ連絡し、事前相談の機会を設けることが採択精度の向上につながります。
地方自治体補助金の探し方と情報収集の方法
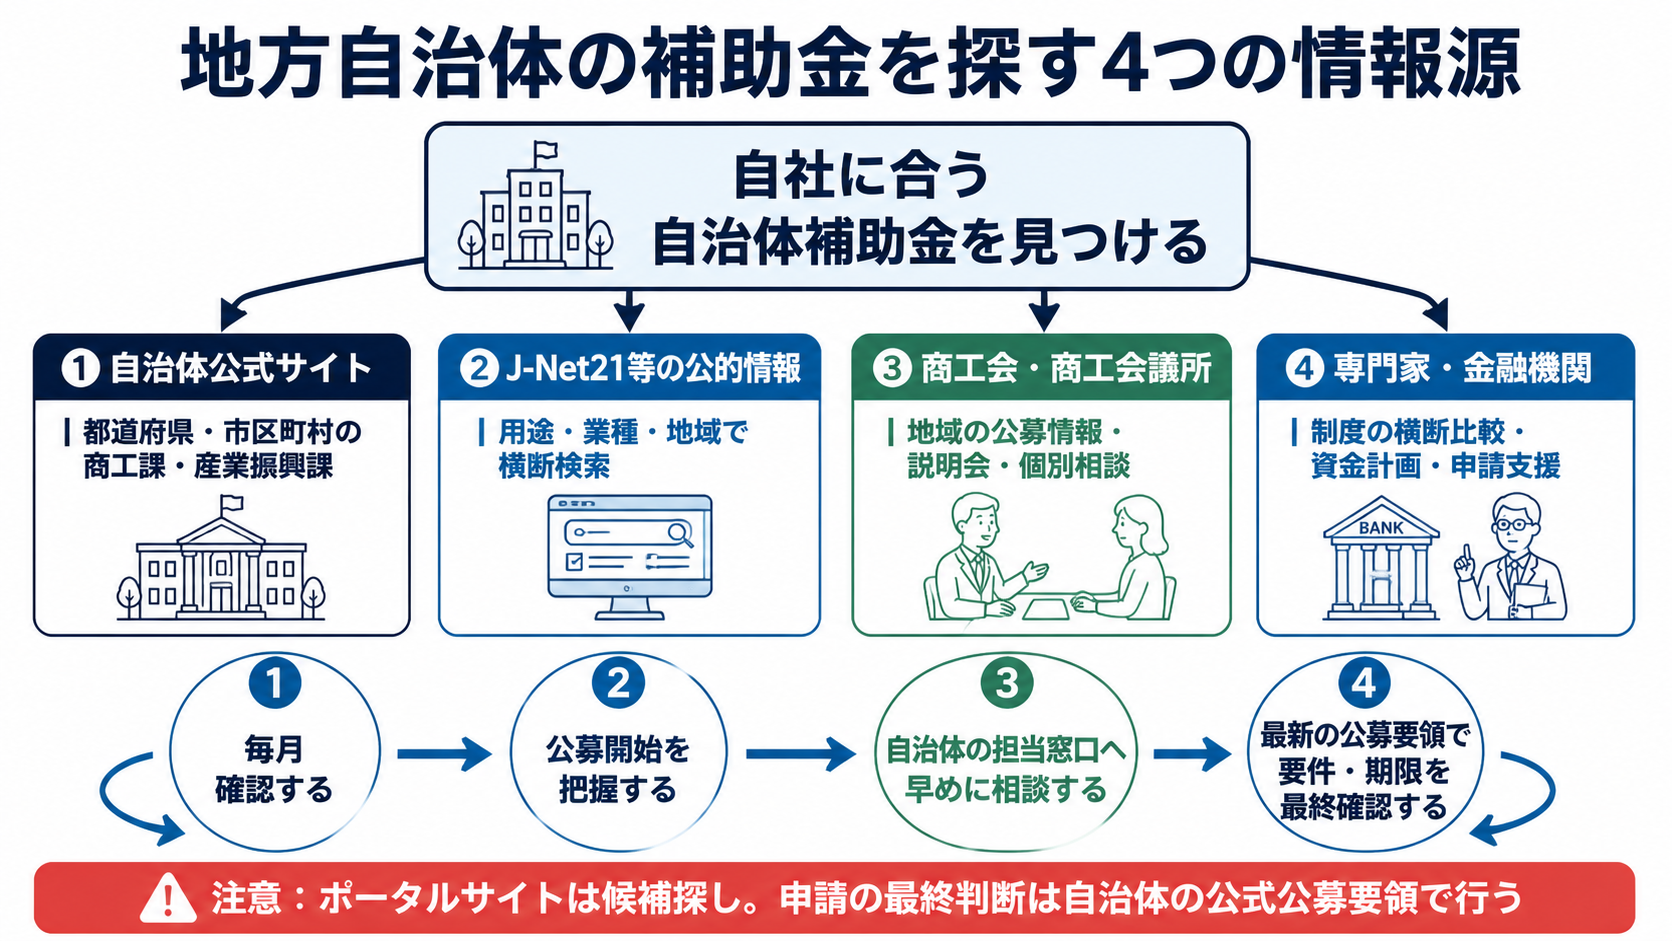
地方自治体補助金の情報は、国の補助金と比べて一元管理されにくく、情報が分散していることが課題のひとつです。以下の方法を組み合わせることで、自社が活用できる補助金を見つけやすくなります。
自治体の公式サイトを定期的に確認する
おすすめの方法は、事業所が所在する都道府県および市区町村の公式サイトを定期的に確認することです。産業振興部門や商工課のページに補助金一覧や公募情報が掲載されることが多く、メールマガジンへの登録やRSSフィードの活用で最新情報をプッシュ型で受け取れる場合もあります。
補助金のポータルサイトを活用する
J-Net21(中小企業基盤整備機構が運営する公的ポータルサイト)をはじめ、全国の補助金情報を一括検索できるサービスがネット上には複数提供されています。都道府県や業種、資金用途などの条件で絞り込み検索ができるため、自社に合った補助金を効率よく探せます。ただし、掲載情報の鮮度や網羅性はサービスによって異なるため、最終的には自治体の公式情報を必ず確認することが必要です。
商工会議所・商工会への相談
地域の商工会議所や商工会は、地域内で公募されている補助金の情報を把握していることが多く、会員向けの説明会や個別相談会を開催しているケースがあります。小規模事業者持続化補助金では、事業所の所在地に応じて商工会議所または商工会が相談先となります。自治体補助金との併用可否も含め、地域の支援機関や制度窓口に確認しましょう。
中小企業診断士など専門家への相談
補助金の申請実務に精通した中小企業診断士、税理士、金融機関などに相談すると、制度選定や事業計画書の作成に関する助言を受けられる場合があります。認定経営革新等支援機関かどうかは、必要に応じて個別に確認してください。特に発展タイプや大規模な設備投資を伴う申請では、事業計画の説得力と書類の正確性が採択率に直結するため、専門家への依頼が有効です。
国の補助金と地方自治体の補助金の違い
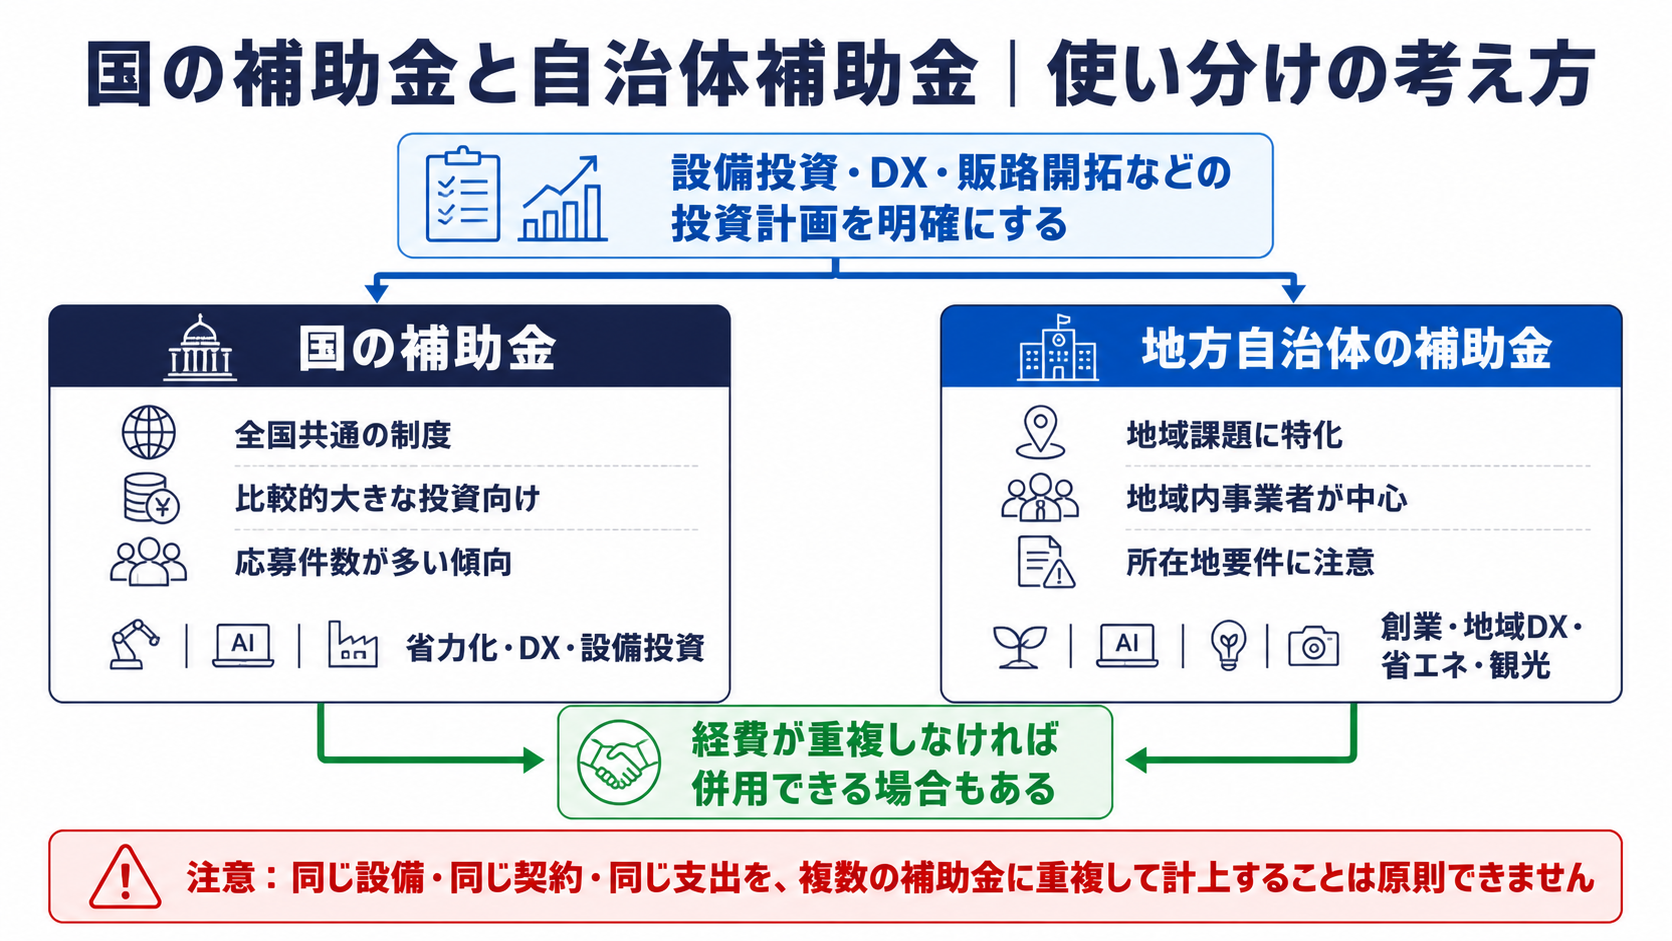
地方自治体の補助金と国の補助金は、制度の設計思想から申請手続きの形式まで、複数の重要な違いがあります。この違いを正確に把握することが、自社に合った支援制度を選ぶうえで欠かせません。
管轄と財源の違い
国の補助金は経済産業省や農林水産省など各省庁が管轄し、国費から財源が拠出されます。地方自治体の補助金は都道府県や市区町村の予算から拠出され、各自治体の産業振興部門や商工部門が担当窓口です。自治体補助金の財源には、地方税、地方交付税、国の交付金、基金などが用いられます。予算規模や継続の有無は、自治体の財政状況や政策方針・公募要領を確認しましょう。
対象事業の範囲と採択難易度の違い
国の補助金は全国規模で公募が行われるため、応募件数が多く採択率が数十パーセントを下回る制度も珍しくありません。地方自治体の補助金は対象地域や申請要件が限定される制度もあり、中小企業や個人事業主にとって資金調達を検討する際の選択肢の1つとなります。ただし、予算総額が少ないため受給額の上限が相対的に低い傾向にあります。一方で、東京都のように独自に補助金を実施している自治体では、補助上限額が全国規模の補助金よりも高く設定されているにもかかわらず認知度が低いため、新事業進出・ものづくり商業サービス補助金のような全国的な制度よりも狙い目となる場合があります。
たとえば、長野県の「次世代空モビリティ活用信州モデル創出補助金」第2次募集は、1事業当たり100万円以上500万円以下で、申請を先着順に受け付け、予算額の上限に達した時点で受付を終了します。申請の機動力が採否を左右する場面もあるため、公募情報の早期把握が重要です。
地方自治体の補助金特有の問題として、採択件数と応募総数が公表されず(若干名)のような形で記載されることがあり、応募件数や競争倍率などが分からないケースも少なくありません。よって、気になる場合は地方自治体の相談窓口に確認する場合もあります。
地域要件と本店所在地要件
地方自治体の補助金では、県内・市内に本店、主たる事業所、事業実施場所などを置くことが申請要件となる場合があります。所在地要件は制度ごとに異なるため、必ず公募要領を確認しましょう。
ただし、支店を含む当該自治体内の事業所や事業実施場所が要件となる制度もあるため、本店所在地が管轄外の事業者も各制度の公募要領を個別に確認することが重要です。また、地域経済への貢献度や地元雇用への取り組みが採点基準に含まれることも多く、地域に根ざした事業者であることが採択を左右する場合があります。
国費との重複受給の制限
同一の経費について、複数の補助金を重ねて計上できない制度が一般的です。ただし、国の補助制度との併用を認める制度や、国の支援利用を要件とする上乗せ制度もあるため、各公募要領を確認してください。申請前に各制度の補助対象経費の範囲を細かく確認し、重複が生じないよう整理することが不可欠です。
地方自治体の補助金についてよくある質問
地方自治体の補助金について、誰もが感じやすい疑問を紹介します。
Q1. 地方自治体の補助金と国の補助金を同時に申請することはできますか?
A:同一の経費項目について重複して計上できない制度が一般的です。
ただし、国の補助金と地方自治体補助金がそれぞれ異なる経費項目を対象とする場合や、国の支援利用を要件とする上乗せ制度の場合は、両方を組み合わせての活用が可能なケースがあります。重複の有無の判断は経費項目ごとに行われるため、両制度の要綱を照らし合わせて確認する必要があります。不明点は各制度の担当窓口への問い合わせが確実です。
Q2. NPO法人やフリーランスでも地方自治体補助金を申請できますか?
A:補助金によって対象事業者の範囲は異なります。
多くの地方自治体補助金は中小企業基本法に定める中小企業や小規模事業者を対象としていますが、徳島県の官民協働プロジェクト推進事業など、NPO法人や複数事業者のコンソーシアムを対象に含む制度も存在します。個人事業主を対象としている補助金もあるため、各制度の公募要領で対象事業者の定義を必ず確認しましょう。
Q3. 採択されなかった場合、次年度に再申請することはできますか?
A:採択されなかった場合でも、次年度以降に同じ補助金制度の公募が行われた際に再申請することは一般的に可能です。
ただし年度によって制度内容や採択条件が変更されることがあるため、前年度の申請書をそのまま流用するのではなく、要綱の変更点を確認したうえで内容を見直すことが必要です。不採択になった場合、地方自治体では審査結果の理由開示を受け付けないケースが多く、改善ポイントの把握が難しい場合もあります。担当部署に問い合わせが可能な自治体では積極的に確認し、次回申請の精度向上に活かすことが望まれます。
Q4. 地方自治体補助金は税務上どのように扱われますか?
A:補助金を受給した場合、その金額は原則として法人税や所得税の課税対象となります。
ただし、補助金で取得した固定資産について圧縮記帳と呼ばれる税務処理を行うことで、課税を将来年度に繰り延べることが可能です。
圧縮記帳は固定資産取得の場合にのみ適用されるものであり、コンサルティング費用や委託費などの経費的支出は対象外となる点に注意が必要です。補助金を受給した場合の税務処理は個々の状況によって異なるため、顧問税理士に相談することをおすすめします。
Q5. 補助金の実績報告後、いつ入金されますか?
A:地方自治体補助金の多くは精算払いを採用しており、実績報告書の提出後に担当部署が内容を確認する審査を経て補助金が支払われます。
審査から入金までの期間は制度や自治体によって異なりますが、数週間から数ヵ月を要することがあります。事業完了から入金まで期間が空くため、その間の資金繰りを事前に計画しておくことが必要です。
まとめ
地方自治体の補助金は、地域の課題解決と自社の事業課題を結びつけることができる制度です。国の補助金に比べて情報収集のハードルが高い面もありますが、商工会議所や専門家を活用することで自社に合った制度を見つけやすくなります。申請から受給後の管理まで一連のプロセスを理解したうえで、計画的な活用を検討してみてください。


 中小企業診断士 獣医師
